
Meinung: Gold wird zuerst auf 3500 gedrückt und dann durch Politik auf 7500 getrieben?

Huitong Net, 27. Oktober—— Einige Marktteilnehmer vertreten die Ansicht, dass bei einem echten Deleveraging-Schock zunächst Gold zusammen mit Risikoanlagen verkauft wird und Goldminenaktien noch stärkere Kursverluste erleiden könnten. Diese Position verwendet 3.500 und 7.500 US-Dollar je Unze als Referenz für Extremszenarien und betont die zweite Phase nach politischer Reaktion.
Einige Marktteilnehmer vertreten die Ansicht, dass bei einem echten Deleveraging-Schock zunächst Gold zusammen mit Risikoanlagen verkauft wird und Goldminenaktien noch stärkere Kursverluste erleiden könnten. Diese Position verwendet 3.500 und 7.500 US-Dollar je Unze als Referenz für Extremszenarien und betont die zweite Phase nach politischer Reaktion.
Marktmeinung: Erst fallen, dann steigen, kein Einweg-Bullenszenario
In letzter Zeit haben Risikoanlagen größere Schwankungen erlebt, Technologiewerte und spekulative Assets stehen unter Druck, Gold und Goldminenaktien fallen gemeinsam. Kommentare aus internationalen Märkten meinen, dass dies kein Beweis gegen den langfristigen Bullentrend ist, sondern die Deleveraging-induzierte Liquiditätsschock-Phase eins. Die Position trennt klar den Ablauf: zuerst fällt, dann steigt; der erste Fall ist konditional, der spätere Anstieg hängt von der politischen Reaktion ab. Im Diskussionskontext von Extremszenarien werden Preise von 3.500 und 7.500 US-Dollar je Unze als Referenz für zwei Phasen herangezogen, es handelt sich jedoch nicht um eine Investitionsempfehlung.
Phase eins: Verkauft wird das, was verkauft werden kann – Goldminenaktien sind anfälliger
Laut dieser Meinung verkaufen Investoren bei echtem Deleveraging nicht das, was sie wollen, sondern das, was sie verkaufen können; zusätzliche Marginforderungen, Hebelbenutzung und Liquiditätsbedarf führen dazu, dass sogar hochwertige Anlagen wahllos abgestoßen werden. Gold ist nicht immun, Goldminenaktien sind letztlich Aktien mit Betriebshebel und werden leichter verkauft als physisches Gold, ihr prozentualer Rückgang könnte den von Gold übersteigen. In dieser Meinung wird sogar die Möglichkeit eines 20%, 30% oder noch tieferen Rückgangs von Goldminenaktien bei breiter Marktliquidierung diskutiert, wobei betont wird, dass dies nicht bedeutet, dass die langfristige Logik verschwindet.
Phase zwei: Politische Reaktion als entscheidende Variable
Dieser Standpunkt sieht die initialen Verkäufe nicht als Kern, sondern das, was danach kommt. Das Finanzsystem ist stark abhängig von günstiger Kreditvergabe und reichlich Liquidität; durch Bundesverschuldung, Defizite und steigende Zinsbelastungen wird die Politik bei Kreditereignissen, chaotischen Bondmärkten, tiefen Aktienrückgängen oder Liquiditätskrisen eher intervenieren als weiter straffen. Sollte die Federal Reserve mit Zinssenkungen, Anleihekäufen oder Liquiditätsinstrumenten reagieren, könnte Gold schnell vom Deleveraging-Tief auf 7.500 US-Dollar je Unze oder darüber hinaus ansteigen; Goldminenaktien besitzen bei steigendem Betriebshebel noch stärkere Aufwärtspotentiale, vorausgesetzt Bilanz, Produktionskosten und Geschäftsbasis bleiben solide. Dieser Standpunkt gibt zu: Man weiß weder Tiefpunkt, Höhe und Zeitpunkt des Umschwungs, noch wird zum blinden Einstieg geraten.
Technische Analyse: Schwache Schwankungen, mittelfristiger Widerstand bleibt bestehen
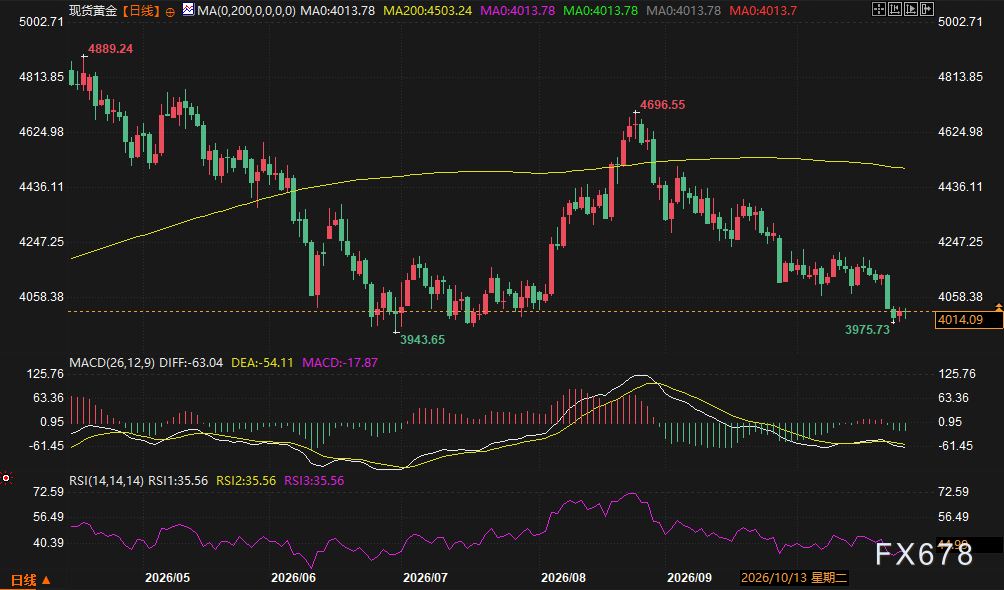
Das Tageschart zeigt, dass Gold nach einem Hoch zurückgefallen ist, das Reversal konnte das vorherige Hoch nicht übersteigen und schwächt sich erneut ab; aktuell schwankt der Kurs nahe einer runden psychologischen Marke und dem vorherigen Tief in einer schwachen Seitwärtsbewegung. Der Preis liegt um die 20-Tage-Linie verteilt und weiterhin deutlich unter der Jahreslinie; die langfristigen Durchschnittslinien boten während früherer Rebounds spürbaren Widerstand, mittelfristiger Trend bleibt bearish. MACD liegt unterhalb der Nulllinie, der grüne Balken wird schmaler, was auf Schwäche aber verringertes Abwärtsmomentum hindeutet; RSI ist neutral bis schwach und befindet sich nicht im überverkauften Bereich. Kurzfristig ist keine klare Richtung erkennbar, die Marktdebatte dreht sich darum, ob die psychologische Marke und das vorherige Tief Unterstützung bieten können, beim Rebound wird die 20-Tage-Linie und der Bereich darüber beobachtet; technisch bietet die gleiche Tagesbewegung keinen Anlass für eine Änderung des langfristigen Trends.
QA
Frage: Sind 3.500 und 7.500 die Baseline-Prognosen?
Antwort: Nein. Diese Position nutzt sie als Referenz für Extremszenarien: 3.500 Dollar im Kontext heftigen Deleveragings, 7.500 Dollar im Kontext aggressiver wirtschaftspolitischer Lockerung; der Standpunkt gibt klar an, dass weder Tiefpunkt noch Zeitpunkt bekannt sind.
Frage: Warum könnten Goldminenaktien zunächst stärker fallen?
Antwort: Goldminenaktien sind Aktien mit Betriebshebel, ihre Liquidität ist besser als bei physischem Gold und sie werden bei Deleveraging leichter verkauft; der Betriebshebel kann im Stadium politischer Reaktion das Aufwärtspotential verstärken, Voraussetzung sind stabile Bilanzen und Kosten.
Frage: Was ist die entscheidende Bedingung für das Szenario „erst fallen, dann steigen“?
Antwort: Entscheidend ist nicht der Verkauf selbst, sondern ob die Verkäufe eine starke politische Reaktion auslösen. Wenn die Federal Reserve länger restriktiv bleibt oder ein Crash das Fundament von Goldminen beschädigt, könnte der spätere Anstieg sich verzögern oder gar ausbleiben.
Frage: Welche Seite wird aktuell technisch unterstützt?
Antwort: Das Tageschart zeigt weiterhin schwache Seitwärtsbewegung nach einer Rückkehr vom Hoch, Preis bewegt sich um die 20-Tage-Linie, deutlich unter der Jahreslinie, MACD unterhalb der Nulllinie und grüne Balken werden schmaler, RSI ist neutral bis schwach und nicht überverkauft; kurzfristig keine klare Richtung und mittelfristiger Widerstand besteht fort.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Wenn die KI-Erzählung ins Wanken gerät, treten jene vom Markt lange übersehenen Risiken leise ans Licht.
Citadel Securities warnt, dass der Ausverkauf am Aktienmarkt zeigt, dass die Geduld der Anleger mit den Renditen von KI nachlässt. Die hohen Zinsen verschärfen das Problem der Rentabilität von Infrastrukturinvestitionen, und die Investitionsausgaben für KI entwickeln sich zum zweischneidigen Schwert. Mit der Kombination aus fiskalischem Druck, Zöllen, Energiepreisen und geopolitischen Spannungen steckt die Federal Reserve in einem Dilemma. Der Bericht erklärt, dass Risiken seit Langem durch die Erzählungen über KI und Wachstum überdeckt wurden und der Spielraum für Fehler am Markt inzwischen äußerst begrenzt ist.

"Dieses Muster haben wir schon gesehen!" – Der erfahrene Short-Trader erklärt ausführlich, warum er auf die neue KI-Sensation CoreWeave shortet
Die von den drei Vorbildern aus "The Big Short" gegründete Seawolf Capital hat eine Short-Position auf CoreWeave aufgebaut. Sie sind der Ansicht, dass das hohe Kapitalverbrauchsniveau, die unsichere wirtschaftliche Lebensdauer von GPUs sowie die zunehmende Konkurrenz durch expandierende Chip-Lieferanten das Geschäftsmodell von CoreWeave gefährden. Entscheidender ist jedoch, dass CoreWeave in Zukunft fortlaufend Finanzierungen in Milliardenhöhe benötigt. Sollten die Finanzierungskosten steigen oder der Zugang zu Kapital erschwert werden, könnte das Geschäft nicht fortgeführt werden. Diese Short-Position stellt keine grundsätzliche Skepsis gegenüber der AI-Branche dar, sondern ist eine Wette auf die Finanzierungsfähigkeit und die Kapitalkosten des Unternehmens.

Das britische Börsenaufschwung trifft auf die große Bewährungsprobe des Haushaltsplans! Steuererhöhungen, Staatsanleiherenditen und Konsumdruck beeinflussen die Marktstimmung.
Während globale Investoren wieder Vertrauen in den britischen Markt fassen, wird das am Mittwoch veröffentlichte Herbstbudget eine wichtige Bewährungsprobe für den Aktienmarkt des Landes sein.

Krypto-Preise
Mehr


