
Großer Investor in Edelmetalle: Die USA stecken in einer Schulden- und Zinskrise, optimistisch bezüglich langfristiger Entwicklung von Gold und Silber.

Huitong News, 9. Oktober—— Der bekannte Goldinvestor Peter Schiff warnte in einem Interview: Der Bärenmarkt für US-Staatsanleihen steht erst am Anfang, die Hypothekenzinsen könnten auf 9% steigen und die Immobilienpreise in den USA könnten um 30% bis 50% fallen. Er ist der Ansicht, dass die USA in eine Falle aus hoher Verschuldung und hohen Zinsen geraten sind und dass die Möglichkeit einer Umschuldung oder einer inflationsbedingten Entwertung der Schulden besteht. Er sieht das langfristige Potenzial von Gold und Silber positiv und investiert persönlich mehr in Aktien von Goldminenunternehmen. Zugleich weist er darauf hin, dass der Markt derzeit den Inflationsdruck unterschätzt und dass die Expansion der KI-Branche den Wettbewerb um Kapital verschärfen und die Zinsen weiter steigen lassen wird.
Der bekannte Edelmetallinvestor Peter Schiff hat eine aufsehenerregende Prognose für den US-Anleihenmarkt, den Immobilienmarkt und den Edelmetallmarkt abgegeben. Die jüngste Verkaufswelle bei US-Staatsanleihen hat die Finanzierungskosten auf ein 24-Jahreshoch getrieben, doch seiner Meinung nach
Als Gold-Bulle, der bereits vor der Immobilienblase 2008 warnte, sieht Peter Schiff
Bärenmarkt für Langfristanleihen: Zinsanstieg wird den US-Immobilienmarkt hart treffen
Schiff erklärte, dass der jahrzehntelange Bullenmarkt für Anleihen 2020/2021 zu Ende ging und nun ein mindestens 20 Jahre andauernder Bärenmarkt folgt, wobei die Zinsen schneller steigen werden als sie in den letzten Jahrzehnten gesunken sind. Den größten unmittelbaren Effekt werden die Hypothekenmärkte verspüren. Er schätzt, dass im ersten Quartal des kommenden Jahres die 30-jährigen Hypothekenzinsen auf 9% steigen könnten und die Immobilienpreise in den USA um 30% bis 50% fallen – mindestens so stark wie beim Crash 2007/2008.
In den vergangenen Jahrzehnten konnten US-Hauseigentümer durch Refinanzierungen den Wert ihrer Immobilien als Konsumausgaben nutzen – dieser Ära sieht Schiff nun als beendet. Er sagt: „Die Möglichkeiten zur Refinanzierung von Häusern sind ausgeschöpft, das Modell zur Kapitalisierung des Immobilienwerts existiert nicht mehr, die Haushalte haben diesen wichtigen finanziellen Puffer verloren.“
Laut der US Mortgage Bankers Association lag der durchschnittliche Zinssatz für 30-jährige Hypotheken in der Woche bis zum 2. Oktober bereits bei 7,49% und erreichte damit den höchsten Stand seit November 2023. Die Fed hat im September ihre erste Zinserhöhung seit 2023 vorgenommen und den Zinsdruck weiter erhöht.
Falle aus hoher Verschuldung und hohem Zins: USA könnten verdeckten Zahlungsausfall erleben
Schiff erklärt, dass die USA aktuell in einem speziellen Quadranten aus hoher Verschuldung und hohen Zinsen stecken. Früher konnten hohe Schulden dank niedriger Zinsen laufen – doch diese Zeiten sind vorbei. Er sieht zwei Wege: Entweder die USA setzen auf Inflation und einen verdeckten Zahlungsausfall, oder es kommt zu einer direkten Umschuldung.
Er sagt: „
Laut dem Congressional Budget Office liegen die jährlichen Zinsausgaben aus Bundesverschuldung bereits bei etwa einer Billion US-Dollar. Schiff schätzt, dass
Gold steht vor langfristigen Vorteilen, Wandel der Strategie für Edelmetalle
Während die US-Anleiherenditen steigen, fiel der Goldpreis auf etwa 4.100 US-Dollar pro Unze – ein deutlicher Rückgang gegenüber dem Rekordhoch von über 5.500 Anfang des Jahres. Der Markt nimmt allgemein an, dass Gold keinen Ertrag bringt und höhere Anleiherenditen die Attraktivität von Gold mindern – Schiff sieht das jedoch anders.
Er sagt: „Steigende Anleiherenditen spiegeln prinzipiell den Preisverfall von Anleihen wider – Anleiheinvestoren machen dauerhafte Verluste. Wenn Investoren Anleihen verkaufen und Liquidität zurückholen, werden Gold und Silber zu wichtigen Anlagezielen – das ist ein starker Vorteil für beide.“ Er verweist auf die Markthistorie der 1970er Jahre, als Zinsen und Goldpreise gleichzeitig stiegen. Entscheidend dafür sei, ob die Zinsen die Inflation übersteigen. Zudem prognostiziert er, dass der Silberpreis noch keinesfalls am Höhepunkt ist – 125 US-Dollar pro Unze seien kein Endstand, und es gebe noch viel Luft nach oben.
Die Käufe von Gold durch Zentralbanken weltweit unterstützen die Preise weiter. Die asiatischen Zentralbanken haben im September erneut Gold zugekauft – bereits das 23. Mal in Folge bei den Reserven.
Schiff ist überzeugt,
Persönliche Asset-Allokation und Inflationsprognose für die Zukunft
Bei der Frage zur persönlichen Asset-Strategie sagt Schiff, dass sein Kapital überwiegend in Goldminenaktien und nicht in physische Barren investiert sei. Er sagt: „Ich möchte im Besitz von Goldreserven sein, die noch im Boden liegen,
Privaten Sparern empfiehlt er nicht, US-Anleihenfonds zu kaufen; für Cash-Bestände eignen sich Geldmarktinstrumente. Zudem rät er dazu, haltbare Güter des täglichen Bedarfs vorzubevorraten, um sich gegen Kaufkraftverluste durch Inflation zu schützen.
Laut einer aktuellen Umfrage der New York Fed erwarten die US-Bürger für das kommende Jahr eine Inflationsrate von 3,9% – der höchste Wert seit Mai 2023. Schiff glaubt, dass der Markt die weitere Steigerung der Inflation unterschätzt. Die Expansion der KI-Branche wird ebenfalls die Zinsen erhöhen; große Tech-Unternehmen wechseln von amerikanischen Anleihenkäufern zu Kreditnehmern und konkurrieren mit der US-Regierung um Kapital auf den Märkten.
Fazit
Peter Schiff zeichnet mit seinen Prognosen das Bild einer massiven Gefährdung im US-Hochschuldensystem, wobei sowohl der Anleihe- als auch der Immobilienmarkt unter anhaltendem Druck stehen werden. Es gibt jedoch andere Meinungen: Die Auktion der 10-jährigen US-Anleihe verlief durchaus erfolgreich, der Gewinn lag bei 5,3%, dem höchsten Wert seit 2000. Das FOMC-Protokoll zeigte, dass die Fed-Offiziellen sich einig sind, die Zinsen zu erhöhen, die meisten sehen weitere Zinserhöhungen noch dieses Jahr als wahrscheinlich an. Schiff räumt ein, dass technischer Fortschritt und Produktivitätssteigerung die einzige Chance für eine Lösung bietet, deren Wahrscheinlichkeit allerdings gering ist. Das US-Schuldensystem gleicht einer tickenden Zeitbombe – der Zeitpunkt des Ausbruchs bleibt unvorhersehbar.
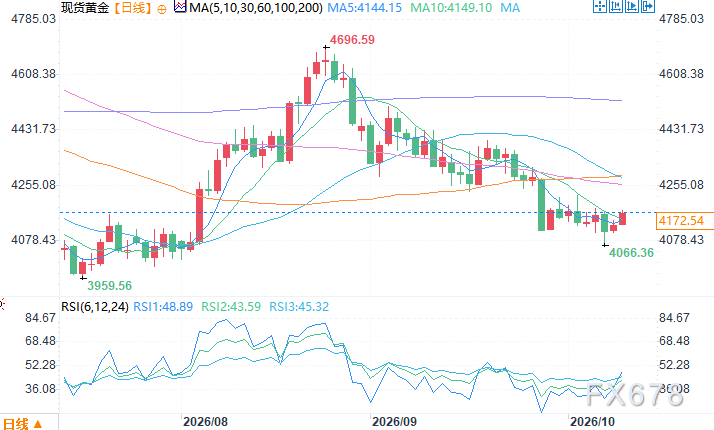
Tageschart von Spotgold, Quelle: Yihuitong
GMT+8, 9. Oktober, 10:41, Spotgold bei 4.176,54 US-Dollar/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Delta Air Lines senkt Gewinnprognose, da die Treibstoffkosten stärker steigen als die Ticketpreise
Delta Air Lines senkt aufgrund eines um 6 Milliarden US-Dollar gestiegenen Treibstoffpreises die Jahresgewinnprognose – Deutliche Ticketpreiserhöhungen belasten die Zahlungsbereitschaft der Passagiere – Raffineriegeschäft soll 700 Millionen US-Dollar Gewinn erwirtschaften und Treibstoffpreisschocks abfedern Rajesh Kumar Singh, Reuters, Chicago, 9. Oktober – Delta Air Lines (DAL.N) hat am Freitag den mittleren Wert ihrer Jahresgewinnprognose um nahezu ein Viertel gesenkt. Grund ist, dass gestiegene Treibstoffkosten den positiven Effekt der starken Reiselust und höheren Ticketpreise ausgleichen. Diese Korrektur unterstreicht die wachsenden Herausforderungen für US-Fluggesellschaften: Es bleibt fraglich, ob Passagiere weitere Ticketerhöhungen akzeptieren, sollte der Treibstoffpreis hoch bleiben. Die Airlines haben ihre Preise dieses Jahr bereits stark angehoben, Analysten warnen, weitere Steigerungen könnten die Konsumfreudigkeit der Passagiere auf die Probe stellen. Die in Atlanta ansässige Fluggesellschaft erwartet, dass ihre jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um rund 6 Milliarden US-Dollar steigen. Im dritten Quartal kletterte der Treibstoffaufwand um 62 % auf 4,1 Milliarden US-Dollar und lag damit über 500 Millionen US-Dollar höher als noch im Juli prognostiziert. Auf die Frage nach den Gründen für die Prognosesenkung erklärte Finanzvorstand Erik Snell: „Das ist ein reines Treibstoffproblem,“ und wies darauf hin, dass die Preise für Rohöl und raffinierten Flugtreibstoff seit Sommer gestiegen seien. Delta erwartet nun einen bereinigten Jahresgewinn je Aktie von 5,10 bis 5,60 US-Dollar, nach einer Juli-Prognose von 6,50 bis 7,50 US-Dollar. Laut Daten der London Stock Exchange Group (LSEG) liegt der neue Median von 5,35 US-Dollar unter dem Analystendurchschnitt von 5,46 US-Dollar. Für das Jahr 2026 prognostiziert Delta einen bereinigten Vorsteuergewinn von 4,5 Milliarden US-Dollar. Ebenso meldet LSEG einen bereinigten Gewinn pro Aktie von 1,72 US-Dollar für das dritte Quartal – etwas weniger als der Analystendurchschnitt von 1,76 US-Dollar. Die bereinigte operative Marge fiel von 11,1 % auf 9,4 %. Als erstes der großen US-Luftfahrtunternehmen legte Delta Air Lines Quartalszahlen vor, während United Airlines (UAL.O), American Airlines (AAL.O) und Southwest Airlines (LUV.N) später im Monat berichten werden. Ticketpreiserhöhungen Nach Angaben des US Bureau of Transportation Statistics gaben US-Fluggesellschaften in den ersten acht Monaten 2026 rund 42,9 Milliarden US-Dollar für Treibstoff aus, ein Plus von fast 13,2 Milliarden US-Dollar im Vergleich zum Vorjahreszeitraum, obwohl der Treibstoffverbrauch leicht zurückging. Starke Nachfrage und begrenztes Sitzplatzwachstum erlaubten es den Airlines, gestiegene Treibstoffkosten an Passagiere weiterzugeben. Laut Verbraucherpreisindex stiegen die Ticketpreise in den USA in den fünf Monaten bis August durchschnittlich um etwa 25 % gegenüber dem Vorjahr. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Da die Treibstoffpreise weiterhin hoch sind und die Kapazitätsausweitung der Branche im vierten Quartal gegenüber dem dritten weiter beschleunigen wird, beobachten Analysten genau, ob Unternehmen wie Delta Air Lines Ticketpreise weiter anheben können, ohne die Nachfrage zu dämpfen. Laut Analysten der Deutschen Bank wird der Anteil der durch Einnahmenmaßnahmen kompensierten Treibstoffkosten im vierten Quartal sinken und erst Anfang 2027 vollständig aufgeholt sein. Delta Air Lines berichtet, dass die Nachfrage weiterhin stark ist. Snell zufolge liegt die Buchungsrate für das vierte Quartal bereits bei nahezu 60 %, und der Umsatz soll gegenüber dem Vorjahr um rund 20 % steigen. Nach LSEG-Daten erwartet das Unternehmen für das vierte Quartal einen bereinigten Gewinn je Aktie von 1,15 bis 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Vorteil Raffinerie Delta Air Lines hat im Vergleich zu anderen US-Fluggesellschaften einen Vorteil: Sie besitzt eine Raffinerie (Monroe) bei Philadelphia, die laut Snell dieses Jahr 700 Millionen US-Dollar Gewinn abwerfen soll. „Wir verfügen über eine Raffinerie und damit über eine Art Absicherung gegen hohe Treibstoffpreise – zumindest teilweise. Kein anderes Unternehmen hat diese Möglichkeit“, sagte er. Die 2012 erworbene Monroe-Raffinerie verarbeitet Rohöl zu Flugtreibstoff und anderen Produkten. Delta zahlt zwar an die eigene Flugsparte Marktpreise für Treibstoff, die Raffineriegewinne verbleiben jedoch im Unternehmen. Wenn sich die Schere zwischen Rohöl- und Endproduktpreisen öffnet, senkt das die Kostendrücke der Airlines beim Treibstoffbezug, doch diese Absicherung hängt von der Raffineriemarge ab, und bei sinkender Marge kann die Raffinerie auch Verluste machen. Allerdings kann diese Raffinerie die Belastung durch steigende Treibstoffpreise nur teilweise abfedern. Selbst wenn die Raffinerie einen Gewi
Das Ende der "SaaS-Doomsday-Theorie"?: Autodesk (ADSK.US) und Intuit (INTU.US) führen entgegen dem Trend, Wall Street bewertet die Erzählung "KI verschlingt Software" neu.
In dieser Woche könnten Autodesk und Intuit den stärksten Wochenanstieg seit Monaten verzeichnen. Trotz des Drucks im gesamten Technologiesektor zeigen sie eine Gegenbewegung nach oben und senden somit ein neues, optimistisches Signal bezüglich der Wachstumsaussichten der SaaS-Branche (Software as a Service) auf dem Markt.
Starlink zielt auf den US-Mobilfunkmarkt ab, SpaceX (SPCX.US) eröffnet neues Wachstumspotenzial: Die Wall Street konzentriert sich auf die Neugestaltung der Telekommunikationsbranche.
Unter Berücksichtigung der bestehenden Satellitenkapazität vervollständigt SpaceX derzeit die erforderlichen Fähigkeiten, um von gelegentlich benötigter Notfallverbindung auf einen mobilen Dienst für den täglichen Gebrauch aufzurüsten. Das Satellitennetzwerk bietet eine großflächige Abdeckung und ergänzt terrestrische Funknetz-Blindstellen, während das bodennahe Niederfrequenznetz die Verbindung innerhalb von Gebäuden und in komplexen Umgebungen mit Abschirmungen verbessert. Beide Technologien bilden eine gegenseitige Ergänzung.

Krypto-Preise
Mehr


