
Die Zinssenkungserwartungen der Federal Reserve nehmen wieder zu, Gold erholt sich auf 4.480 US-Dollar und wartet auf neue Impulse durch die US-Arbeitsmarktdaten.

Huitong Network, 4. September—— Nachdem die Fed-Beamten einen datenabhängigen Politikansatz signalisiert haben, hat die Marktstimmung für eine weitere Zinserhöhung im September deutlich abgekühlt. Gold gewinnt erneut an Unterstützung und steigt in der asiatischen Frühhandelssitzung auf etwa 4480 US-Dollar. Der aktuelle Marktfokus liegt auf dem US-Arbeitsmarktbericht für August; sollte das Beschäftigungswachstum schwächer als erwartet ausfallen, könnten die Erwartungen einer lockeren Geldpolitik weiter gestärkt und der Goldpreis nach oben getrieben werden. Bei starken Daten könnten hingegen der US-Dollar und die US-Staatsanleiherenditen steigen und Gold unter Druck setzen.
Der Goldpreis setzte am Freitag im asiatischen Frühhandel seine Erholung fort. Spot-Gold (XAU/USD) kehrte auf rund 4480 US-Dollar pro Unze zurück. Zuvor war der Goldpreis von den schwankenden Erwartungen an die Fed-Politik beeinflusst und geriet unter Druck, nachdem der Markt die Wahrscheinlichkeit einer Zinserhöhung im September neu bewertete. Allerdings verschafften die Fed-Beamten dem Gold eine temporäre Erholung, indem sie stärkere Signale für datenabhängige geldpolitische Entscheidungen aussandten und die Investoren ihre Wetten auf eine weitere Straffung reduzierten.
Ein wichtiger Wendepunkt im Marktverhalten dieser Woche waren die unterschiedlichen Aussagen der Fed-Offiziellen zur künftigen Zinsentwicklung. Zuvor hatte Fed-Präsident Kevin Walsh auf dem Jackson Hole Symposium mit eher restriktivem Ton die Erwartungen einer Zinserhöhung im September angeheizt; der Dollar stieg und die Renditen von US-Staatsanleihen nahmen zu, was den drucklosen Vermögenswert Gold belastete. Nachdem die Märkte diese Aussagen weiter verarbeitet hatten, beschäftigten sich die Investoren wieder mit der Frage, ob die US-Inflations- und Arbeitsmarktdaten eine Fortsetzung der Zinserhöhungen rechtfertigen.
Fed-Gouverneur Christopher Waller gab daraufhin relativ moderate Politik-Signale. Er erklärte, dass bei weiter verbesserten Inflationsdaten im August ein Zinsstopp im September eine vernünftige Option wäre; bei deutlich hohen Inflationswerten werde eine Zinserhöhung jedoch nicht ausgeschlossen. Diese Aussagen bedeuten keine völlige Umstellung auf eine lockere Geldpolitik, sondern betonen, dass die Geldpolitik anhand künftiger Wirtschaftsdaten angepasst wird. Dies reduziert die Sorge des Marktes vor einer kurzfristig aufeinanderfolgenden Straffung durch die Fed.
Nach Angaben der CME Group liegen die Erwartungen der Investoren für eine Zinserhöhung um 25 Basispunkte im September derzeit bei etwa 50,2%, deutlich unter den 63,2%, die vor Wallers Aussage galten. Diese Änderung zeigt, dass der Markt die zuvor restriktive Politikbewertung neu justiert hat. Auch wenn die Wahrscheinlichkeit einer Zinserhöhung weiterhin hoch bleibt, so verliert ein Teil des politischen Aufschlags, den US-Dollar-Bullen zuvor aufgebaut hatten, an Bedeutung, was Gold etwas Luft verschafft.
Marktstrategie-Institute vertreten die Ansicht, dass Gold in den nächsten Tagen weiterhin stark von den Veränderungen in der Zinserwartung abhängig bleibt, solange es von der Fed keine klaren Prognosen gibt. Für Gold ist weniger die Frage entscheidend, ob einzelne Beamte restriktiv oder locker sind, sondern ob Inflations-, Arbeitsmarkt- und Wachstumsdaten die Erwartungen zum tatsächlichen Zinsweg beeinflussen. Solange die Investoren das Potential für weitere US-Zinserhöhungen als limitiert sehen, sinken die Opportunitätskosten für das Halten von Gold und der Goldpreis erhält Unterstützung.
Daher sind die US-Arbeitsmarktdaten derzeit der wichtigste kurzfristige Auslöser am Markt. Der US-Arbeitsmarktbericht für August wird am Freitag veröffentlicht; erwartet werden etwa 56.000 neue Arbeitsplätze und eine Arbeitslosenquote von 4,1%. Sollten die tatsächlichen Beschäftigungszahlen deutlich unter diesen Erwartungen liegen und die Arbeitslosenquote steigen, würden die Erwartungen an eine Zinserhöhung weiter sinken, der US-Dollar und die US-Anleiherenditen würden leiden und Gold könnte neue Aufwärtsdynamik erhalten.
Umgekehrt gilt: Fallen die Beschäftigungszahlen besser aus als erwartet, bleibt die Widerstandsfähigkeit des US-Arbeitsmarktes erhalten und es gibt Gründe für die Fed, einen restriktiven Kurs fortzusetzen. In diesem Fall könnten die Erwartungen an eine Zinserhöhung wieder steigen, der Dollar sich erholen und mit den realen Zinsen steigen; Gold könnte Gewinnmitnahmen und Verkaufsdruck erleben. Daher ist das „Maß an Überraschung“ der Arbeitsmarktdaten möglicherweise wichtiger als die Daten selbst; die Divergenz von der Erwartung und der Einfluss auf die Fed-Politik sind entscheidend.
Aus Sicht der Inflation befindet sich der Markt derzeit in einer eher fragilen Balance. Bleiben die Energiepreise hoch, könnte dies über die Kosten weiter zur Inflation beitragen; bleibt die Kerninflation unter Kontrolle, ist der Bedarf für weitere Zinserhöhungen durch die Fed begrenzt. HSBC analysiert, dass solange die Energiepreise nicht zu deutlich steigender Kerninflation führen, die Wahrscheinlichkeit einer weiteren Zinserhöhung der Fed begrenzt bleibt. Diese Einschätzung mindert das Risiko einer permanenten Belastung des Goldpreises durch die Geldpolitik.
Allerdings bedeutet die derzeitige Erholung des Goldpreises nicht, dass der Aufwärtstrend vollkommen wiederhergestellt ist. Die US-Geldpolitik bleibt hochgradig unsicher und die Bewertung des Marktes zur Sitzung im September ist offen für die Anpassung. Sollten die künftigen Inflationsdaten wieder steigen oder der Arbeitsmarkt eine unerwartete Robustheit zeigen, könnte der Dollar erneut Zinsvorteile gewinnen und Gold wieder unter Druck geraten.
Gleichzeitig ist auch die Struktur des Goldmarktes selbst bemerkenswert. Nach größeren Preisschwankungen in der Vergangenheit haben sich kurzfristige Marktteilnehmer bereits zügig an die Erwartungen der Fed angepasst. In dieser Umgebung können wichtige Makrodaten größere Tagesbewegungen beim Gold auslösen. Investoren sollten besonders die gleichzeitigen Veränderungen im US-Anleiherenditen und im Dollar-Index beobachten: Steigt der Goldpreis gemeinsam mit einem schwachen Dollar und rückläufigen Renditen, ist die Erholung in der Regel nachhaltiger; steigt Gold ohne unterstützende Bewegung beim Dollar und im Zinsmarkt, besteht das Risiko einer schnellen Umkehr, die von kurzfristigen Marktteilnehmern ausgelöst wird.
Auf Tagesbasis zeigt sich für Gold weiterhin eine relativ positive Erholungsstruktur, der Preis ist wieder über die 100-Tage-Linie und nahe dem mittleren Bollinger Band angesiedelt, was darauf hindeutet, dass die jüngste Anpassung die mittelfristige bullische Struktur noch nicht zerstört hat. Der RSI im Tageschart liegt etwa bei 55,3, was den Bereich überkauft verlassen hat, aber immer noch im neutral bis bullischen Bereich liegt. Dies deutet darauf hin, dass die Markt-Dynamik sich wieder erholt, aber noch nicht extrem stark ist. Oben ist zunächst der Widerstand um 4550 US-Dollar relevant: Ein wirksamer Ausbruch öffnet den Raum für weitere Tests früherer Hochs. Unten ist das mittlere Bollinger Band um 4460 US-Dollar das wichtigste Unterstützungsniveau, gefolgt von der 100-Tage-Linie bei 4360 US-Dollar. Sollte dieser Bereich verloren gehen, könnte Gold in Richtung der Unterstützung um 4245 US-Dollar fallen.
Im 4-Stunden-Zyklus zeigt Gold kurzfristig eine Erholungsstruktur; der Preis testet wieder wichtige gleitende Durchschnittszonen nach oben, und die kurzfristige Marktdynamik hat sich etwas verbessert. Allerdings ist der Abstand zum wichtigen Widerstandsbereich noch gegeben, so dass ein Rückfall nach einem Anstieg nicht ausgeschlossen werden kann. Sollte der Arbeitsmarktbericht schwächer als erwartet ausfallen und den Dollar deutlich senken, kann Gold den Ausbruch auf etwa 4550 US-Dollar schaffen; ein nachhaltiger Anstieg über diesen Bereich würde die kurzfristige bullische Dynamik weiter stärken. Umgekehrt gilt: Bei Ergebnissen über den Erwartungen und einem Rückgang von Gold unter 4460 US-Dollar könnte der Markt auf eine Anpassung einschwenken, wobei 4360 US-Dollar das nächste wichtige Beobachtungslevel werden.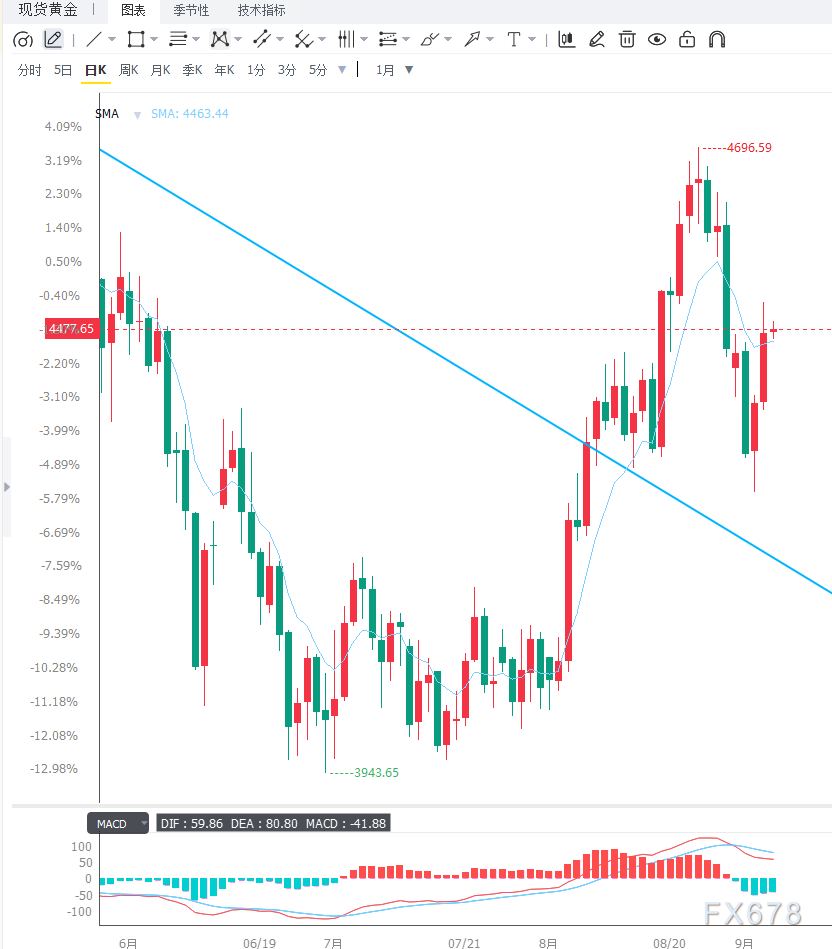
Die Kernproblematik des Goldmarktes hat sich von „ob die Fed weiter die Zinsen erhöht“ zunehmend zu „ob US-Konjunkturdaten eine weitere Straffung rechtfertigen“ verschoben. Nachdem Waller die Datenabhängigkeit betonte, kühlten die Erwartungen einer Zinserhöhung im September ab und öffneten dem Goldpreis ein Zeitfenster für eine Erholung, aber eine Wahrscheinlichkeit von ca. 50% für eine Zinserhöhung bedeutet, dass das Risiko der Politik noch nicht verschwunden ist. Kurzfristig entscheidet der US-Arbeitsmarktbericht für August über die Richtung von US-Dollar und Zinsmarkt und beeinflusst direkt das Tempo des Ausbruchs oder der Korrektur beim Gold. Bei spürbarer Abkühlung des Arbeitsmarktes könnte Gold den Widerstand bei 4550 US-Dollar testen; zeigt sich der Arbeitsmarkt weiterhin robust, werden die Unterstützungen bei 4460 US-Dollar und sogar 4360 US-Dollar auf den Prüfstand gestellt. Der Fokus liegt auf dem Zusammenhang zwischen Daten und Politik-Erwartungen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


