
Goldman Sachs: Das Monopol der Mega-Tech-Unternehmen bricht auf, Wendepunkt bei der Marktkonzentration nach 15 Jahren erreicht

Das seit über fünfzehn Jahren andauernde Muster der starken Konzentration am US-Aktienmarkt beginnt sich aufzulösen.
Peter Oppenheimer, Chief Global Equity Strategist bei Goldman Sachs, stellt im neuesten Bericht fest, die globalen Aktienmärkte durchlaufen derzeit einen gesunden Normalisierungsprozess: Die Marktgewinne breiten sich sowohl geografisch als auch branchenübergreifend aus, und der Wert einer diversifizierten Portfoliostrategie steigt deutlich an.
Seit Anfang 2025 hat sich dieser Trend der „großen Ausweitung“ spürbar beschleunigt. Der US-Aktienmarkt ist im internationalen Vergleich das schwächste Segment, während Japan, Asien-Pazifik und die Schwellenländer in der lokalen Währung die stärksten Zuwächse verzeichnen. Gleichzeitig führt der enorme Kapitalaufwand der Hyperscaler dazu, dass deren freie Cashflow-Rendite weiter sinkt und die Bewertungen im Technologiesektor unter Druck geraten, während die daraus resultierenden Spillover-Effekte die Wachstumsaussichten und Bewertungen traditioneller Branchen wie der Industrie nachhaltig stärken.
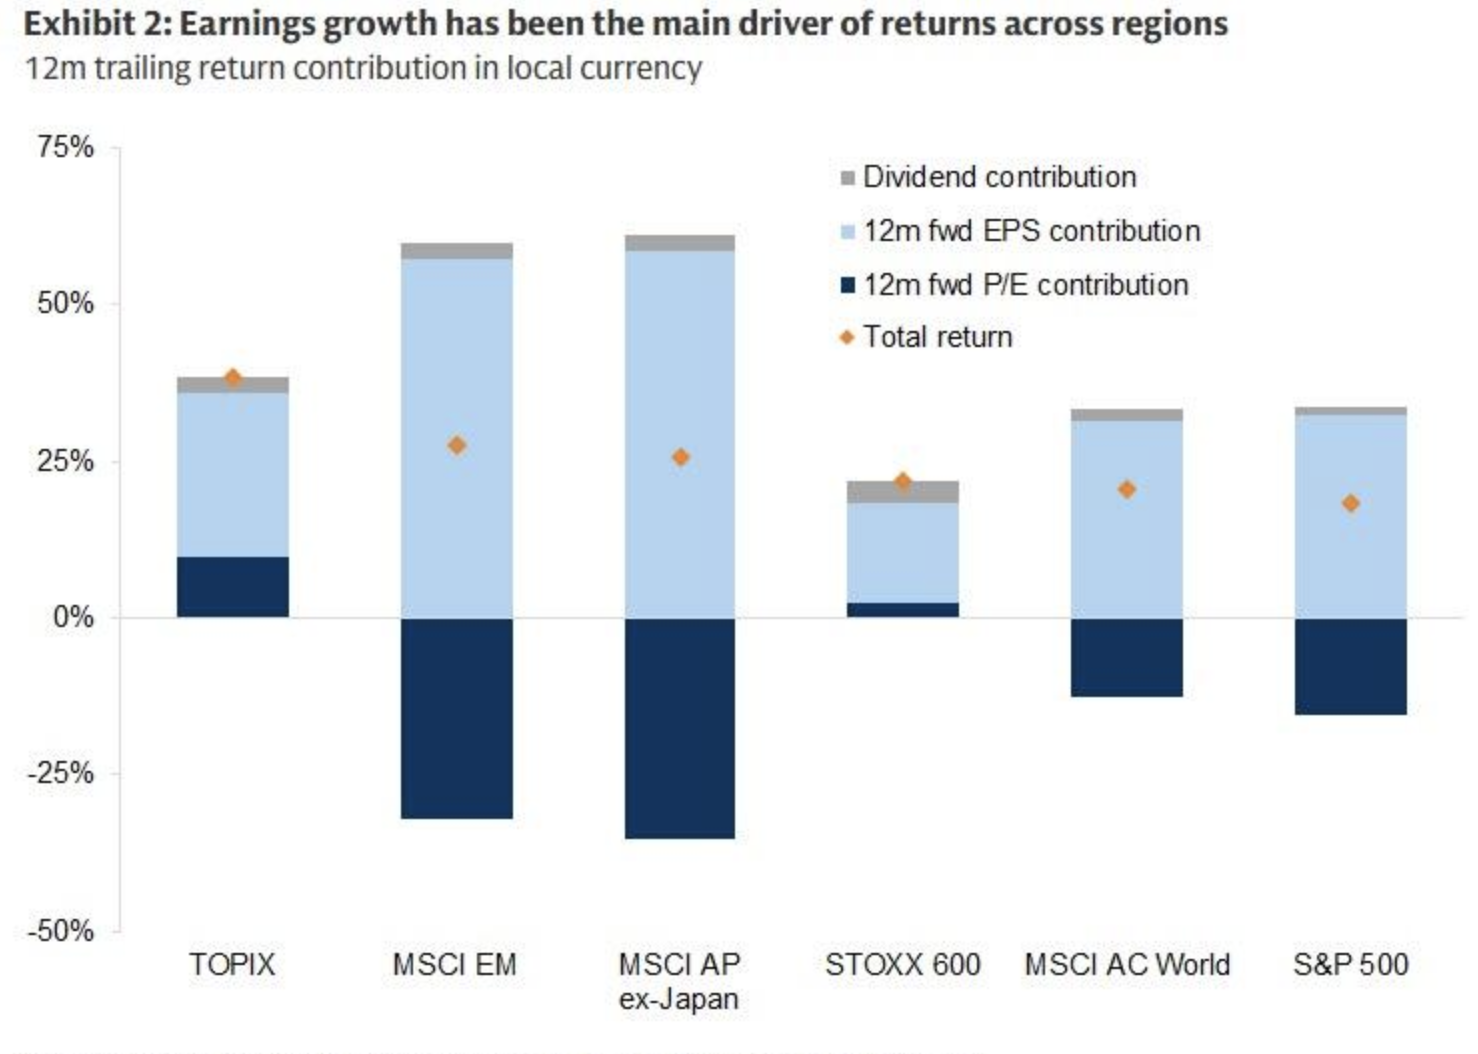
Oppenheimer betont in seinem globalen Strategiebericht mit dem Titel „Momentum, Rotation und Wertsteigerung durch Wachstum“, dass die aktuelle Marktrotation durch die Entwicklung der Unternehmensgewinne angetrieben wird und nicht durch Bewertungssteigerungen oder sinkende Zinsen. Nach über zehn Jahren extremer Konzentration von Marktkapitalisierung und Performance stehe ein struktureller Wendepunkt bevor, wodurch die Chancen für Investoren, durch echte Diversifikation Erträge zu erzielen, zunehmen.
Bewertungen im Technologiesektor unter Druck, Vorteil des freien Cashflows schrumpft
In den Jahren nach der Finanzkrise profitierte der Technologiesektor von einem Asset-light-Geschäftsmodell, explodierender Nachfrage nach Cloud Computing und Software sowie Bewertungsaufschlägen in einem Umfeld von Nullzinsen, was zu stetigen Steigerungen der Gewinnmargen und der Eigenkapitalrendite (ROE) führte und ihn zum Kernsegment für globale Investitionen machte.
Mit dem Aufkommen von ChatGPT wurde jedoch ein regelrechtes Wettrennen um die Kapitalinvestitionen unter den Hyperscalern entfacht. Oppenheimer stellt fest, dass dieser Superzyklus der Kapitalausgaben die finanziellen Eigenschaften des Technologiesektors grundlegend verändert – die massiven Investitionen schmälern dauerhaft den freien Cashflow und zwingen die Unternehmen zunehmend zur Finanzierung am Fremd- und Eigenkapitalmarkt.
Gemessen an der freien Cashflow-Rendite hat das von Hyperscalern dominierte US-Aktiensegment gegenüber europäischen Value-Märkten deutlich an Vorteil eingebüßt, was die jüngste Rotation im relative Performancefundament unterstützt. Gleichzeitig führen höhere staatliche Schulden, anhaltender Inflationsdruck und das wachsende Angebot an Anleihen zu steigenden Kapitalkosten, wodurch das Gewinnwachstum zum Haupttreiber für Aktienrenditen wird.
Gewinngetriebene Rotation, Neubewertung traditioneller Branchen
Bemerkenswert ist, dass diese Marktausweitung nicht durch Bewertungsblasen oder expansive Geldpolitik entsteht, sondern auf solidem Gewinnwachstum fußt. Laut Oppenheimer ist nicht nur das Gewinnniveau stark, auch die Gewinnprognosen werden kontinuierlich nach oben angepasst und liefern eine doppelte Fundamentbestätigung für den Markt.
Der massive Kapitaleinsatz der Hyperscaler und Chiphersteller, kombiniert mit staatlichen Investitionen in Energiesicherheit, kritische Infrastruktur und Verteidigung, hat einen neuen Superzyklus der Kapitalausgaben ausgelöst. Die Spillover-Effekte dieses Zyklus beleben lange vernachlässigte traditionelle Branchen, und etwa die Industriebranche profitiert von deutlich verbesserten Wachstumsaussichten und Bewertungen.
Auf Länderebene bleibt die ROE in den verschiedenen Regionen insgesamt hoch, die Aktienkorrelation nimmt ab und mit der fortlaufenden Rotation der führenden Sektoren steigen die Alpha-Chancen. Oppenheimer glaubt, dass der US-Markt trotz eines sinkenden P/E aufgrund des Technologiesektors aus Sicht der ROE weiterhin der attraktivste Markt weltweit ist.
Wendepunkt bei der Konzentration, Wert der Diversifikation kehrt zurück
Goldman Sachs sieht den Rückgang der Aktienkorrelation sowie das schnelle Ende von Momentum-Strategien als Beschleuniger des Führungswechsels im Markt, der eine günstigere Umgebung für selektives Value-Investing im Wachstumsbereich schafft.
Oppenheimers zentrale Einschätzung lautet: Nach über zehn Jahren extremer Konzentration bzgl. Marktkapitalisierung und Performance durchläuft der globale Aktienmarkt jetzt einen gesunden Normalisierungsprozess und Diversifikation bringt wieder reale Erträge. Er erwartet, dass sich dieser Trend weiter fortsetzt.
Für Investoren bedeutet das: Die Strategie, ausschließlich US-Hyperscaler zu fokussieren, verliert an Attraktivität; eine ausgewogene, branchen- und regionenübergreifende Allokation wird wieder zum maßgeblichen Erfolgsmodell.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Japan greift wieder ein? Die Zentralbank Japans soll Wechselkurse überprüft haben, der Yen verringert seine Verluste.
Laut japanischen Medien hat die Bank of Japan nach einer Rückfrage bei Marktteilnehmern zum Wechselkursniveau dafür gesorgt, dass der zuvor um mehr als 1 % gefallene Yen gegenüber dem US-Dollar einen Teil seiner Verluste wieder aufholte. Die Zinserhöhung der Bank of Japan am Freitag konnte den Wechselkurs nicht stärken; zwei Entscheidungsträger stimmten dagegen, was Zweifel an dem weiteren Zinserhöhungspfad aufkommen ließ.
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


