
Corning legte einen "perfekten" Geschäftsbericht vor, aber der Markt will ihm eine negative Bewertung geben.

Corning hat am Dienstag vor Börsenöffnung ein Ergebnis präsentiert, das den meisten CEOs erlauben würde, stolz in eine Telefonkonferenz zu gehen. Der Kernumsatz im Q2 beträgt 4,74 Milliarden US-Dollar, ein Plus von 17 % gegenüber dem Vorjahr und liegt über den Analystenerwartungen von 4,61 Milliarden US-Dollar. Das Kernergebnis je Aktie liegt bei 0,78 US-Dollar, ein Anstieg um 30 %, ebenfalls über dem erwarteten Wert von 0,76 US-Dollar.
Der stärkste Teil dieses Quartalsberichts liegt im Bereich der optischen Kommunikation: Das Segment erzielt im Q2 einen Umsatz von 2,07 Milliarden US-Dollar, ein Plus von 32 %. Innerhalb der Unternehmensnetzwerke stieg das Geschäft um 65 % – und die Wachstumsrate der generativen AI-bezogenen Produkte war laut Unternehmen “deutlich schneller”. Corning hat keine konkreten Zahlen genannt, aber man kann sich vorstellen, wie die Kurve aussieht.
In diesem Quartal konnte Corning außerdem zwei Großaufträge sichern, die seine Rolle in der AI-Erzählung festigen.
Amazon hat einen mehrjährigen Vertrag im Wert von mehreren Milliarden US-Dollar unterzeichnet, nach dem Corning für den Ausbau seiner Rechenzentren in den USA Glasfaser, Lichtwellenleiter und vollständige Verbindungslösungen liefert. Auch Nvidia ist eine langfristige Partnerschaft mit Corning eingegangen: Corning verpflichtet sich, die US-amerikanische Produktionskapazität für optische Verbindungen um das Zehnfache und die Kapazität für Glasfasern um über 50 % zu erhöhen, um mit dem Tempo der AI-Fabrikbauten Schritt zu halten.
Diese beiden Verträge zusammengenommen bedeuten, dass die Beziehung zwischen Corning und AI-Infrastruktur längst nicht mehr nur auf “Lieferanten”-Ebene besteht – es bildet sich eine strategische Symbiose. Diese Art von Knappheit ist der Grund, warum der Markt bereit ist, Corning vom traditionellen Industrie-Bewertungsmodell zu einer Bewertung wie bei Tech-Aktien umzupreisen.
Das Problem ist: Wenn man die Erzählung so weit ausgeschöpft hat, schaut der Markt nicht mehr darauf, was man erreicht hat, sondern darauf, ob man die Erwartungen, die bereits vollständig kalkuliert wurden, sogar noch übertrifft.
Die Prognose von Corning fürs Q3: Kernumsatz 4,9 bis 5,0 Milliarden US-Dollar, Kernergebnis je Aktie 0,85 bis 0,89 US-Dollar. Das EPS ist nicht zu beanstanden – der Mittelwert von 0,87 US-Dollar entspräche etwa 28 % Wachstum gegenüber dem Vorjahr und liegt deutlich über dem Analystenkonsens von 0,83 US-Dollar.
Beim Umsatz hingegen wird es etwas knifflig. Die Analystenschätzungen für Q3 liegen ebenfalls bei etwa 5,0 Milliarden US-Dollar, und die Obergrenze von Corning trifft diese Zahl gerade noch, der Mittelwert von 4,95 Milliarden liegt faktisch leicht unter dem Marktkonsens.
In einem Bewertungsrahmen, in dem das EPS für das Gesamtjahr auf 3,18 US-Dollar und das zukunftsbezogene KGV auf über 44 steigt, ist ein Mittelwert leicht unter den Erwartungen bereits ein Problem. Das liegt nicht an schlechten Ergebnissen – sondern am zu hohen Preis.
Die Bewertungsexplosion von Corning hat ihren eigenen Story-Hintergrund.
Am Investors Day im Mai hat das Management die Springboard-Planungen stark nach oben korrigiert: Bis Jahresende sollen die jährlichen Umsätze 20 Milliarden US-Dollar erreichen, Ende 2028 dann 30 Milliarden, Ende 2030 40 Milliarden; das Ziel für den jährlichen Umsatzwachstum im Zeitraum Q4 2026 bis Q4 2030 beträgt 19 %, der Gewinn soll dabei sogar schneller wachsen, als der Umsatz. Kombiniert mit den Kooperationsverträgen mit Amazon und Nvidia hat der Markt Corning schnell von einem “Spezialglashersteller” zu einem “Kernlieferanten für AI-Infrastruktur” umbewertet.
Die Dynamik dieser Neupreisung zeigt der Aktienkurs sehr deutlich. Anfang des Jahres lag er bei etwa 87 US-Dollar, in über sechs Monaten stieg er bis Ende Juni auf das Allzeithoch von 271,78 US-Dollar. Selbst nach einem Rückgang von fast der Hälfte im letzten Monat, schloss die Aktie am Montag bei 143 US-Dollar – ein Plus von mehr als 60 % im laufenden Jahr.
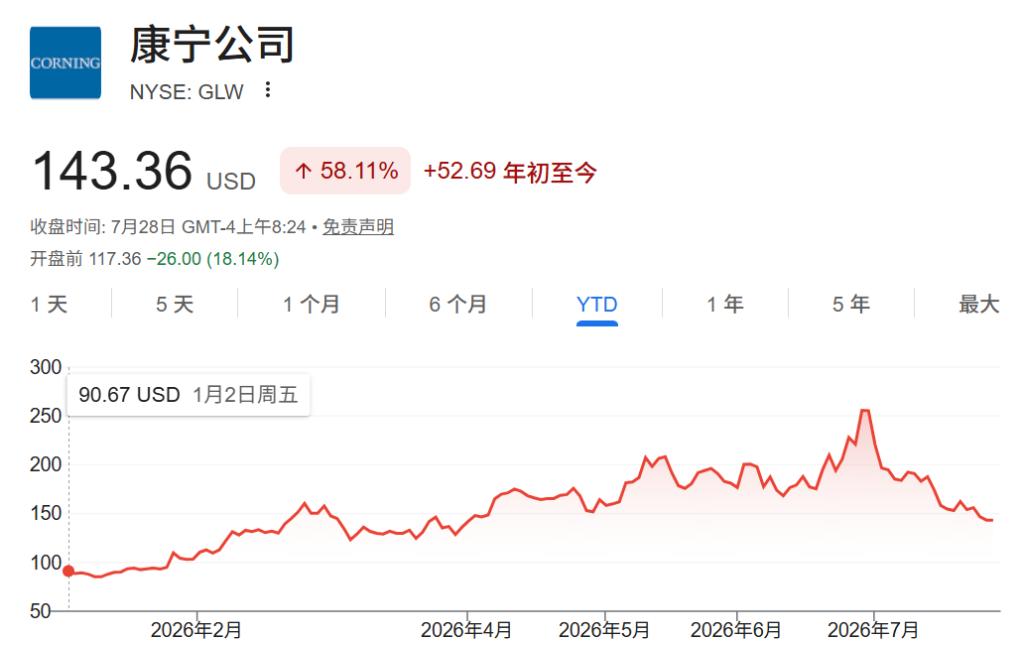
Was bedeutet das? Es bedeutet, dass Corning sich im Quartalsbericht nicht mehr mit “dem eigenen Vorjahres-Ergebnis” misst, sondern mit einem Bewertungsrahmen, in dem der AI Capex-Superzyklus bereits vollständig diskontiert ist.
Genügt ein Wachstum von 32 % im Bereich optische Kommunikation? Für ein traditionelles Materialunternehmen mit einem KGV von 40 wäre es geradezu luxuriös. Aber für ein Unternehmen, das der Markt bereits wie eine AI-Wachstumsaktie bewertet und wo das Konsensziel bei über 215 US-Dollar liegt, ist der Bericht einfach nur “okay im Erwartungen entsprechen”.
Genau das ist das aktuelle Dilemma des Marktes. Derzeit decken 16 Analysten Corning ab, 9 empfehlen Kauf, 7 halten, das Konsensziel liegt bei etwa 220 US-Dollar. Selbst wenn theoretisch noch mehr als 50 % Aufwärtspotenzial besteht, kauft der Markt offensichtlich nicht mit – institutionelle Investoren reduzieren seit dem Hochpunkt im Juni ihre Positionen, und der Anteil der Kaufbewertungen ist von 76 % zu Jahresbeginn auf 70 % gesunken.
Der eigentliche Streitpunkt im Markt liegt bei einer unumgänglichen Frage: Sollte Corning als zyklisches Materialunternehmen oder als strukturelles AI-Wachstumsunternehmen betrachtet werden?
Ist es ersteres, wären 44-faches KGV eine Blase. Ist es letzteres und der aktuelle AI Capex beschleunigt weiterhin, könnte die Bewertung noch Bestand haben. Aber die Marktpreisung sagt letztlich allen: Wir sind nicht vollends überzeugt.
Der Bericht enthält durchaus beruhigende Aspekte. Die Profitabilitätszahlen sind wirklich gut. Die Kernbruttomarge liegt bei 39,6 %, ein Plus von 120 Basispunkten gegenüber dem Vorjahr. Die operative Kernmarge beträgt 20,9 %, eine Verbesserung um 190 Basispunkte – das beste operative Hebelergebnis seit neun Quartalen. Die Kern-ROIC erreicht 14,9 %, ein Plus von 180 Basispunkten. Der bereinigte freie Cashflow beträgt 1,42 Milliarden US-Dollar. Neun Quartale in Folge vergleichsweise schnelles Wachstum – diese Kontinuität beantwortet viele Fragen zur “zyklischen oder wachstumsorientierten Aktie”.
Das Solargeschäft ist eher ein noch im Druck befindlicher Optionsschein.
Q2 Umsatzwachstum von 90 % gegenüber dem Vorjahr, allerdings gab es im Quartal verlängerte Wartungen und Anlagenupgrades im Wafer-Werk – inklusive Umstellung auf permanentes Stromsystem – was die Gewinne belastete. Das Management verspricht für Q3 eine Verbesserung der Profitabilität im Solargeschäft und das endgültige Ziel von mehr als 3 Milliarden US-Dollar Jahresumsatz mit “starken Gewinnen und Cashflows”. Aber bis die Margen tatsächlich besser werden, spielt dieses Segment in den Bewertungsmodellen eher die Rolle einer Kaufoption als eines realisierten Wertes.
Zurück zum eigentlichen Konflikt. Die AI-Erzählung bei Corning ist real, Kundenstruktur und Auftragsqualität im Bereich optische Kommunikation sind solide, die Geschwindigkeit der Margenverbesserung belegt, dass der operative Hebel greift. Aber aktuell geht es beim Markt nicht mehr um “ob die Story wahr ist”, sondern um mehr.
Wenn eine Aktie in einem halben Jahr sich verdoppelt, kann jede noch so schöne Bilanz, die die Erwartungen nicht klar übertrifft, kurzfristig zu einer Neupreisung führen. Das Ergebnis von Corning am Dienstag hat dies nicht geschafft. Es ist kein schlechter Bericht, nur nicht gut genug, um vergessen zu lassen, wie teuer die Aktie ist.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Übernachtige US-Aktien | Drei Hauptindizes entwickeln sich uneinheitlich, US-Staatsanleihen und Ölpreise stören den Markt, Oracle (ORCL.US) Rechenzentrum-Projekt sorgt für Bedenken
Am Donnerstag schlossen die drei wichtigsten US-Aktienindizes uneinheitlich.
Drei Fed-Beamte geben am selben Tag eine restriktive Stellungnahme ab, die Marktprognosen für eine Zinserhöhung im Oktober steigen auf 69%.
Am Donnerstag erklärte der Präsident der Federal Reserve von Philadelphia, dass eine weitere Straffung der Geldpolitik notwendig sein könnte; der Präsident der New York Federal Reserve äußerte, dass eine erneute Zinserhöhung im Laufe des Jahres angemessen sei; die Präsidentin der Cleveland Federal Reserve wies darauf hin, dass das Risiko einer Entankerung der Inflationserwartungen erheblich gestiegen sei. Zuvor sagte am Mittwoch das Fed-Direktionsmitglied Michael Barr, dass eine weitere Anpassung der Geldpolitik möglicherweise notwendig sei; am Dienstag wies der Präsident der Richmond Federal Reserve darauf hin, dass das Risiko einer Verfestigung der Inflation zunimmt. Aufgrund dieser hawkishen Äußerungen und starker Wirtschaftsdaten ist die Wahrscheinlichkeit einer Zinserhöhung im Oktober laut Markterwartungen von 53 % am vergangenen Wochenende auf 69 % gestiegen.
Verstärkte Verkäufe von US-Staatsanleihen! Siebenjährige US-Staatsanleihen stoßen auf geringes Interesse bei der Auktion, das Rückkaufvolumen des Finanzministeriums bleibt erneut unter dem Limit, und die Renditen von Kommunalanleihen erreichen ein 15-Jahres-Hoch.
Am Donnerstag stieg die Rendite der 7-jährigen US-Staatsanleihe bei einer Auktion des US-Finanzministeriums auf 5,085% und erreichte damit einen historischen Höchststand für diese Laufzeit. Der Anteil der zugeteilten Auslandsinvestoren fiel auf den tiefsten Stand seit fast zwei Jahren. Das US-Finanzministerium erweiterte die Rückkaufoperationen, erreichte jedoch lediglich 68% des Höchstlimits, was unter den 86% der letzten Runde liegt und geringer als erwartet ausfiel. Der Druck griff auch auf den US-Kommunalanleihemarkt über: Die Rendite der 30-jährigen Anleihen überschritt die 5%-Marke und erreichte den höchsten Wert seit 2011, während das Verkaufsvolumen das größte seit Beginn der Pandemie war. Am Donnerstag stieg die Rendite der 10-jährigen US-Staatsanleihen erstmals seit 2007 über 5,2%.
Macron: Frankreich wird Saudi-Arabien militärisch unterstützen, um die Ölanlagen im Hafen Yanbu am Roten Meer zu schützen
Macron erklärte, dass Frankreich Truppen nach Yanbu entsenden sowie Radar- und Verteidigungssysteme bereitstellen werde. Er betonte, dass die Aufgabe des Einsatzes darin bestehe, die Einrichtungen in Yanbu zu schützen und nicht in regionale Konflikte einzugreifen. Am vergangenen Freitag sagte er, nachdem die Straße von Hormus blockiert war, sei die saudische Ost-West-Ölpipeline zeitweise zur wichtigen alternativen Transportroute geworden, aber die Öllieferungen durch die Pipeline seien infolge des Angriffs der Huthi-Miliz aus dem Jemen auf Yanbu stark zurückgegangen.
Krypto-Preise
Mehr


