
Höhepunkte des Intel Q2 Quartalsberichts 2026: Umsatz steigt im Jahresvergleich um 25 % und erzielt das stärkste Wachstum seit 15 Jahren, Data Center und AI-Geschäft explodieren um 59 %, Q3-Prognose übertrifft alle Erwartungen
 2026/07/24 03:48
Kernpunkte
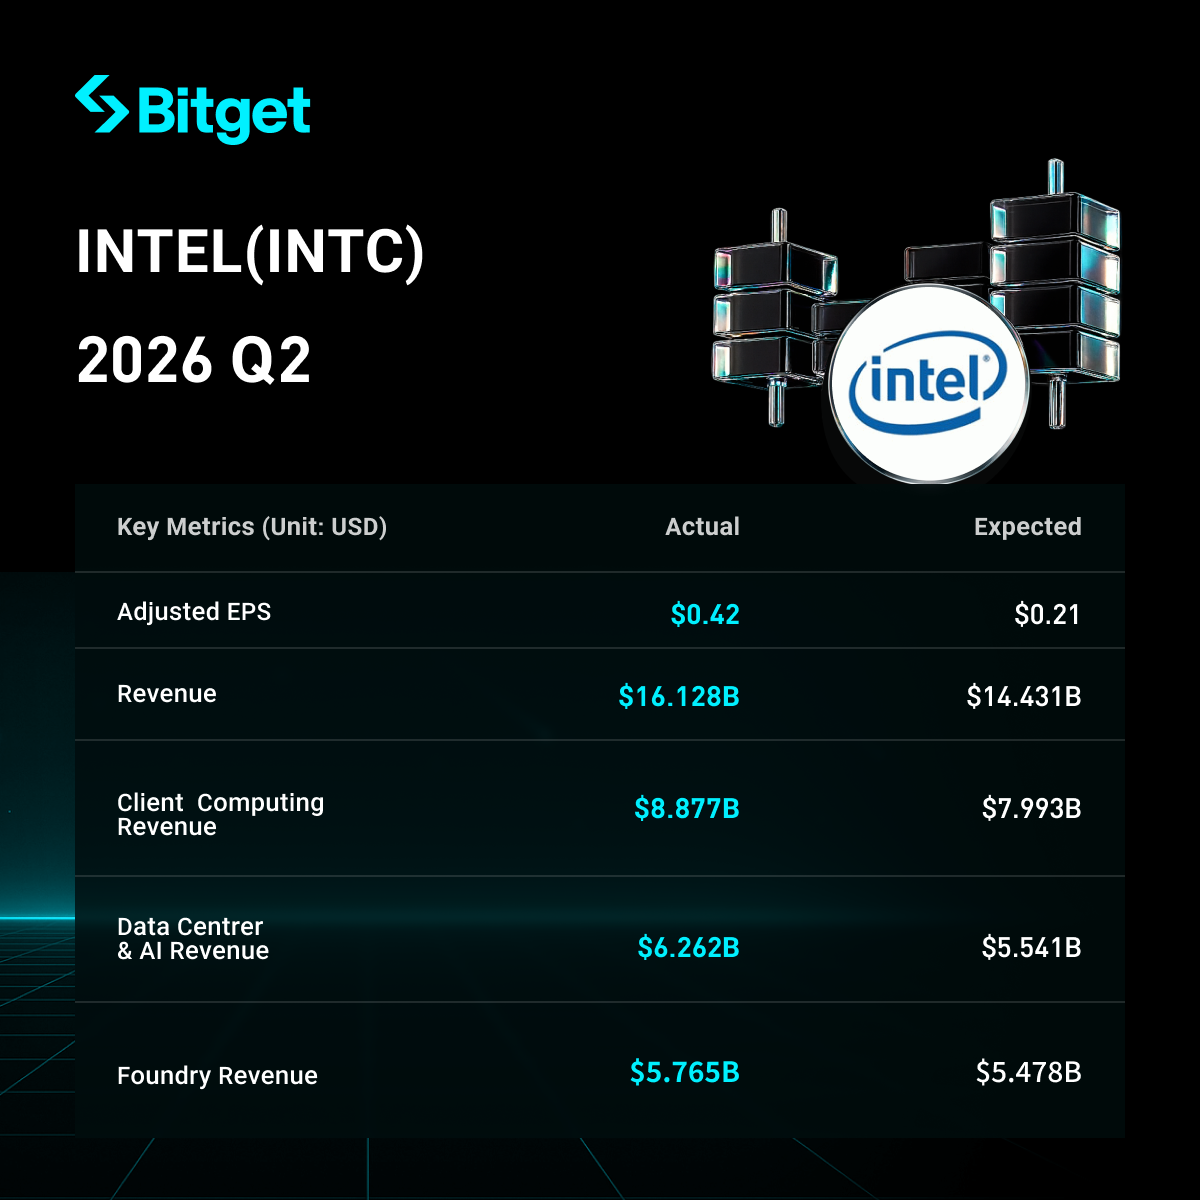
Intel (INTC) lieferte im zweiten Quartal 2026 deutlich bessere Ergebnisse als vom Markt erwartet. Der Umsatz betrug 16,1 Milliarden US-Dollar, was einem Anstieg von 25 % gegenüber dem Vorjahr entspricht und das stärkste Quartalswachstum seit dem dritten Quartal 2011 markiert – fast 12 % über der Analystenerwartung. Das Geschäft mit Datenzentren und AI trieb das Wachstum maßgeblich an, mit einem Umsatzanstieg von 59 % gegenüber dem Vorjahr. Der Non-GAAP-Gewinn pro Aktie lag bei 0,42 US-Dollar und übertraf die Erwartungen deutlich. Die Umsatzprognose des Unternehmens für das dritte Quartal liegt zwischen 15,8 und 16,8 Milliarden US-Dollar, der Mittelwert etwa bei 16,3 Milliarden US-Dollar, und das gesamte Intervall übertrifft die Markterwartung. CEO Pat Gelsinger betonte, dass AI den Bedarf an Rechenleistung „wie nie zuvor“ antreibt. Nach Veröffentlichung des Quartalsberichts stieg der Aktienkurs nachbörslich zeitweise um mehr als 13 %, bevor er sich abschwächte. Insgesamt zeigt sich eine deutliche Verbesserung der kurzfristigen Nachfrage und Ausführungskraft, doch das Foundry-Geschäft schreibt weiterhin Verluste und die Transformation befindet sich noch in der „Reparaturphase“ und nicht in vollständiger Umkehr.
Detaillierte Analyse
- Gesamte Umsatz- und Gewinnentwicklung
- Quartalsumsatz: 16,1 Milliarden US-Dollar, 25 % Wachstum gegenüber dem Vorjahr (im Vergleich zum Vorjahr rund 12,9 Milliarden US-Dollar), fast 12 % über dem Marktkonsens von etwa 14,4 Milliarden US-Dollar.
- Non-GAAP Nettogewinn: 2,2 Milliarden US-Dollar, Non-GAAP verwässerter Gewinn je Aktie 0,42 US-Dollar (im Vorjahr noch Verluste).
- GAAP Nettoverlust: 11 Milliarden US-Dollar oder verwässerter Verlust je Aktie von 2,16 US-Dollar, hauptsächlich durch eine Wertveränderung von rund 12,529 Milliarden US-Dollar in Verbindung mit dem „Chips and Science Act“ verursacht.
- Bruttomarge: GAAP Bruttomarge 40,4 % (Vorjahr 27,5 %, Anstieg um 12,9 Prozentpunkte); Non-GAAP Bruttomarge 41,8 % (Vorjahr 29,7 %).
- Betriebsgewinn: Konsolidiert rund 1,8 Milliarden US-Dollar, eine deutliche Trendwende gegenüber einem Betriebsverlust von etwa 3,2 Milliarden US-Dollar im Vorjahr.
- Betriebskapitalfluss: 7 Milliarden US-Dollar; bereinigter freier Cashflow minus 8,419 Milliarden US-Dollar.
- Treiber: Starke Marktnachfrage zusammen mit verbesserter Ausführung (Steigerung des Yield Factory, kürzere Produktionszyklen führen zu höherem Auslieferungsvolumen), anhaltende Nachfrage nach Rechenleistung durch AI.
- Datenzentrum und AI Geschäft (DCAI) Entwicklung
- Umsatz: 6,3 Milliarden US-Dollar, Wachstum von 59 % gegenüber dem Vorjahr (im ersten Quartal rund 22 %, eine Beschleunigung um das 2,7-fache).
- Betriebsgewinn: von etwa 600 Millionen US-Dollar im Vorjahr auf 2,5 Milliarden US-Dollar stark gestiegen.
- Wesentliche Treiber: Steigende Anerkennung der Rolle von CPUs bei AI-Infrastrukturen durch Cloud- und Unternehmenskunden; Xeon 6-Serie als eines der am schnellsten wachsenden Produkte in der Unternehmensgeschichte; Servergeschäft mit rekordverdächtigem Wachstum.
- Management betont: AI treibt eine beispiellose Nachfrage nach Rechenleistung an, die Rolle von x86 CPU bei AI-Workloads wird zunehmend gestärkt.
- Entwicklung anderer Geschäftsbereiche
- Client Computing and Physical AI: Umsatz 8,9 Milliarden US-Dollar, 13 % Wachstum gegenüber dem Vorjahr (im ersten Quartal nur etwa 1 %).
- Intel Foundry: Umsatz 5,8 Milliarden US-Dollar, Wachstum von 31 % gegenüber dem Vorjahr (im ersten Quartal rund 16 %). Das Geschäft verbucht immer noch einen Verlust von rund 2 Milliarden US-Dollar.
- Gesamtumsatz Intel-Produkte: 15,1 Milliarden US-Dollar, Wachstum von 28 %.
- Sonstige Geschäfte: rund 700 Millionen US-Dollar, Rückgang von 33 % gegenüber dem Vorjahr.
- Struktur: Produktgeschäft und Foundry-Geschäft verzeichnen zweistelliges Wachstum, jedoch belasten Foundry-Verluste weiterhin das konsolidierte Gewinnbild.
- Investitionsausgaben und Zukunftspläne
- Die geplanten Investitionsausgaben für das Jahr 2026 steigen auf 20 Milliarden US-Dollar, was die Zuversicht des Managements hinsichtlich der allgemeinen Kundennachfrage widerspiegelt.
- Im zweiten Quartal wurden etwa 2,652 Milliarden US-Dollar an Sachanlagen hinzugefügt.
- Investitionsschwerpunkte: Fortschrittliche Fertigung, Bau neuer Wafer-Fabriken, Gerätebeschaffung und Kundenzertifizierung; Förderung von Intel 18A Prozessen; Ausbau der Kapazitäten beim fortschrittlichen Packaging und Foundry-Netzwerk.
- Zusätzliche Risiken und Kosten: Das Foundry-Geschäft befindet sich weiterhin in einer investitionsintensiven Phase, externe Kundenzertifizierung, Kapazitätsauslastung und Zeitplan für Rentabilität müssen sich erst noch bewähren; kurzfristig könnten Margen und freier Cashflow weiter belastet werden.
- Ausblick für das nächste Quartal (drittes Quartal 2026)
- Umsatzprognose: 15,8–16,8 Milliarden US-Dollar (Mittelwert rund 16,3 Milliarden US-Dollar).
- Jahresvergleich: Entspricht einem Wachstum von etwa 15 % bis fast 23 % gegenüber dem Vorjahr.
- Vergleich mit Markterwartung: Der gesamte Bereich liegt über den Analystenschätzungen (ca. 15,06–15,1 Milliarden US-Dollar), das untere Ende ca. 5 % höher, das obere Ende mehr als 10 % höher.
- Quartalsvergleich: Unteres Ende etwa -2,0 % ggü. Q2, Mittelwert +1,1 %, oberes Ende +4,2 %.
- Weitere Angaben: GAAP Bruttomarge rund 41,0 %, Non-GAAP Bruttomarge rund 42,0 %; Non-GAAP EPS ca. 0,38 US-Dollar.
- Signal des Managements: Die Nachfrage wird weiterhin stark bleiben, ist kein einmaliges Ereignis.
- Markthintergrund und Anlegerbedenken
- Kernkonflikt: Kurzfristiger Umsatz und Prognose deutlich über den Erwartungen, was starke Nachfrage, bessere Auftragsabwicklung und Auslieferungen belegt; Anleger achten jedoch weiterhin auf nachhaltige Margen, freien Cashflow, langfristige Konkurrenzfähigkeit im Datenzentrum, AI-Engagement und die Rentabilität der Foundry-Investitionen.
- Marktherausforderungen: Im AI-Boom weniger präsent als Nvidia und AMD in der Beschleuniger-Diskussion; hohe Kosten beim Fortschritt in fortschrittlicher Fertigung; Foundry-Geschäft hat noch nicht ausreichend externen Großkundenstamm aufgebaut; die Nachhaltigkeit der PC-Erholung bleibt umstritten.
- Reaktion der Anleger: Im regulären Handel vor dem Bericht fiel die Aktie um über 2 %, was vorsichtige Stimmung widerspiegelt; nach dem Quartalsbericht stieg der Kurs nachbörslich temporär über 13 % (anschließend Rückgang), zentraler Handelsansatz ist die „revision pessimistische Erwartung“ und nicht die vollständige Bestätigung des langfristigen Turnarounds. Fokus weiterhin auf „Reparatur“ und nicht auf „volle Umkehr“.
Aktienaktionen für begrenzte Zeit:Juli-Vorteile für neue Nutzer: Kaufen Sie US-Aktien und erhalten Sie Nvidia-Aktien gratis Jetzt lohnt sich das Trading mehr!
Haftungsausschluss: Der Inhalt dieses Artikels dient lediglich als Referenz und stellt keine Investitionsempfehlung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Krypto-Preise
Mehr


