
Das große KI-Quartalsbericht-Examen Ende Juli: Die Wall Street wartet nicht nur auf Wachstum, sondern auf den Beweis der Rendite von 750 Milliarden US-Dollar Investitionen

Ende Juli werden Alphabet, Microsoft, Meta und Amazon ihre Finanzberichte konzentriert veröffentlichen. Oberflächlich betrachtet wartet der Markt weiterhin darauf, ob die Einnahmen aus Suchanzeigen, Azure, AWS oder Meta-Werbung die Erwartungen übertreffen können; doch was tatsächlich den Aktienkurs und die Entwicklung der AI-Branche bestimmt, ist längst nicht mehr, ob in einem Quartal ein paar Prozentpunkte mehr verdient wurden, sondern ob die vier Unternehmen nachweisen können, dass die weltweit beispiellosen Investitionen in AI-Infrastruktur in nachhaltige Umsätze, Gewinne und Cashflow umgesetzt werden.
Diese Prüfung findet in einem ungewöhnlich angespannten Marktumfeld statt. Der AI-Zyklus ist noch nicht beendet; der Bedarf an Rechenleistung wird von verschiedenen Instituten sogar als „fast grenzenlos“ beschrieben. Dennoch werden Investitionen längst nicht mehr so bedingungslos belohnt wie in den letzten zwei Jahren.
01 Was den Markt wirklich beunruhigt, sind nicht die AI-Nachfrage, sondern die zu langsam kommenden Erträge
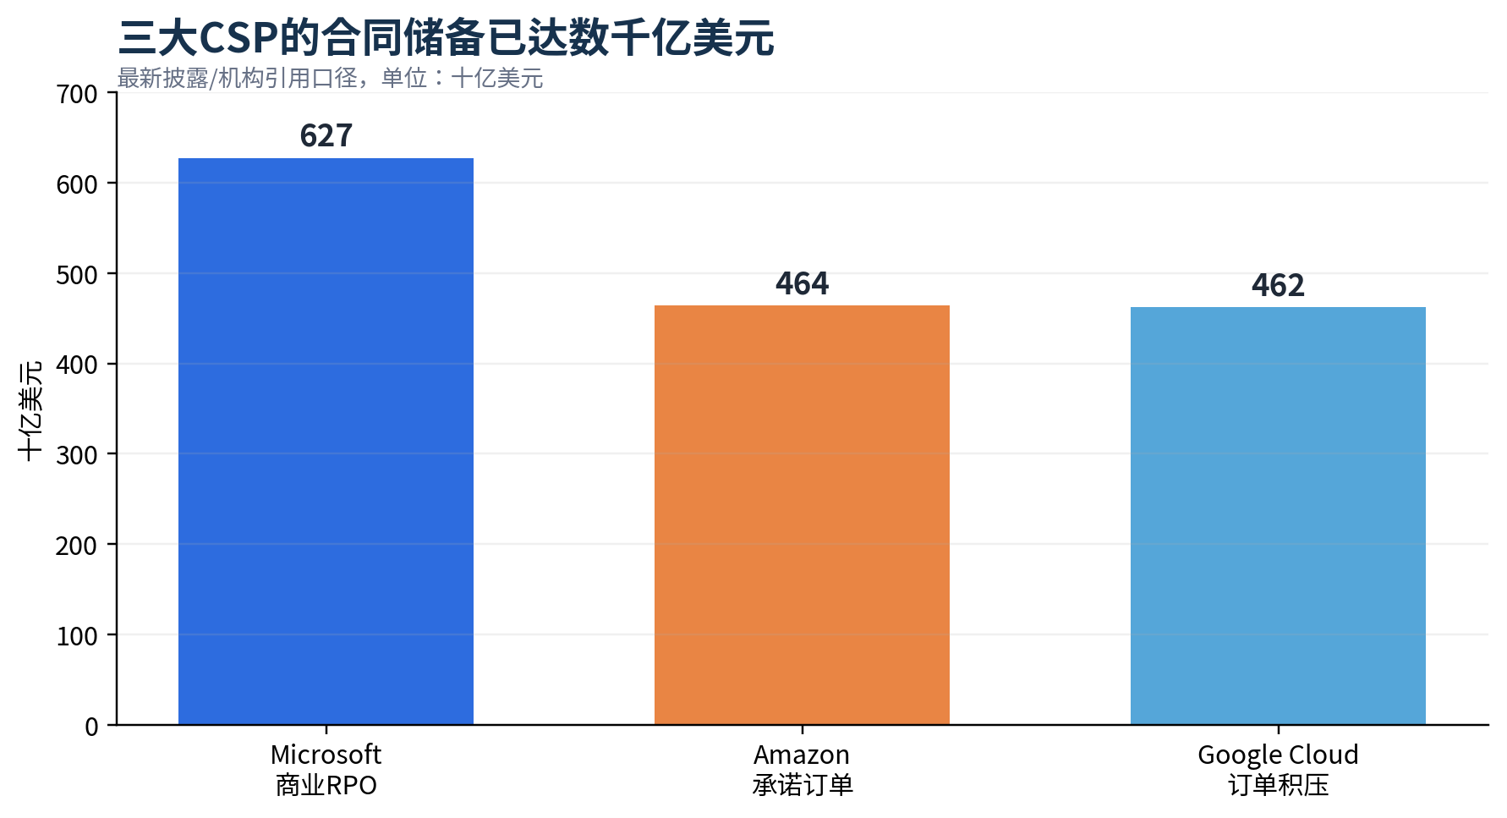
Das zentrale Problem an der Wall Street ist derzeit nicht, ob es eine Nachfrage nach AI gibt. Microsofts kommerzielle verbleibende Verpflichtungen haben bereits 627 Milliarden Dollar erreicht; bei Amazon liegen die in den Berichten offen gelegten Auftragszusagen bei etwa 464 Milliarden Dollar; auch bei Google Cloud wächst der Auftragsbestand rasant. Microsoft, Google und AWS sind weiterhin in unterschiedlich starkem Maße mit unzureichender Rechenleistung konfrontiert, neue Rechenzentren, Strom und Beschleuniger haben nahezu einen klaren Verwendungszweck.
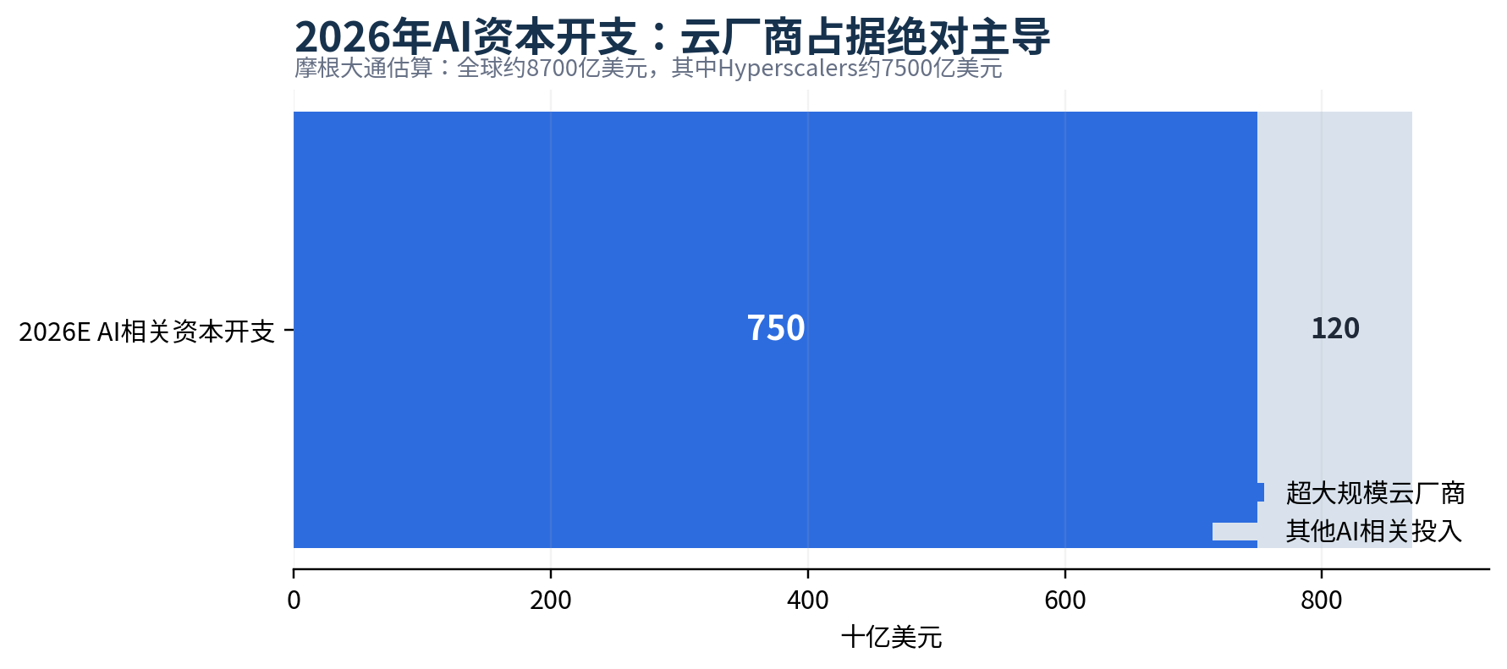
Das Problem besteht darin, dass das Investitionsvolumen zur Deckung dieser Nachfrage in nie dagewesene Größenordnungen vordringt. JPMorgan schätzt, dass die AI-bezogenen Investitionsausgaben 2026 fast 870 Milliarden Dollar erreichen könnten, wobei die hyperskalierenden Cloud-Anbieter etwa 750 Milliarden Dollar ausmachen; die Prognosen für 2027 zeigen, dass die Investitionsausgaben von Google, Amazon und Meta jeweils um etwa 54 %, 42 % und 42 % steigen könnten. Gleichzeitig hat sich das Fremdkapitalvolumen der fünf größten Cloud-Anbieter von rund 40 bis 50 Milliarden Dollar im Jahr 2022 auf etwa 190 Milliarden Dollar im Jahr 2026 erhöht, und auch Google nutzt erstmals umfangreiche Eigenkapitalfinanzierung.
Dies verändert die Bewertungskriterien für Finanzberichte. Früher bedeutete eine Erhöhung der Investitionsausgaben normalerweise einen starken AI-Nachfrage, was sich positiv auf die Chip- und Rechenzentrum-Industrie auswirkte. Nun kann dieselbe Erhöhung als Verschlechterung des freien Cashflows, steigende Abhängigkeit von Finanzierung und weitere Verzögerung des Investitionsrenditezyklus interpretiert werden. Citi prognostiziert, dass Google, Amazon und Meta im neuen Aufbauzyklus zwischen 2027 und 2028 gleichzeitig einen negativen freien Cashflow aufweisen könnten.
……
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Krypto-Preise
Mehr


