
Der AI-Bullenmarkt steht am Scheideweg! An der Wall Street findet eine seltene Debatte zwischen Bullen und Bären statt

Hart·KI
Autor | Zhao Ying
Redaktion | Hart KI
Der Handel mit künstlicher Intelligenz geht ins dritte Jahr, und an der Wall Street gibt es selten eine öffentliche Spaltung bei der Bewertung dieser Marktsituation.
Führende Makroökonomen von BCA Research führten kürzlich eine interne Debatte zum KI-Markt, bei der sich die Argumente beider Seiten scharf gegenüberstanden.Die Bären sind der Ansicht, dass der US-Aktienmarkt sich in einer Gewinnblase befindet, die Bewertungen im optimistischsten Szenario ausgepreist sind und kaum Platz für Überraschungen bleibt.
Die Bullen dagegen betonen, dass der Markt für Rechenleistung eine große Knappheit aufweist, die Renditen der Investitionen schwer unterschätzt werden und die Breite des Gewinnwachstums weit über das hinausgeht, was allgemein angenommen wird.Der Kern dieser Debatte liegt nicht darin, ob KI real existiert, sondern wie lange diese Euphorie noch andauern wird und welchen Preis der Markt bei ihrem Ende zahlen muss.
Am Montag schloss der US-Aktienmarkt überwiegend schwächer, der S&P 500 fiel um 0,2 %, der Dow Jones Industrial Average sank um 0,6 % und der Nasdaq Composite blieb nahezu unverändert.
01
Bären: Gewinnblase ausgebildet, Bewertung übersteigt Tech-Höchstwert von 2000
Peter Berezin, Chefökonom von BCA Research, und Arthur Budaghyan, Leiter Macro & Emerging Markets, machten in ihrem jüngsten Webinar deutlich ihre skeptische Position. Beide sind der Meinung, dass sich der US-Aktienmarkt aktuell in einer Gewinnblase befindet – die Gewinnzahlen wirken zwar stark, aber die Nachhaltigkeit der Margen ist weniger solide als es scheint, und die Bewertungen sind bereits auf das ideale Szenario ausgepreist.
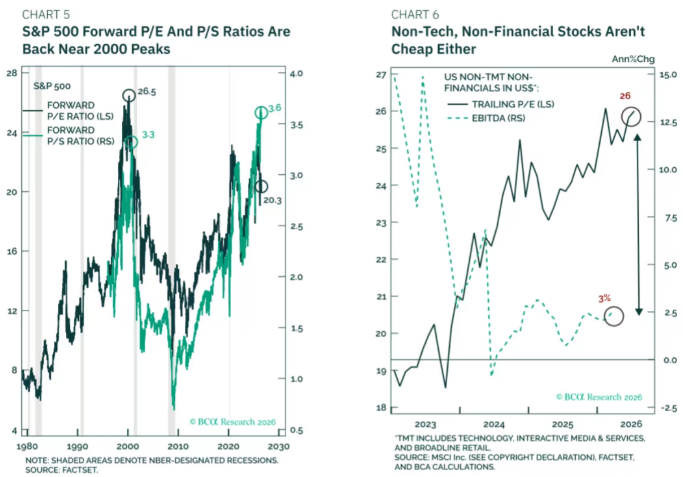
Aus Bewertungssicht zeigen nahezu alle Kennzahlen, dass die Aktien teuer sind. Wenn die Gewinnmargen des S&P 500 Index auf das Niveau von 2019 zurückgesetzt werden, liegt das aktuelle Forward-KGV bei etwa 27 – sogar höher als der historische Höchstwert von 26,5 im März 2000.Selbst wenn Tech- und Finanzwerte ausgenommen werden, bleiben die Bewertungen hoch – laut Daten von BCA Research und FactSet handelt der übrige Markt aktuell zu einem laufenden KGV von 26, während das Gewinnwachstum der letzten zwei bis drei Jahre nur rund 3 % betrug.
Zum Thema KI-Investitionen erklärten Berezin und Budaghyan, dass große Tech-Hyperscaler kollektiv Milliarden in Datenzentren, spezialisierte Chips, Stromnetze und Energie-Upgrades investieren. Diese hohen Kapitalkosten steigern zwar das buchhalterische Ergebnis, doch sie schmälern den realen Cashflow: "Jeder verkaufte Chip wird als Umsatz und Gewinn beim Verkäufer verbucht, der Käufer – also die Hyperscaler – verbuchen den Kauf als Investitionsausgabe und nicht als Betriebskosten. So steigt der Buchgewinn, aber der Cashflow nicht proportional," betonten beide.
Berezin fügte hinzu: "Letztlich könnte KI eine ähnliche Entwicklung wie Elektrizität nehmen – sie steigert die Unternehmenseffizienz, aber wenn sie allen zugänglich ist, führt das nicht zwingend zu mehr Unternehmensgewinnen."
02
Bullen: Nachfrage nach Rechenleistung übersteigt Angebot, Hyperscaler-Bewertungen auf Zehnjahrestief
Juan Correa, Leiter Portfolio-Konstruktion bei BCA Research, und Noah Weisberger, Leiter Aktienanalyse, vertreten die entgegengesetzte Position. Ihrer Ansicht nach befindet sich der Markt für Rechenleistung in einer Angebotsknappheit und nicht in einem Überangebot, die Renditen auf Kapitaleinsatz werden unterschätzt, und die Breite des Gewinnwachstums ist weitaus größer als bei den wenigen mit KI assoziierten Unternehmen.
Laut BCA Research sind die Rückstände – also bereits erfasste, aber noch nicht ausgelieferte Cloud-Aufträge – der großen Hyperscaler in den letzten zwei Quartalen um etwa 750 Milliarden US-Dollar gestiegen, was zeigt, dass die Nachfrage die Kapazität weiterhin übersteigt.
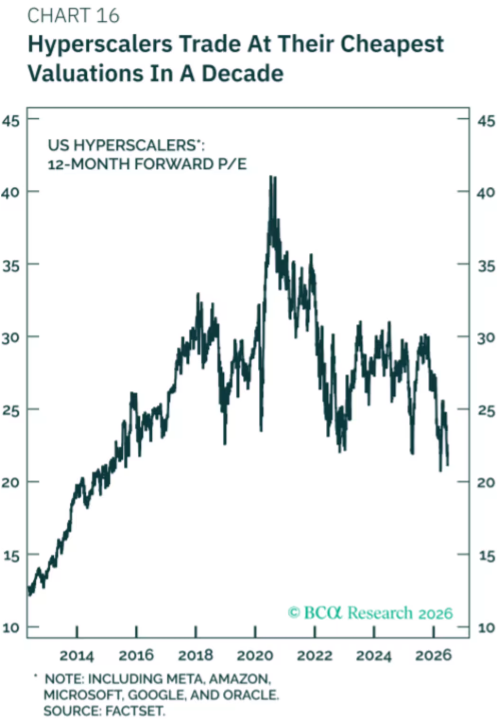
Beim Thema Bewertung sehen Correa und Weisberger trotz verbreiteter Bedenken eine Situation, in der die Hyperscaler aktuell auf dem niedrigsten Bewertungsniveau seit fast zehn Jahren handeln und gleichzeitig ihre Renditen weiter steigen.
Breitere Gewinnindikatoren zeigen: Die Mietpreise für die neueste GPU-Generation steigen im laufenden Jahr, der Wert von Cloud-Verträgen pro Megawatt hat sich gegenüber dem Vorjahr etwa verdoppelt, das Verhältnis EBIT zu Mitarbeiterzahl steigt stark; Auch außerhalb des Kerngeschäfts wachsen die Gewinne rasch, etwa bei Meta durch KI-getriebene Werbeeinnahmen und beim Suchgeschäft von Google, das sich kräftig erholt. "Der Markt wird in den kommenden zwei Quartalen vom tatsächlichen Gewinnwachstum, das diese Kapitalinvestitionen erzeugen, beeindruckt sein," so beide.
01
Zentraler Streitpunkt: Es geht nicht um das "Ob", sondern um das "Wann" und "Wie das Ende aussieht"
Bemerkenswert ist, dass sich die Debatte nicht auf die Echtheit der KI-Technologie fokussiert – beide Lager sind sich einig, dass KI Unternehmensproduktivität, Kapitalallokation und Arbeitsmarkt grundlegend verändert. Hier besteht kein Streit.
Der wahre Dissens betrifft die Zeitdimension:Wie lange kann die Investment-Euphorie für KI die Zweifel überholen – und wie massiv wird der Schock sein, wenn es zur Abrechnung kommt?
Interessant ist, dass selbst das Bullenlager zugibt, dass dieser Markt letztlich zerstörerisch enden wird. „Die Investmentwelle wird irgendwann enden und wahrscheinlich auf destruktive Weise,“ so Correa und Weisberger, „aber aktuell überwiegen die positiven wirtschaftlichen und fundamentalen Faktoren. Das größte Risiko für die Bullen ist Bewertungsschrumpfung, nicht ein Konjunktureinbruch oder ein Gewinnkollaps.“
Das bedeutet, ob die Investoren es merken oder nicht, sie stecken bereits mitten in dieser Debatte – und die Antwort wird der Markt in den kommenden Quartalen liefern.
Hart·KI
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


