
Von gehebelten ETFs bis zur freien Konvertierbarkeit des Won: Warum setzt Südkorea so viel aufs Spiel?

Am 19. Juli kündigten das südkoreanische Finanzministerium, die südkoreanische Zentralbank und die Finanzaufsichtsbehörden gemeinsam an, dass ausländischen Finanzinstituten erlaubt wird, Won über kurzfristige Überziehungen zu leihen, und Won-denominierte Anleihen als Sicherheiten für Finanztransaktionen verwendet werden dürfen. Ab 2027 können ausländische Investoren über zuvor registrierte ausländische Finanzinstitute unbegrenzt Won halten, handeln und übertragen, ohne dafür weitere Won-Konten in Südkorea eröffnen zu müssen. Gleichzeitig wird Südkorea ein Offshore-Won-Abwicklungssystem etablieren und schrittweise grenzüberschreitende Zahlungssysteme für Won-Stablecoins und die Zentralbank-Digitale-Währung (CBDC) entwickeln.
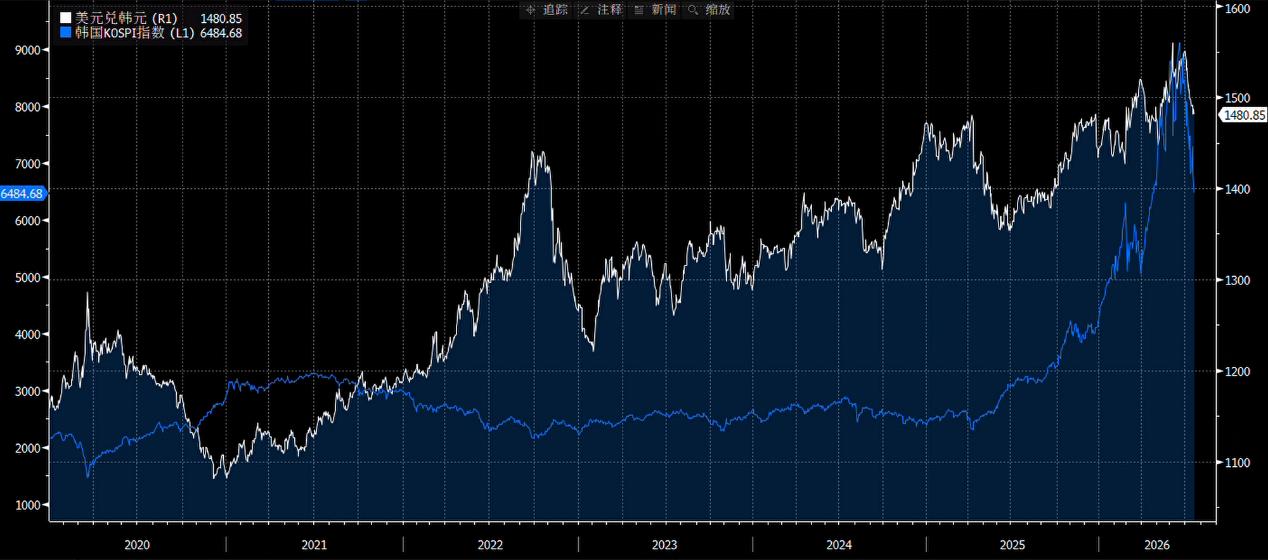
Bereits am 6. Juli startete Südkorea den 24-Stunden-Handel für US-Dollar/Won, womit erstmals New Yorker Investoren während den US-Handelszeiten direkt Won traden dürfen. Diese Maßnahmen lockern systematisch das seit der asiatischen Finanzkrise 1997 aufgebaute Wechselkurs-Regime, das Kapitalrestriktionen und die finanzielle Stabilität priorisierte. Nun werden diese Beschränkungen schrittweise aufgehoben und Südkorea vollzieht den Übergang von einer kontrollierten Währung zu einer quasi frei konvertierbaren, womit sich der Rahmen der Wechselkurspolitik grundlegend wandelt.
Oberflächlich betrachtet, und wie Präsident Lee Jae-myung betonte, zielt diese Reform darauf ab, die Internationalisierung des Won zu fördern, die weltweite Nutzung des Won zu erweitern, ausländischen Investoren den Zugang zu koreanischen Vermögenswerten zu erleichtern und das von MSCI lang kritisierte Problem der Devisenhandelsrestriktionen zu verbessern.
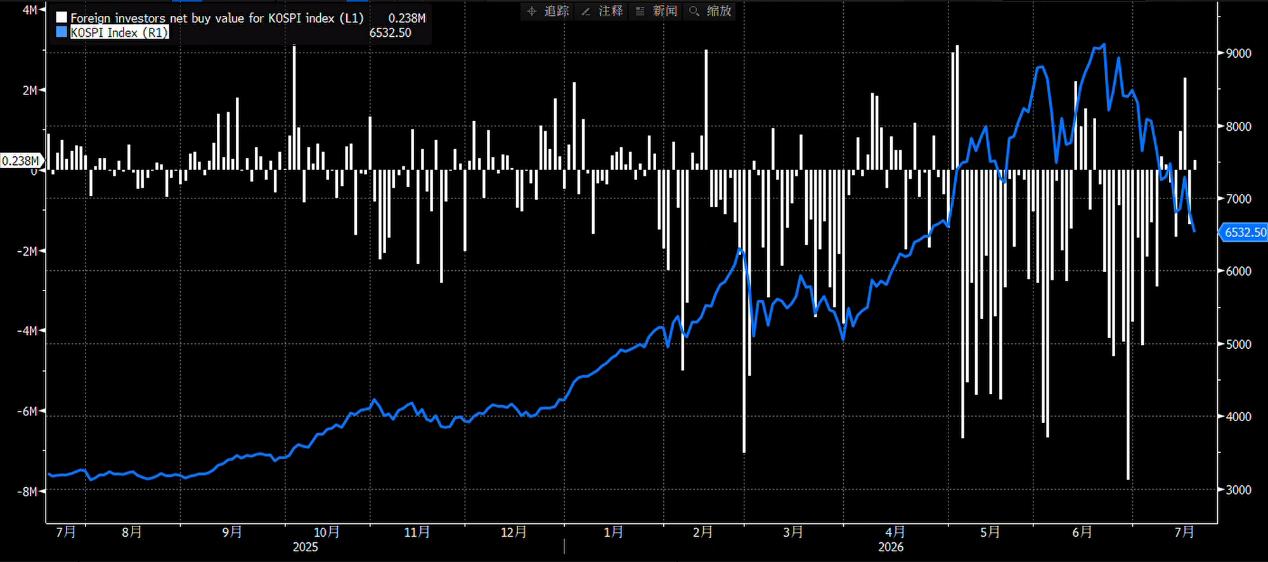
Doch was den Zeitpunkt der Einführung betrifft, ist der unmittelbarere Beweggrund vor allem der Liquiditätsdruck am heimischen Finanzmarkt. Nach dem Rückgang der AI-Rallye erlebte der koreanische Aktienmarkt eine markante Entschuldung, während ausländisches Kapital zunehmend abgezogen wurde und die Won-Wechselkurse unter dauerhaften Druck geraten. Die Behörden müssen dringend auf externe Kapitalzuflüsse zurückgreifen, um die Finanzmärkte zu stabilisieren. Die Senkung der Zugangshürden für ausländisches Kapital und die Erleichterung des Won-Kreditzugangs für Investitionen in innerländische Vermögenswerte sind im Kern eine Maßnahme zur Liquiditätsentlastung.
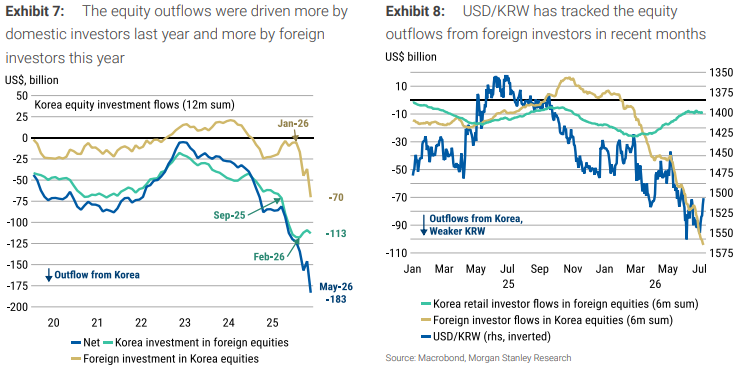
Bemerkenswert ist, dass diese Reform eingeführt wurde, nachdem der Won auf das niedrigste Niveau seit 2009 gefallen war. Die Öffnung der Kapitalbilanz in der schwächsten Phase des Won zeigt, dass die Prioritäten der Politik von traditioneller defensiver Finanzstabilität hin zu aggressiveren Zielen wie der Erhöhung des internationalen Nutzungsgrads des Won, der Anziehung globalen Kapitals für koreanische Vermögenswerte und der Annäherung der Finanzmärkte an fortgeschrittene Märkte verschoben wurden. Diese Wahl des Zeitpunkts verdeutlicht, dass die Dringlichkeit externer Kapitalzuflüsse die traditionellen Bedenken hinsichtlich übermäßiger Wechselkursvolatilität übersteigt.
Südkorea setzt das Impossible Trinity zurück und könnte die Volatilität der Finanzmärkte erhöhen
In den letzten fast 30 Jahren hielt Südkorea ein Rahmenwerk mit moderaten Kapitalrestriktionen, stabilen Wechselkursen und unabhängiger Geldpolitik aufrecht. Der Kapitalfluss wurde dabei begrenzt, so dass die Zentralbank Südkoreas die Wechselkurse relativ stabil halten und gleichzeitig die Geldpolitik unabhängig an den heimischen Konjunkturzyklus anpassen konnte.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der AI-Boom gestaltet die Struktur der Chipfertigung neu! UBS: Die explodierende Nachfrage beschleunigt die Expansion fortschrittlicher Produktionsverfahren, während die reifen Verfahren in einen Aufwärtszyklus eintreten.
Die UBS hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass im Markt für Wafer-Fertigung der TAM (Total Addressable Market) des N2 (2-Nanometer)-Knotens die Erwartungen deutlich übertrifft, die Expansion des A14 (1,4-Nanometer) beschleunigt wird und bereits ein Aufwärtszyklus für ausgereifte Fertigungsprozesse begonnen hat.
Das faltbare iPhone zum Preis von 1999 US-Dollar steht in den Startlöchern, doch Apple (AAPL.US) wurde zu einer Patentstrafe von über 5,7 Milliarden US-Dollar verurteilt.
Während Apple sein Engagement in den Bereichen faltbare Bildschirme und KI verstärkt, sieht sich das Unternehmen mit einem Patententschädigungsurteil über mehr als 5,7 Milliarden US-Dollar für haptische Technologien konfrontiert. Am 25. September stellte eine Bundesjury in Kalifornien fest, dass der in einigen iPhones und Apple Watches verwendete Taptic Engine zwei Patente von Taction Technology verletzt.
Die Aussichten für die Öffnung der Straße von Hormus bleiben düster, asiatische Anleihen stehen unter Druck: Die zweijährigen japanischen Staatsanleihen nähern sich einer Rendite von 2 %, die dreijährigen südkoreanischen Staatsanleihen erreichen das höchste Niveau seit 2022.
Die Ölpreise sind hoch, und die kurzfristigen Anleiherenditen in Südkorea und Japan steigen.
5% US-Staatsanleihen belasten globale Vermögenswerte, australische Staatsanleihen bieten jedoch eine Einstiegschance? Fixed-Income-Gigant Pimco warnt vor zu aggressiven Zinserhöhungserwartungen
Pacific Investment Management Company (Pimco) steht australischen Anleihen konstruktiv gegenüber und ist der Ansicht, dass die Erwartungen des Marktes hinsichtlich Zinserhöhungen zu hoch sind. Pimco erklärt, dass der Zinserhöhungszyklus in Australien bereits „vollständig eingepreist“ sei und sich in der Wirtschaft Risse zeigen, was australische Anleihen besonders attraktiv erscheinen lässt, insbesondere im Bereich der 5- bis 10-jährigen Laufzeiten der Renditekurve.
Krypto-Preise
Mehr


