
【🔥Bitget US-Aktien Wochenrückblick】 Inflation lässt nach + Banken & ASML & TSMC mit drei Knallern in Folge! Händler atmen zunächst auf, werden dann jedoch von Capex überrascht
 2026/07/17 09:56
Die US-Aktienmärkte erlebten diese Woche eine klassische V-förmige Erholung. Am Montag sorgten erneute Konflikte zwischen den USA und Iran, sowie der dramatische Kurssturz von SK Hynix für einen kurzfristigen Rückgang des Nasdaq von bis zu 1,6%. Anschließend lagen die Werte für CPI und PPI deutlich unter den Erwartungen, Großbanken übertrafen allesamt und ASML erhöhte seine Jahresprognose deutlich, während TSMC sowohl bei der Bruttomarge als auch beim Nettogewinn Rekorde erzielte – die Stimmung erholte sich rasch.Am Donnerstag veröffentlichte TSMC seine überraschend guten Geschäftszahlen und erhöhte gleichzeitig seine Investitionsausgaben massiv auf 60–64 Milliarden US-Dollar. Die Chipaktien korrigierten daraufhin geschlossen, und der Markt ringt weiterhin mit der Frage: „Gibt AI zu viel Geld aus?“. Mit Stand Donnerstag verzeichnete der S&P500 ein Wochenplus von etwa 1,2%, der Nasdaq etwa 1,5% und der Dow schloss leicht im Plus. Die Hardware-Logik rund um AI wurde bestätigt, aber die Sensitivität gegenüber Capex ist bei hohen Bewertungen merklich gestiegen.
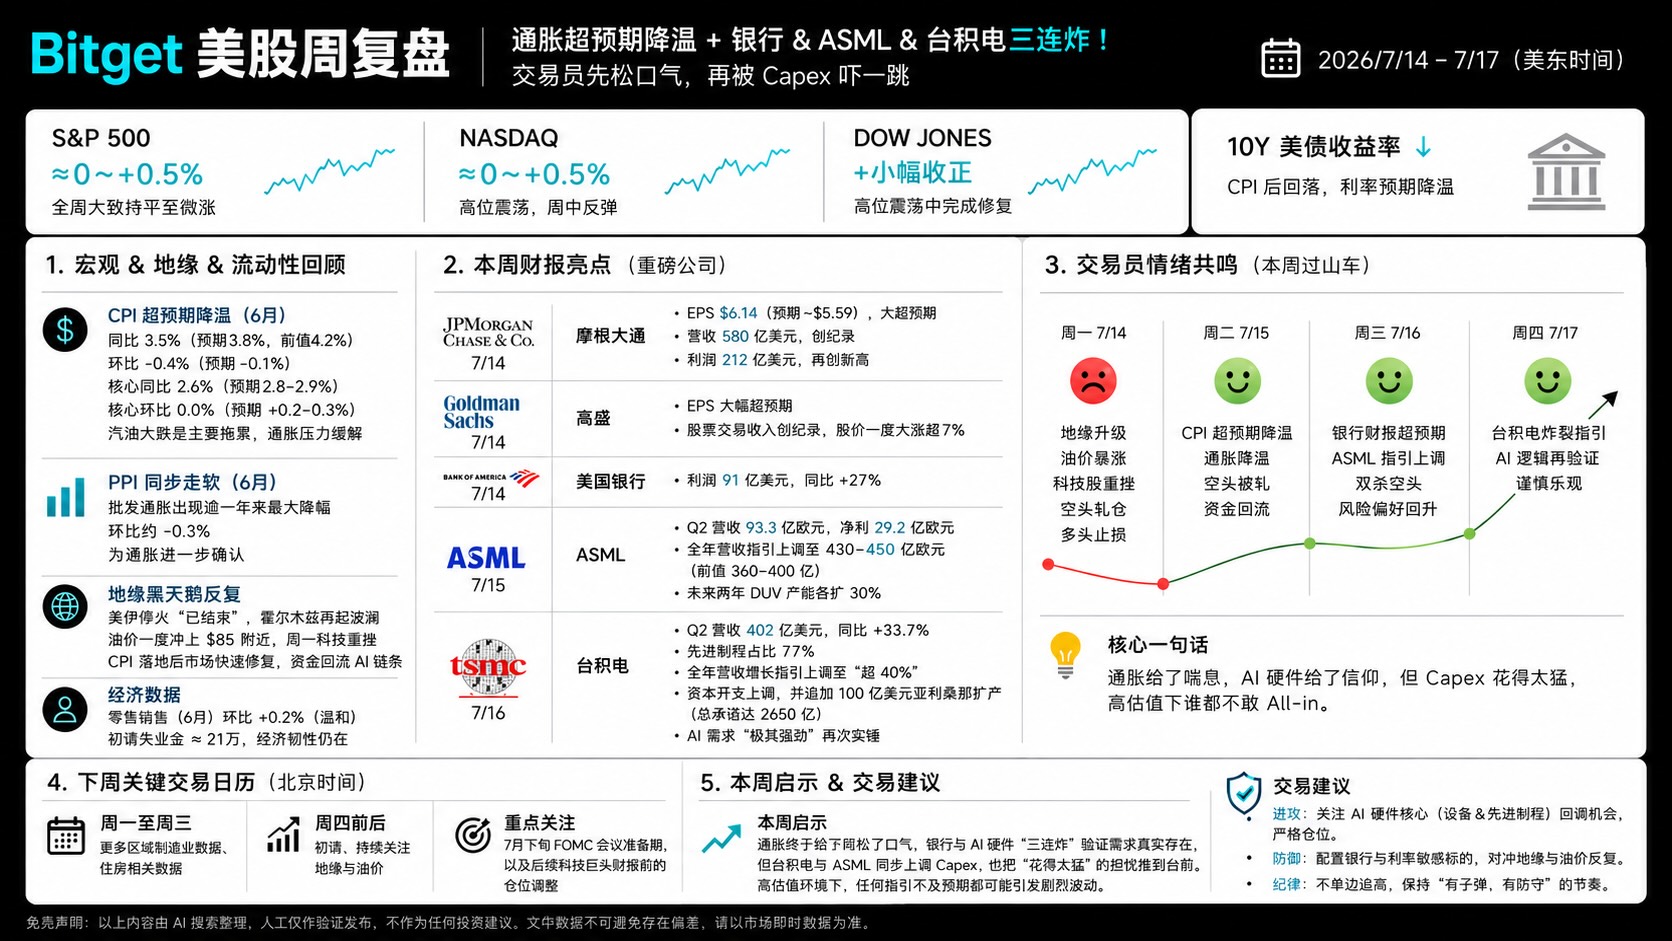
- Unerwartet starke Entspannung bei der Inflation: Der Verbraucherpreisindex (CPI) sank im Juni um 0,4% gegenüber dem Vormonat (erwartet: -0,2%, stärkster Rückgang seit April 2020), auf Jahresbasis 3,5% (erwartet: 3,8%). Kern-CPI blieb auf Monatsbasis konstant, auf Jahresbasis nur 2,6%. Der Produzentenpreisindex (PPI) sank um 0,3% zum Vormonat, auf Jahresbasis 5,5% (weit unter der Erwartung von 6,2%). Hauptgrund war der starke Rückgang der Energiepreise, was die Zinserwartung für Juli direkt zunichte machte und die Rendite der 10-jährigen US-Staatsanleihen auf etwa 4,55% zurückführte; Risikoassets konnten durchatmen.
- Wiederaufflammen des Konflikts zwischen USA und Iran (größter schwarzer Schwan): Trump hatte zuvor das Ende des Waffenstillstands verkündet, das US-Militär setzte Angriffe fort, das Risiko am Hormus nahm wieder zu. Brent Rohöl sprang am Montag über 83 US-Dollar, die Aktienindizes brachen ein. Mit dem Eintreffen von Vermittlungsnachrichten sanken die Ölpreise teilweise wieder auf 79–80 US-Dollar und der Markt verdaut die Lage schrittweise.
- Liquidität und Kapitalflüsse wechseln rasant: Nach Veröffentlichung der geringeren Inflationsdaten flossen die Gelder von defensiven Sektoren zurück zu Wachstumsaktien und Halbleitern. Doch am Donnerstag, nachdem TSMC seine Investitionsausgaben stark erhöhte, kam es zu Gewinnmitnahmen bei Chip-Aktien, wodurch sich die Volatilität bei hochgehebelten Positionen verstärkte.
- Perfekter Start für Bankaktien (14.–15. Juli): JPM erzielte einen Rekordnettogewinn von 21,1 Milliarden US-Dollar (EPS: 7,70 US-Dollar, bereinigt 6,14 US-Dollar, weit über den Erwartungen), Investmentbanking und Handelsgeschäft explodierten. BAC, Citi, Wells Fargo und GS übertrafen ebenfalls die Erwartungen, Handelsumsätze und Investmentbanking-Fees stiegen stark (inklusive SpaceX Beiträge). Die Stärke der Banken zeigt, dass „das Geld in Bewegung ist, Volatilität bringt Gewinn“, und fördert direkt die Risikobereitschaft.
- ASML – König der Halbleitergeräte (15. Juli): Nettoumsatz 9,3 Milliarden Euro (deutlich über der Prognose von 8,4–9,0 Mrd.), Bruttomarge 54,0%, Nettogewinn 2,9 Mrd. Euro, EPS 7,59 Euro. Besonders wichtig: Die Jahresprognose wurde drastisch erhöht auf 43–45 Mrd. Euro (vorher 36–40 Mrd.), Q3 Guidance reicht bis zu 11–12 Mrd. Euro. Der CEO betonte die extrem starke AI-Nachfrage, das Installed-Base-Geschäft übertraf die Erwartungen. Die Aktie stieg im Tagesverlauf um fast 8%, schloss mit etwa 3% im Plus und befeuerte die gesamte AI-Equipment-Kette.
- TSMC (16. Juli): Q2 Umsatz 40,2 Milliarden US-Dollar (obere Guidance vollständig erfüllt), Bruttomarge 67,7% (Guidance 65,5–67,5%, deutlich über den Erwartungen), Rekordnettogewinn etwa 21,98 Milliarden US-Dollar (+77,4% gegenüber Vorjahr). Q3 Umsatzguidance 44,6–45,8 Milliarden US-Dollar, Wachstumsprognose für das Gesamtjahr erhöht auf „leicht über 40%“ (vorher „über 30%“), Investitionsausgaben massiv erhöht auf 60–64 Milliarden US-Dollar (vorher 52–56 Mrd.), zusätzlich 10 Milliarden US-Dollar Investition in Arizona. Doch das Resultat: „Alle guten Nachrichten sind draußen“: TSM fiel nachbörslich stark, zog NVDA, MU und SK Hynix mit, die Chipaktien schwächelten am Donnerstag insgesamt. Die Trader erkennen einerseits den AI-Superzyklus, andererseits sorgen sie sich über hohe Ausgaben und längere Amortisationszeiträume.
- 20. Juli: Frühindikatoren der Wirtschaft
- 21.–22. Juli: Quartalszahlen von 3M, General Motors und weiteren Industrie-/Automobilkonzernen
- 23. Juli: Erstantrag auf Arbeitslosenhilfe
- Fortlaufende Beobachtung: Fortschritte bei US-Iran-Verhandlungen, Ölpreisschwankungen, weitere Tech-/Consumer-QZahlen
- Wichtig: 28.–29. Juli FOMC (Bedeutendes Meeting unter dem neuen Vorsitzenden Kevin Warsh)
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der AI-Boom gestaltet die Struktur der Chipfertigung neu! UBS: Die explodierende Nachfrage beschleunigt die Expansion fortschrittlicher Produktionsverfahren, während die reifen Verfahren in einen Aufwärtszyklus eintreten.
Die UBS hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass im Markt für Wafer-Fertigung der TAM (Total Addressable Market) des N2 (2-Nanometer)-Knotens die Erwartungen deutlich übertrifft, die Expansion des A14 (1,4-Nanometer) beschleunigt wird und bereits ein Aufwärtszyklus für ausgereifte Fertigungsprozesse begonnen hat.
Das faltbare iPhone zum Preis von 1999 US-Dollar steht in den Startlöchern, doch Apple (AAPL.US) wurde zu einer Patentstrafe von über 5,7 Milliarden US-Dollar verurteilt.
Während Apple sein Engagement in den Bereichen faltbare Bildschirme und KI verstärkt, sieht sich das Unternehmen mit einem Patententschädigungsurteil über mehr als 5,7 Milliarden US-Dollar für haptische Technologien konfrontiert. Am 25. September stellte eine Bundesjury in Kalifornien fest, dass der in einigen iPhones und Apple Watches verwendete Taptic Engine zwei Patente von Taction Technology verletzt.
Die Aussichten für die Öffnung der Straße von Hormus bleiben düster, asiatische Anleihen stehen unter Druck: Die zweijährigen japanischen Staatsanleihen nähern sich einer Rendite von 2 %, die dreijährigen südkoreanischen Staatsanleihen erreichen das höchste Niveau seit 2022.
Die Ölpreise sind hoch, und die kurzfristigen Anleiherenditen in Südkorea und Japan steigen.
5% US-Staatsanleihen belasten globale Vermögenswerte, australische Staatsanleihen bieten jedoch eine Einstiegschance? Fixed-Income-Gigant Pimco warnt vor zu aggressiven Zinserhöhungserwartungen
Pacific Investment Management Company (Pimco) steht australischen Anleihen konstruktiv gegenüber und ist der Ansicht, dass die Erwartungen des Marktes hinsichtlich Zinserhöhungen zu hoch sind. Pimco erklärt, dass der Zinserhöhungszyklus in Australien bereits „vollständig eingepreist“ sei und sich in der Wirtschaft Risse zeigen, was australische Anleihen besonders attraktiv erscheinen lässt, insbesondere im Bereich der 5- bis 10-jährigen Laufzeiten der Renditekurve.
Krypto-Preise
Mehr


