
Institution: Schwieriger Ausbruch aus der Seitwärtsbewegung des Goldes im Sommer, Aufwärtstrend könnte Ende des dritten Quartals wieder aufgenommen werden

汇通网10. Juli berichtet—— Metal Focus Consulting wies darauf hin, dass der Goldpreis zwar stabil bei 4100 USD liegt, aber aufgrund der sommerlichen Inflationssteigerung durch US-Iran-Konflikte, der erwarteten Zinserhöhung durch die Fed und der saisonalen Nachfrageschwäche bei physischem Gold weiterhin volatil bleibt und kurzfristig kaum durchbrochen werden kann. Die mittel- bis langfristige Unterstützungslogik bleibt intakt. Nach dem dritten Quartal, wenn die Märkte ihre strengen geldpolitischen Erwartungen lockern und die asiatische Nachfrage nach Gold saisonale Hochs erreicht, könnte der Goldpreis wieder steigen. Geopolitische Unsicherheiten und Diversifizierungsbedarf als Anlageunterstützung sorgen weiterhin für einen langfristigen Bullenmarkt beim Gold.
Der aktuelle Goldpreis hält zwar die Unterstützung bei 4100 USD pro Unze, aber Metal Focus Consulting veröffentlichte einen Bericht, in dem darauf hingewiesen wird, dass kurzfristig kaum ein überzeugender Bullenmarkt entstehen kann. Wiederholte US-Iran-Konflikte treiben die Energiepreise und verstärken die Inflationspersistenz. Die Märkte kalkulieren weiterhin mit einer straffen Geldpolitik der Fed. Hinzu kommt die saisonale Nachfrageschwäche bei physischem Gold im Sommer.
Die Institution stellt jedoch klar, dass die strukturelle Logik, die den langfristigen Bullenmarkt beim Gold stützt, nicht gebrochen wurde.
Makroökonomische doppelte Belastung, Zinserhöhungserwartungen erhöhen die Haltekosten von Gold
Die anhaltende geopolitische Spannung zwischen den USA und Iran destabilisiert die globalen Energiemärkte. Die hohen Ölpreise erhöhen das Inflationsrisiko, und die Märkte erwarten allgemein, dass die Fed in diesem Jahr mindestens eine weitere Zinserhöhung durchführt. Die Haltekosten für das zinslose Gold steigen somit weiter und sind der Hauptgrund für den makroökonomischen Druck auf den Goldpreis. Darüber hinaus bleibt das globale Investitionsinteresse an der künstlichen Intelligenz hoch, der Bedarf an Rechenzentren treibt die Kosten für Technologieprodukte und Strom weiter in die Höhe, was die Hochinflationsphase verlängert und das Tempo der geldpolitischen Wende der Fed verzögert.
Institutionsanalysen betonen, dass solange die Märkte eine straffe Geldpolitik einpreisen, Gold keinen einseitigen Aufwärtstrend entwickeln kann und die breite Seitwärtsbewegung vermutlich den Sommer über anhält. Ein Durchbruch wird frühestens nach dem dritten Quartal erwartet.
Physische Nachfrage befindet sich in saisonaler Schwächephase, kurzfristige Erholung begrenzt
Der Anstieg der Realrenditen ist nur ein von mehreren Faktoren, die den Goldpreis unter Druck setzen. Der Juli und August sind weltweit traditionell die Monate mit der niedrigsten Nachfrage nach physischem Gold. Die hohen Preise hemmen den Schmuck-Einzelhandel noch zusätzlich. Anfang 2026 wurde die globale Einzelhandelsnachfrage nach Gold wieder belebt, doch in den letzten Monaten ist sie deutlich zurückgegangen und die Investitionsbereitschaft der Privatanleger ist in den wichtigsten Märkten geschwächt.
Nach der Goldpreis-Korrektur im Juni gab es im asiatischen Markt zwar leichte Zeichen einer Erholung der physischen Nachfrage, doch die Basis bleibt niedrig und die Verbesserung fällt gering aus. Die saisonale Nachfrage-Hochs der beiden wichtigsten Goldverbraucher beginnen erst Ende August bis September, sodass der kurzfristige physische Sektor dem Goldpreis wenig Unterstützung bietet.
Langfristige bullische Basis bleibt stabil, nach drittem Quartal kommt die Trendwende
Trotz kurzfristigem Druck bleiben die Institutionen beim Gold mittel- bis langfristig sehr bullisch und prognostizieren, dass nach Korrektur der US-Geldpolitik Erwartungen im dritten Quartal eine Erholung und ein Rebound einsetzen werden. Die Analysten erwarten, dass die Fed im restlichen Jahr 2026 die Zinsen wahrscheinlich unverändert lässt – auch wenn die Inflationsrate nicht schnell sinkt, werden die Entscheidungsträger ein Preisniveau oberhalb des 2%-Ziels tolerieren, um die Risiken einer erheblichen Wirtschaftsverlangsamung oder gar Rezession zu minimieren.
Alle Faktoren, die im Vorjahr das Erreichen neuer Allzeithochs beim Goldpreis ermöglichten, bestehen weiterhin: Geopolitische Unsicherheiten, Zweifel am langfristigen Wert des US-Dollar, überhöhte Bewertungen an den globalen Aktienmärkten. Gold betont seinen Wert als Asset mit niedriger Korrelation zu anderen Märkten und als Absicherungsinstrument. Die anstehenden US-Midterm-Wahlen und die langfristige strategische Unsicherheit im Hormus, sorgen für zusätzliche Schwankungen, ändern aber nichts an den mittel- bis langfristigen Argumenten für Gold.
Zusammenfassung
Insgesamt wird der Goldpreis im Sommer in einer von mehreren negativen Faktoren geprägten Konsolidierungsphase verbleiben: Geopolitische inflationstreibende Faktoren, Zinserhöhungserwartungen der Fed sowie saisonale Schwäche bei physischer Nachfrage begrenzen das Aufwärtsmomentum. Diese kurzfristige Konsolidierung ist jedoch ein gesunder Teil des Aufwärtszyklus – geopolitische Unsicherheiten, Dollar-Vertrauen und Asset-Diversifizierung bleiben strukturell langfristig vorteilhaft. Mit Änderung der Geldpolitikerwartungen zum Quartalsende und Beginn der saisonalen Hochs in Asien könnte der Goldpreis wieder zulegen.
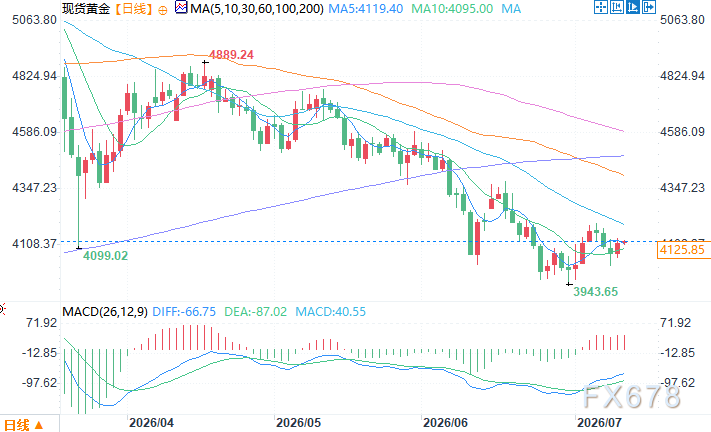
Spot-Gold Tageschart Quelle: EasyForex
Am 10. Juli um 10:20 Uhr (UTC+8) lag der Spot-Goldpreis bei 4126,85 USD/Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


