
Hinter dem rasanten Anstieg von SanDisk: Ist es die KI, die das Speicher-Gen neu definiert, oder nur eine weitere epische zyklische Illusion?

German Finance wurde informiert, dass auf der Grundlage der Logik „NAND hat durch langfristige Verträge mit Cloud-Anbietern im Wert von 42 Milliarden US-Dollar eine Dekorrelierung vom Zyklus erreicht“, Sandisk (SNDK.US) seit Jahresbeginn eine Rendite von über 356 % erzielt hat. Analyst Louis Gérard erklärt, dass noch offen bleibt, ob der jüngste Anstieg einen dauerhaften Sprung im Geschäftsmodell darstellt oder ob er lediglich den extremsten zyklischen Höhepunkt in der Geschichte der Flash-Speicher-Branche markiert.
Sandisk wird im Februar 2025 aus der Western Digital (WDC.US) herausgelöst, wodurch der sogenannte „Konglomeratsabschlag“, der bisher das Potenzial des Flash-Speichers durch das HDD-Geschäft verdeckte, beseitigt wird und beide Unternehmen im AI-Superzyklus als reine Titel gelten.
Die neuesten Geschäftszahlen zeigen, dass Sandisk im dritten Quartal des Geschäftsjahres 2026 einen Umsatz von 5,95 Milliarden US-Dollar erzielte, ein Anstieg von 252,1 % gegenüber dem Vorjahr, mit Non-GAAP-Gewinn pro Aktie von 23,41 US-Dollar und damit deutlich über den Erwartungen. Allerdings resultiert dies größtenteils aus Preissetzungsmacht und Produktmix-Optimierung, während das Stückvolumen im Jahresvergleich unverändert und im Quartalsvergleich sogar rückläufig war. Das Unternehmen hat sich bewusst aus dem niedrigwertigen Konsummarkt zurückgezogen und konzentriert sich nun auf das gehobene Datacenter Segment.
Die beeindruckendste Kennzahl ist die Non-GAAP-Bruttomarge von 78,4 %, die weit über dem Branchendurchschnitt von 30%-40 % liegt und den steilsten Anstieg in der Geschichte der Halbleiter widerspiegelt. Doch diese Entwicklung stützt sich ausschließlich auf das Datenzentrumsgeschäft, das im Jahresvergleich um 645 % gewachsen ist.
Begrenzungen des „neuen Geschäftsmodells“
Das von Sandisk verfolgte „Neue Geschäftsmodell“ (NBM) zielt darauf ab, durch langfristige, finanzielle Absicherungen zyklische Schwankungen zu eliminieren. Diese Vereinbarungen weisen jedoch einen zentralen Mangel auf: Die langfristigen Teile unterliegen variablen Preisen. Das bedeutet, dass die finanzielle Absicherung von 11 Milliarden US-Dollar zwar Vertragsverletzungen der Kunden verhindert, aber Preisrückgänge nicht abfedern kann.
Mit der Freigabe neuer Kapazitäten durch Samsung und SK Hynix (wie 321-Lagen-Technologie) in den Jahren 2026–2027 werden die variable Preise mit dem Spotmarkt neu justiert. Der Markt betrachtet derzeit die RPO von 42 Milliarden US-Dollar als feststehendes Einkommen, was zu Fehleinschätzungen führen könnte.
Signifikant überbewertete Bewertung
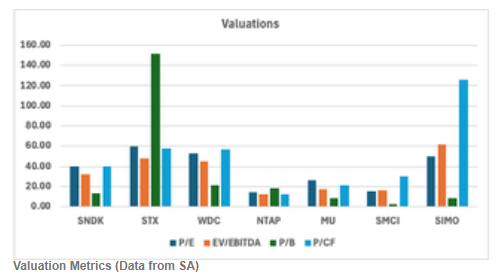
Sandisk erzielt einen Non-GAAP-KGV von 40,36, deutlich über dem von Micron mit 26,30. Das Discounted-Cashflow-Modell (DCF) zeigt, dass unter Berücksichtigung einer Normalisierung der Preise ab 2027, der implizite Zielpreis lediglich 372,42 US-Dollar beträgt, was einem Abwärtspotenzial von etwa 70 % gegenüber dem aktuellen Kurs entspricht. Wahrscheinlichkeitsgewichtete Szenarioanalysen weisen ebenfalls auf potenziell negative Renditen hin. Im Vergleich zu Micron fehlt Sandisk derzeit die fundamentale Unterstützung für die Bewertungsprämie.
Risiken und Fazit
Das Risiko von Sandisk liegt darin, dass das Missverhältnis von Angebot und Nachfrage bestehen bleibt, da die Hersteller auf „Profit first“-Strategien setzen und die Kapazitäten zugunsten von HBM verlagert werden, was die Versorgung mit NAND einschränkt; die finanzielle Absicherung von 1,1 Milliarden US-Dollar verstärkt zudem die Bindung an die Verträge.
Analyst Louis Gérard meint, dass Sandisk-Aktien innerhalb eines Jahres von 33 US-Dollar auf 1406 US-Dollar gestiegen sind – eine Entwicklung, die angesichts der AI-Narrative und der angespannten Versorgungslage inzwischen absurd erscheint. Da eine Bruttomarge von 78 % bei einem Commodity-Geschäft schwer zu halten ist und in dieser Zyklusphase ein Rekord für Margenausweitung aufgestellt wurde, könnte die nächste Korrektur ebenso drastisch ausfallen. Er vergibt ein „Verkaufen“-Rating für das Unternehmen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Hedgefonds haben in diesem Jahr bereits „die Hälfte ihrer Gewinne verloren“, in den letzten Wochen waren die Verluste „besonders schwer“, Goldman Sachs-Partner: Es muss abgewartet werden, bis „junk“-Assets ihren Preisverfall stoppen.
Die minderwertig bewerteten Vermögenswerte in der Kapitalstruktur von AI bleiben weiterhin unter Druck. Solange die Abwärtsbewegung der AI-Vermögenswerte mit Junk-Rating, wie etwa CoreWeave, anhält, stellt jede Erholung von AI-Aktien lediglich eine Positionsbereinigung dar und keine Neubewertung der Fundamentaldaten.


CoreWeave, das Opfer von „Aktien- und Anleihecrash“ – das „Auge des Sturms“ beim aktuellen KI-Ausverkauf
Der Aktienkurs von CoreWeave ist innerhalb einer Woche um 25 % eingebrochen, die Rendite von Junk Bonds ist auf 15 % gestiegen und die Ausfallwahrscheinlichkeit liegt bei über 60 %, was eine Finanzierungskrise für AI-Infrastruktur ausgelöst hat. Diese „Double Kill“-Situation bei Aktien und Anleihen wirkte sich auch auf den Philadelphia Semiconductor Index aus, der um 11 % fiel, und sorgte beim Nasdaq 100 für die schlechteste Wochenperformance des Jahres. Marktbeobachter warnen, dies sei ein Wendepunkt in der Kreditbewertung der AI-Euphorie – das stark gehebelte und hoch verschuldete Expansionsmodell wird nun im Umfeld hoher Zinsen auf eine harte Probe gestellt.

Krypto-Preise
Mehr


