
Microsoft ist 50 Jahre alt, aber der eigentliche Wachstumszyklus beginnt gerade erst – Goldman Sachs nimmt die Berichterstattung über Microsoft wieder auf: KI ist ein „Geschäft über 50 Jahre hinweg“.
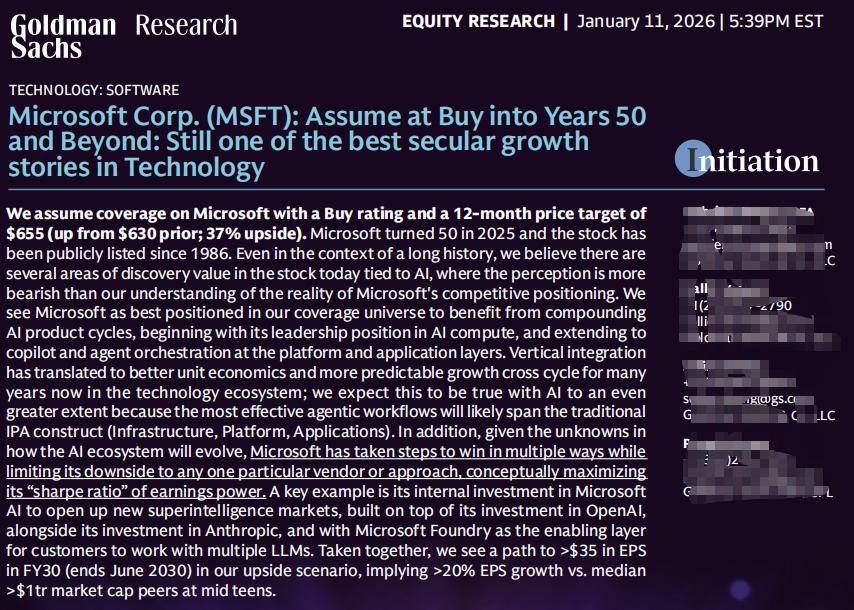
Am 11. Januar 2026 nahm Goldman Sachs die Beobachtung von Microsoft wieder auf und vergab ein Buy Rating mit einem 12-Monats-Kursziel von 655 US-Dollar, was damals ein impliziertes Aufwärtspotenzial von 37% bedeutete.
Aus Sicht von Goldman Sachs ist dies – selbst im Kontext der 50-jährigen Firmengeschichte von Microsoft – einZeitpunkt mit „Entdeckungspotenzial“ (discovery value).
Und das aus nur einem Grund:AI.
Dies ist kein kurzfristig bilanzgetriebener Bericht, sondern eineAnalyse von Microsofts „AI-struktureller Zinseszins“ mit einem 5–10-Jahres-Horizont.
I. Der größte Irrtum am Markt: Microsofts AI wird nur als Azure wahrgenommen
Die aktuelle Marktdiskussion über Microsoft konzentriert sich auf zwei Fragen:
Hohe Capex, aber verlangsamtes Azure-Wachstum
Kann das AI-Investment wirklich in Gewinne umgewandelt werden oder ist es nur ein „Geldverbrennungswettlauf“?
Goldman Sachs ist hier sehr klar:
Wer Microsoft mit dem linearen Rahmen „Capex → Azure-Wachstum“ betrachtet, versteht das Unternehmen nicht.
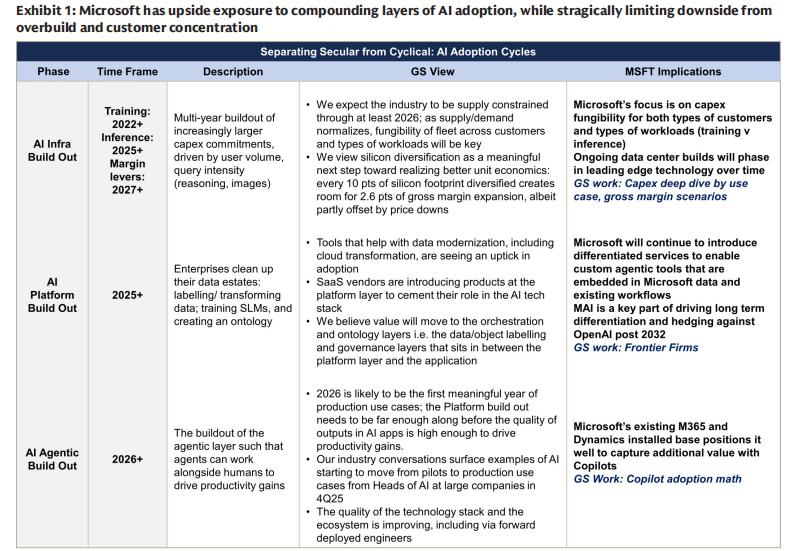
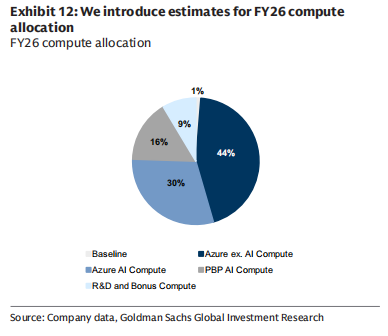
Microsofts AI-Investitionen sind keine Ein-Weg-Wette, sondernverteilen sich auf vier Bereiche:
Azure AI (direkte Monetarisierung durch Cloud Computing)
Erstanbieter-Anwendungen (Copilot / 365)
Interne AI (Microsoft AI / MAI)
Wartungskapazität (Bestands-Geschäft)
Was bedeutet das?
Microsoft hat sich bewusst für „langfristigen Burggraben“ anstatt kurzfristiger Sicherheit entschieden.
II. Microsofts wahrer Vorteil: Nicht das Modell, sondern die „dreischichtige Integration“
Goldman Sachs betont immer wieder: Microsofts eigentliche Kernkompetenz im AI-Zeitalter ist nicht, das „stärkste Modell“ zu haben, sondern:
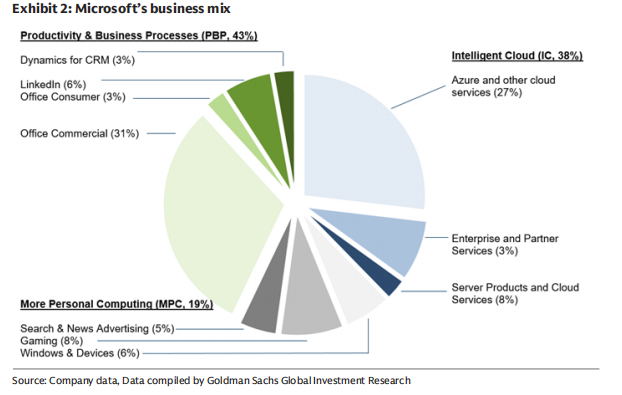
Vertikale Integration von Infrastruktur (Infra) + Plattform (Platform) + Anwendung (App) auf drei Ebenen
Dies wird im AI-Zeitalter noch verstärkt.
1️⃣ Auf der Infrastrukturebene (Infra)
Microsoft verfügt über eine dergrößten AI-Infrastrukturen der Welt
Im AI-Zeitalter ist Azure nicht nur eine Cloud, sondern einweltweites, verteiltes Inferenz-Netzwerk mit Priorität auf Inferencing
Microsoft reduziert bewusst die Abhängigkeit von „Trainings-Supercomputern“ und verlagert sich auf Inferenz-Workloads mit höherem ROI
2️⃣ Auf der Plattformebene (Platform)
Foundry: Unternehmen können auf Azure flexibel verschiedene Modelle wie OpenAI, Anthropic, MAI usw. nutzen
Im Wesentlichen ist dies das„Control Plane“ der AI
Microsoft setzt nicht auf ein einzelnes Modell, sondernauf das langfristige Koexistieren mehrerer Modelle.
3️⃣ Auf der Anwendungsebene (Application)
Mehr als 400 Millionen Microsoft 365-Nutzer
Copilot ist nicht nur ein Plugin, sondernein neues Arbeitseinstiegstor
Jede 10% Copilot-Durchdringung bringt der Abteilung Produktivität und Geschäftsprozesse (PBP) rund 10% zusätzliches Wachstum
Dies ist der klarste Monetarisierungspfad in der AI-Kommerzialisierung.
III. Warum ist Microsofts AI-Investment „mit begrenztem Abwärtsrisiko“?
Dies ist ein sehr zentraler Punkt dieses Berichts.
Goldman Sachs bringt es in einer sehr „finanzorientierten“ Sprache auf den Punkt:
Microsoft maximiert die „Sharpe Ratio“ von AI
Was heißt das konkret?
Aufwärtshebel
Beteiligung von ca. 27% an OpenAI
Copilot, Azure, Agent 365 profitieren gleichzeitig
Abwärtsschutz
Eigene Entwicklung MAI, Reduktion der Abhängigkeit von einem einzigen Modell
Multi-GPU / Multi-Chip / eigene Siliziumentwicklung
Hohe Wiederverwendbarkeit der Rechenzentren
Das bedeutet: Selbst wenn die Entwicklung der AI-Branche abweicht,
ist es für Microsoftsehr schwer, als Verlierer dazustehen.
IV. Die Marge ist die größte Variable im mittleren bis langen Frist
Eine weitere Sorge des Marktes ist:
Wird AI dauerhaft die Cloud-Marge senken?
Goldman Sachs verneint dies.
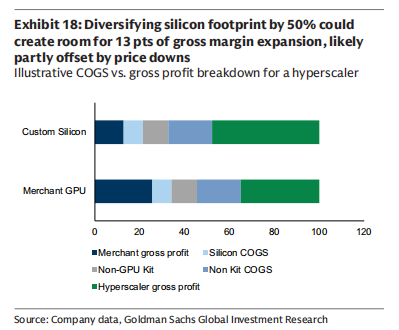
Aktuell liegt die Bruttomarge von Azure AI bei etwa 30%, deutlich unter der von traditionellem Azure mit 60%+.
Doch das Management von Microsoft verfolgt ein klares Ziel:
Innerhalb von 5–7 Jahren die Marge der AI-Cloud-Services auf historische Höchststände zurückzuführen
Der Weg dorthin umfasst:
Mehr Eigenentwicklung von Chips (potenziell >50%)
Stetige Effizienzsteigerung beim Inferencing
Nutzungsdauer der GPUs bleibt bei 6 Jahren
Steigerung der Algorithmen-Effizienz (statt endloser Kapazitätssteigerung)
Goldman Sachs schätzt:
Die Bruttomarge der AI-Cloud folgt einer Kurve von „zuerst sinken, dann steigen“ – keine strukturelle Verschlechterung.
V. Fazit zur Finanzseite: Warum Goldman Sachs 655 US-Dollar gibt
Im optimistischen Szenario von Goldman Sachs:
EPS für das Geschäftsjahr 2030 könnte über 35 US-Dollar liegen
Im Vergleich zu anderen Billionen-Dollar-Unternehmen liegt das Wachstum bei Einzel- bis niedrigen zweistelligen Prozentwerten
Microsoft kann weiterhin eine langfristige EPS-Wachstumsrate von über 20% halten
Das ist die zentrale Logik hinter dem Kursziel von 655 US-Dollar von Goldman Sachs.
Mein Verständnis:
Goldman Sachs stellt Microsoft nicht als das „nächste OpenAI“ dar,
sondern hebt immer wieder diese Stichworte hervor:
Systematik
Geduld
Zyklusübergreifend
Microsoft hat es nicht eilig, in einem bestimmten Jahr zu „beweisen, dass sich die AI-Investition lohnt“,
sondern verfolgt das Ziel –
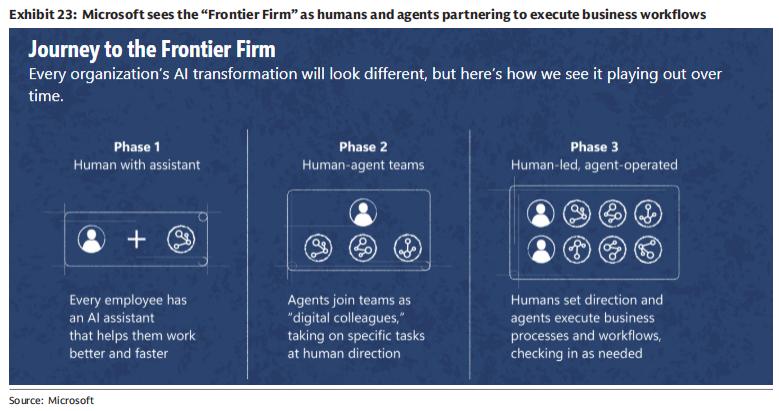
AI zum Betriebssystem der Unternehmenssoftware für die nächsten 50 Jahre zu machen.
Aus dieser Perspektive
handelt es sich nicht um eine Aktie, bei der man das Azure-Wachstum pro Quartal beobachten muss,
sondern um eintypisches Asset, das mit Zeit Wert gewinnt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Handelsgeschäfte der Wall-Street-Giganten zeigen ein „zweigeteiltes Bild“: JPMorgan Chase (JPM.US) erwartet im dritten Quartal einen starken Anstieg der Ergebnisse, während Bank of America (BAC.US) vor einer Verlangsamung warnt.
JP Morgan prognostiziert im dritten Quartal einen zweistelligen Anstieg der Handels- und Investmentbanking-Einnahmen, was eine Kursrallye auslöst. Zuvor hatte Bank of America wegen einer Warnung vor rückläufigen Finanzierungserträgen stagnierende Umsätze gemeldet, was einen Ausverkauf im Sektor verursachte.

Ein Billion US-Dollar Verteidigungsbudget in Sicht, Guggenheim setzt auf Verteidigungsaktien, L3Harris Technologies (LHX.US) ist die bevorzugte Large Cap Aktie
Guggenheim Securities hat kürzlich erstmals 22 Unternehmen aus den Bereichen Luft- und Raumfahrt sowie Verteidigung abgedeckt. Insgesamt ist die Stimmung positiv gegenüber Verteidigungsauftragnehmern und Flugzeugherstellern, während Guggenheim gegenüber Anbietern im Aftermarket für die kommerzielle Luftfahrt eine vorsichtige Haltung einnimmt.

Japan plant angeblich Verdopplung der Verteidigungsausgaben auf 3,5 % des BIP, Verteidigungsministerium dementiert, japanische Staatsanleiherenditen erreichen dennoch ein Dreißigjahreshoch
Laut Berichten haben japanische Verteidigungsbeamte in Gesprächen mit den USA ihre Bereitschaft signalisiert, die Verteidigungsausgaben erheblich zu erhöhen. Ein Vorschlag sieht vor, die Verteidigungsausgaben innerhalb von zehn Jahren auf 3,5% des BIP zu steigern, während ein niedrigeres Ziel bei 3% liegt. Japanische Beamte gaben zuvor an, dass die Verteidigungs- und verwandten Ausgaben im laufenden Geschäftsjahr etwa 68,8 Milliarden US-Dollar betragen, was etwa 1,9% des nominalen BIP von 2022 entspricht.
Besant verteidigt den US-Kauf von Yen: Nur „symbolische“ Mittel eingesetzt – Yen-Aufwertung vorteilhaft für US-Exporte und den US-Anleihenmarkt
Die US-Finanzministerin Besent erklärte am Dienstag, dass das US-Finanzministerium bei den zuvor mit Japan abgestimmten Maßnahmen zum Kauf von Yen lediglich symbolische Mittel eingesetzt habe und verteidigte diese seltene Intervention am Devisenmarkt.

Krypto-Preise
Mehr


