
Globale Zentralbanken-Divergenz im Jahr 2026: Werden die Eurozone sowie Australien und Kanada auf Zinserhöhungen umschwenken, während die Federal Reserve zu den wenigen Zinssenkern gehört?

Der Markt wettet darauf, dass die Eurozone, Kanada und Australien im nächsten Jahr möglicherweise die Zinsen anheben werden, während die Federal Reserve voraussichtlich weiterhin die Zinsen senkt. Der schrumpfende Zinsabstand setzt den US-Dollar unter Druck.
Der Markt wettet darauf, dass die Eurozone, Kanada und Australien im nächsten Jahr die Zinsen anheben könnten, während die Federal Reserve voraussichtlich weiterhin die Zinsen senkt. Die sich verringernde Zinsdifferenz setzt den US-Dollar unter Druck.
Verfasst von: Zhang Yaqi
Quelle: Wallstreet News
Die geldpolitischen Maßnahmen der Zentralbanken weltweit zeigen derzeit eine seltene Divergenz. Investoren erhöhen ihre Wetten darauf, dass die Eurozone möglicherweise bereits im nächsten Jahr die Zinsen anhebt, während die USA weiterhin die Zinsen senken. Diese gegenläufige Entwicklung könnte den bereits schwachen US-Dollar weiter belasten.
Die Preisbildung am Swap-Markt zeigt, dass die Wahrscheinlichkeit einer Zinserhöhung der Europäischen Zentralbank im Jahr 2026 inzwischen höher ist als die einer Zinssenkung. Im Gegensatz dazu wird allgemein erwartet, dass die Federal Reserve auf ihrer Sitzung am Mittwoch die Zinsen senkt und im nächsten Jahr mindestens zwei weitere Zinssenkungen folgen werden. Investoren wetten gleichzeitig darauf, dass Australien und Kanada im nächsten Jahr die Zinsen anheben, während die Bank of England voraussichtlich im Sommer nächsten Jahres ihren Tiefpunkt erreicht.
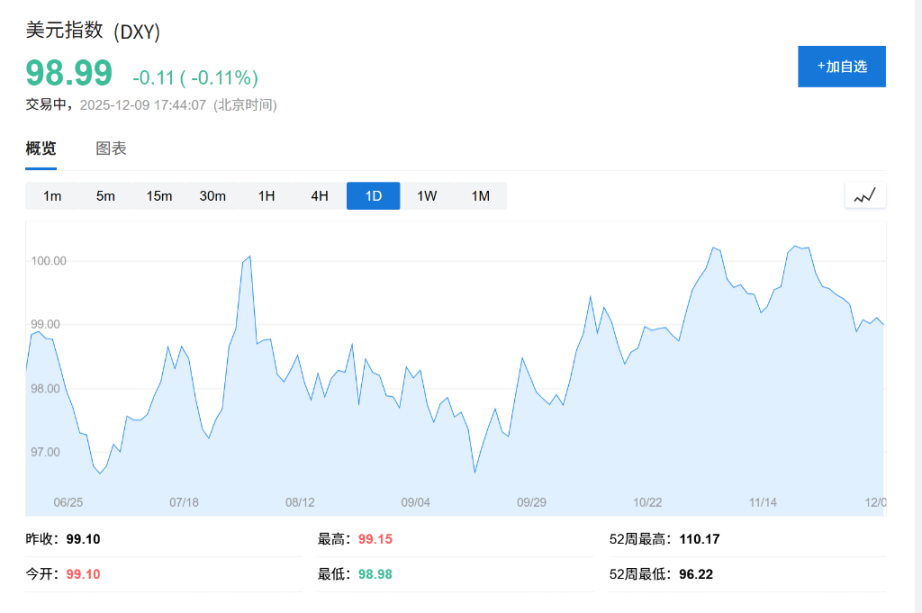
Diese geldpolitische Divergenz könnte den Abwärtstrend des US-Dollars verstärken. Seit Jahresbeginn ist der US-Dollar gegenüber einem Währungskorb um mehr als 8% gefallen. In der Vergangenheit waren die Zinssätze in der Eurozone und anderen großen Volkswirtschaften in der Regel niedriger, doch nun steht eine Wende bevor – teilweise, weil die Auswirkungen des Handelskriegs unter Trump auf die US-Handelspartner geringer ausfielen als erwartet.
Pooja Kumra von TD Securities beschreibt das kommende Jahr als potenziellen „Wendepunkt“ für die Zentralbanken der Eurozone, Kanadas und Australiens und fügt hinzu: „Die Falkenstimmen werden lauter.“
Falkenerwartungen prägen die Marktpreisbildung neu
Die Daten des Swap-Marktes spiegeln diese Umkehr deutlich wider. Laut Marktinformationen, auf die sich die Financial Times am 9. beruft, deutet die aktuelle Preisbildung darauf hin, dass die Zinssätze in der Eurozone bis Ende nächsten Jahres im Durchschnitt um 10 Basispunkte steigen werden; noch Ende letzter Woche erwartete der Markt eine Zinssenkung um 4 Basispunkte.
Dieser Stimmungswandel wird von politischen Entscheidungsträgern und Analysten bestätigt. Laut Bloomberg erklärte EZB-Direktorin Isabel Schnabel am Montag, sie sei „ziemlich gelassen“ angesichts der Wetten der Investoren auf eine Zinserhöhung in der Eurozone im nächsten Jahr. Tomasz Wieladek, Chefstratege für europäische Makroökonomie bei T Rowe Price, betonte, dass die Auswirkungen der globalen Zölle viel milder ausgefallen seien als ursprünglich erwartet und dass die Zentralbanken weltweit allmählich falkenhafter werden.
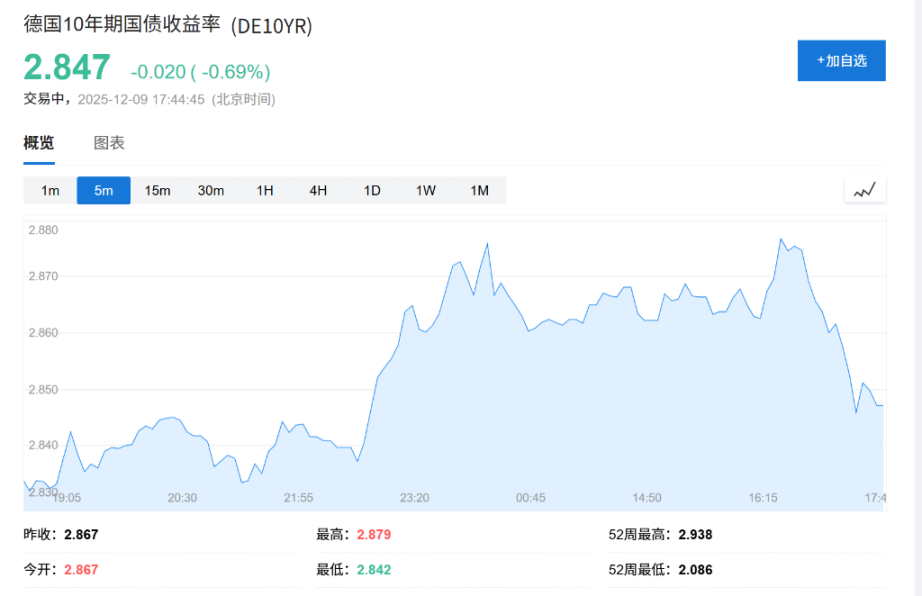
Pooja Kumra von TD Securities beschreibt das kommende Jahr als potenziellen „Wendepunkt“ für die Zentralbanken der Eurozone, Kanadas und Australiens und betont, dass „die Stimmen der Falken immer lauter werden“. Infolgedessen stiegen die globalen Anleiherenditen am Montag, wobei die Rendite der 10-jährigen deutschen Bundesanleihe um 7 Basispunkte auf 2,87% kletterte. Aktuell ist die Rendite auf 2,847% zurückgegangen.
Wirtschaftsdaten stützen die geldpolitische Divergenz
Im deutlichen Gegensatz zur falkenhaften Wende in Europa und den rohstoffbasierten Währungen scheint der taubenhafte Kurs der Federal Reserve bereits festzustehen. Angesichts des anhaltenden Drucks von Trump, die Kreditkosten zu senken, geht der Markt davon aus, dass die Federal Reserve auf ihrer Sitzung am Mittwoch die Zinsen senken wird, und erwartet mindestens zwei weitere Zinssenkungen im nächsten Jahr.
Allerdings schwächen die besser als erwarteten Daten anderer großer Volkswirtschaften die Gründe, den Zinssenkungen der Federal Reserve zu folgen:
- Kanada: Starke Beschäftigungsdaten für November haben dazu geführt, dass Händler eine geringe Wahrscheinlichkeit für eine Zinserhöhung der kanadischen Zentralbank Anfang nächsten Jahres einpreisen.
- Australien: Angesichts der starken Haushaltsausgaben in der vergangenen Woche preist der Markt derzeit eine – wenn auch geringe – Wahrscheinlichkeit für eine Zinserhöhung der Reserve Bank of Australia im Februar ein.
- Japan: Die Bank of Japan, die seit letztem Jahr die Zinsen anhebt, wird nach einem Hinweis des Gouverneurs Anfang dieses Monats von Händlern derzeit mit mindestens zwei Zinserhöhungen um jeweils 25 Basispunkte bis Ende 2026 eingepreist.
- Großbritannien: Obwohl Händler erwarten, dass die Bank of England nächste Woche den Zinssatz von derzeit 4% senkt, preist der Markt für den weiteren Verlauf nur eine weitere Zinssenkung um 25 Basispunkte vollständig ein. Die OECD erklärte letzte Woche, dass die Zinssenkungen der Bank of England in der ersten Hälfte des Jahres 2026 enden werden.
Der US-Dollar steht vor einer weiteren Neubewertung
Zinsdifferenzen sind ein Schlüsselfaktor für die Entwicklung der Wechselkurse; niedrigere Zinssätze verringern in der Regel die Attraktivität einer Währung für Investoren. Derzeit liegen die Zinssätze in der Eurozone und einigen anderen großen Volkswirtschaften aufgrund des langsameren Wirtschaftswachstums unter denen der USA, aber dieser Abstand verringert sich.
Chris Turner, Analyst bei ING, weist darauf hin, dass – vorausgesetzt, die Federal Reserve bleibt taubenhaft – die Wende im Zyklus der Leitzinsen im Ausland ein weiterer Faktor für eine moderate Schwächung des US-Dollars im Jahr 2026 sein wird. Dieser Gegensatz in der geldpolitischen Ausrichtung könnte den Abwärtstrend des US-Dollars verstärken; seit Jahresbeginn ist der US-Dollar gegenüber einem Währungskorb um mehr als 8% gefallen.
Da in einigen Regionen (wie der Eurozone) die Inflation im Dienstleistungssektor hoch bleibt und sich die Wirtschaftsdaten verbessern, fehlt den Nicht-US-Zentralbanken der Anreiz, die Zinsen weiter zu senken, um das Wachstum zu stimulieren. Sollte die Federal Reserve im Jahr 2026 als einzige die Zinssenkungen fortsetzen, könnte eine Umkehr der globalen Kapitalströme den US-Dollar im kommenden Jahr vor große Herausforderungen stellen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


