
Ist der neue König von DeFi erschienen?

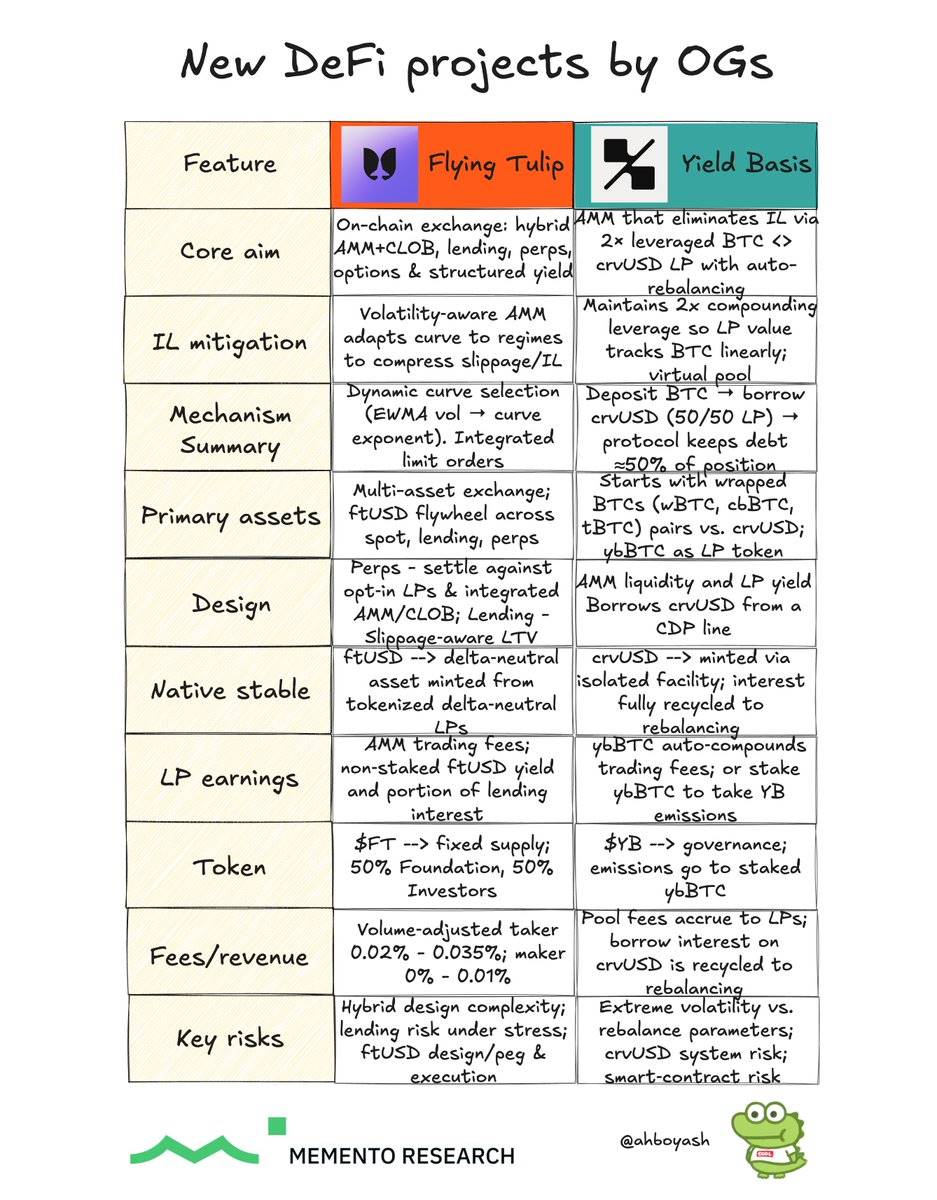
Der Curve-Gründer hat Yield Basis eingeführt, um das Problem des unbeständigen Verlusts der BTC-Liquidität zu lösen. Der Yearn-Gründer entwickelt Flying Tulip, eine einheitliche AMM+CLOB-Börse. Beide Projekte zielen darauf ab, die On-Chain-Liquidität zu optimieren.
Der Gründer von Curve Finance, @newmichwill, startet @yieldbasis, eine Bitcoin-AMM-Liquiditätsplattform ohne Impermanent Loss (Hinweis von Deep Tide: IL, Impermanent Loss, bezeichnet den potenziellen Verlust, den Liquiditätsanbieter beim Bereitstellen von Kapital für einen AMM im Vergleich zum einfachen Halten der Token erleiden können);
Gleichzeitig baut der Gründer von @yearnfi und DeFi-Guru @AndreCronjeTech @flyingtulip_, eine einheitliche AMM+CLOB-Börse (Hinweis von Deep Tide: Automatisierter Market Maker + zentrales Limit-Orderbuch, wobei AMM kontinuierliche Liquidität und automatische Preisbildung bietet und CLOB eine präzisere Preisfindung und Auftragsausführung ermöglicht).
Zwei unterschiedliche Ansätze, um dasselbe Problem zu lösen – wie kann On-Chain-Liquidität wirklich effektiv genutzt werden:
- Yield Basis ($YB): Ein nativer Curve-AMM, der durch das Halten eines konstanten 2-fach gehebelten BTC-crvUSD-Liquiditätspools den Impermanent Loss für BTC-Liquiditätsanbieter eliminiert (der Wert des LP bleibt 1:1 an BTC gekoppelt, während gleichzeitig Handelsgebühren verdient werden). Nutzer können ybBTC (renditegenerierender BTC) prägen.
- Flying Tulip ($FT): Eine einheitliche On-Chain-Börse (einschließlich Spot, Lending, Perpetuals, Optionen und strukturierte Erträge), basierend auf einer volatilitätsbewussten Hybrid-AMM+CLOB-Architektur, kombiniert mit einem slippage-sensitiven Lending-Mechanismus und ftUSD als zentralem Anreiz (ein Delta-neutrales USD-Äquivalent).
Yield Basis
- Traditionelle AMMs führen dazu, dass BTC-Liquiditätsanbieter bei steigenden Preisen verkaufen oder bei fallenden Preisen kaufen (√p-Exposure, Hinweis von Deep Tide: Marktrisiko gemessen in Quadratwurzeleinheiten des Preises), wobei der Impermanent Loss oft die durch Liquiditätsbereitstellung erzielten Gebühren übersteigt.
- Die genauen Mechanismen von Yield Basis werden später detailliert vorgestellt, aber der Kern ist: Nutzer hinterlegen BTC auf der Plattform, das Protokoll leiht einen entsprechenden Betrag an crvUSD, bildet einen 50/50 BTC-crvUSD-Curve-Liquiditätspool und arbeitet mit 2-facher Hebelwirkung.
- Ein re-leveraged AMM und ein virtueller Pool halten die Verschuldung bei etwa 50% des Werts des Liquiditätspools; Arbitrageure profitieren davon, den Hebel konstant zu halten.
- Dadurch entwickelt sich der Wert des Liquiditätspools linear mit BTC und es werden gleichzeitig Handelsgebühren verdient.
- Liquiditätsanbieter halten ybBTC, ein renditegenerierendes BTC-Receipt-Token, das Handelsgebühren automatisch in BTC reinvestiert.
- Die Plattform bietet auch den Governance-Token $YB, der zu veYB gesperrt werden kann und für Abstimmungen (z.B. zur Auswahl der Belohnungsverteilung für Pools) genutzt wird.
- Yield Basis richtet sich hauptsächlich an BTC-Inhaber, die produktives BTC freisetzen und Gebühren verdienen möchten, während das Problem des Impermanent Loss gelöst wird.
Flying Tulip
- Die Nutzererfahrung und das Risikomanagement traditioneller dezentraler Börsen (DEX) sind meist statisch. Flying Tulip hingegen passt die AMM-Kurve je nach Volatilität an und justiert das Loan-to-Value (LTV) beim Lending entsprechend der tatsächlichen Ausführung/Slippage, um CEX-ähnliche Tools On-Chain zu bringen.
- Der AMM von Flying Tulip passt die Krümmung anhand der gemessenen Volatilität (EWMA) an – bei geringer Volatilität wird die Kurve flacher (nahezu konstant), um Slippage und Impermanent Loss zu minimieren; bei hoher Volatilität wird sie produktorientierter, um Liquiditätsengpässe zu vermeiden.
- ftUSD tokenisiert Delta-neutrale Liquiditätspool-Positionen und wird für Anreizmechanismen und Liquiditätsprogramme verwendet.
- Der Plattform-Token $FT kann für Einkommensrückkäufe, Anreize und Liquiditätsprogramme verwendet werden.
- Flying Tulip ist eine DeFi-Super-App: Eine Börse, die gleichzeitig Spot, Lending, Perpetuals und Optionen unterstützt.
- Die Ausführungsqualität hängt von präzisen Volatilitäts-/Impact-Signalen und robustem Risikomanagement unter Stressbedingungen ab.
Ausblick beider Projekte
Yield Basis möchte die Plattform für BTC-Liquidität werden; Flying Tulip hingegen strebt an, die Plattform für alle nativen On-Chain-Trades zu sein. In einer Zeit, in der Perpetual DEXs Mainstream sind, kommt der Launch von Flying Tulip genau zur richtigen Zeit. Offen gesagt, wenn Flying Tulip die beste Ausführung bieten kann, könnte es sogar zukünftige BTC-Ströme in Pools wie YB lenken.
Wenn Yield Basis erfolgreich ist, könnte ybBTC zum „stETH“ Primitive für Bitcoin werden: BTC-Exposure + LP-Handelsgebühren, ohne Impermanent Loss.
Flying Tulip hat das Potenzial, seinen integrierten Stack zu launchen und Nutzern CEX-ähnliche Tools zu bieten; ein Versuch, „One-Stop-Trading für das gesamte DeFi“ zu ermöglichen.
Obwohl ich beiden Projekten vorsichtig optimistisch gegenüberstehe, darf nicht übersehen werden, dass diese Projekte von erfahrenen Gründern und Top-Teams noch nicht getestet wurden und die Gründer auch andere Protokolle (wie Curve und Sonic) weiterentwickeln müssen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Japan greift wieder ein? Die Zentralbank Japans soll Wechselkurse überprüft haben, der Yen verringert seine Verluste.
Laut japanischen Medien hat die Bank of Japan nach einer Rückfrage bei Marktteilnehmern zum Wechselkursniveau dafür gesorgt, dass der zuvor um mehr als 1 % gefallene Yen gegenüber dem US-Dollar einen Teil seiner Verluste wieder aufholte. Die Zinserhöhung der Bank of Japan am Freitag konnte den Wechselkurs nicht stärken; zwei Entscheidungsträger stimmten dagegen, was Zweifel an dem weiteren Zinserhöhungspfad aufkommen ließ.
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


