SK Hynix-in Q3 maliyyə hesabatı gözləntisi: HBM4 istehsalının artması və DRAM qiymətlərinin yüksəlməsi səhm qiymətlərinin enişini dəyişə bilərmi?
 2026/10/26 05:29
🔥 ABŞ səhm bazarı isti mövzular radarı istifadəyə verildi! 3 Böyük ABŞ səhm əsas xətti + 6 seçilmiş aksiyalar + 7 böyük hadisə təqvimi, bu həftə ABŞ səhm bazarında fürsətlər haradadır? Linkə klikləyərək bir şəkildən bütün 22 ticarət istiqamətlərinə baxın→
1. İnvestisiya əsas məqamlarına sürətli baxış
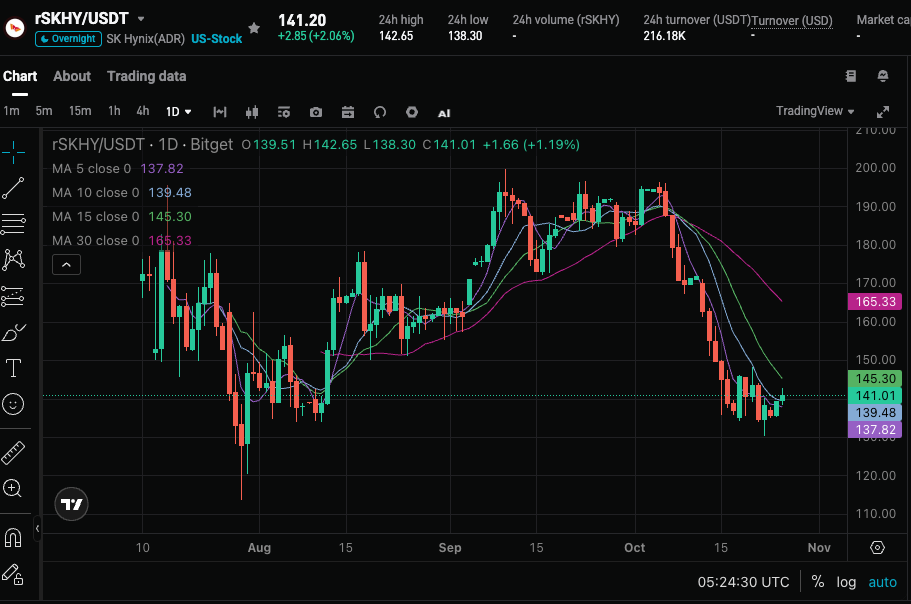
SK Hynix (SKHY) 2026-cı il oktyabrın 28-də 2026 maliyyə ilinin üçüncü rübü üzrə nəticələri açıqlayacaq. Bazar konsensusuna görə gəlir təxminən 74,81 milyard ABŞ dolları olacaq, düzəldilmiş hər səhmə gəlir 6,25 ABŞ dolları (GAAP hər səhmə gəlir 6,12 ABŞ dolları). Qiymət tarixi maksimumdan təxminən 28% enib, bazarda HBM4 kütləvi istehsal artım tempinə, DRAM və NAND müqavilə qiymətlərinin artımının gerçəkləşəcəyi və yüksək əməliyyat mənfəəti marjasının davam edəcəyi, həmçinin idarəetmə heyətinin dördüncü rübə dair proqnozları və potensial xüsusi dividendlə bağlı diqqət yüksəkdir.
2. Dörd əsas diqqət mərkəzi
Fokus 1: HBM4 kütləvi istehsal artımı və məhsuldarlıq inkişafı
HBM əsas böyümə mühərriki olaraq qalır. Şirkət ikinci rübdə 12 qatlı HBM4 kütləvi istehsalına başladı və əsas müştərilərə göndəriş etdi, məhsuldarlıq və keyfiyyət HBM3E səviyyəsinə yaxınlaşdı, diqqət istehsal gücünün ardıcıl artırılmasına yönəlib. İdarəetmə heyəti əvvəlki açıqlamalarında, ilin ikinci yarısında HBM4 kütləvi göndərişləri və 1c nanometrli ənənəvi DRAM göndərişlərinin artımı bit artımına və qarışıq orta qiymətin yaxşılaşmasına səbəb olacaq. Bazar, faktiki göndərişin miqyasını və mənfəət marjasına olan təsirini izləyəcək; artım uğurla davam edərsə, gələcək mənfəət ilə bağlı proqnoz yenilənə bilər.
Fokus 2: DRAM və NAND qiymət artımının realizasiya dərəcəsi
TrendForce məlumatlarına görə, 2026-cı ilin üçüncü rübündə DRAM müqavilə qiymətləri ardıcıl olaraq 13%-18%, NAND flash müqavilə qiymətləri isə 10%-15% artacaq; dördüncü rübdə DRAM qiymətləri daha təxminən 20% artacaq. İkinci rübdə DRAM qarışıq orta qiyməti ardıcıl olaraq 30% artıb, NAND orta qiyməti ardıcıl olaraq 50% artıb. Şirkət üçüncü rübdə DRAM bit göndərişlərinin ardıcıl olaraq təxminən 10% artacağını proqnozlaşdırır. Həm qiymət, həm göndəriş artımı gerçəkləşərsə, yüksək mənfəət marjası güclənəcək.
Fokus 3: Yüksək mənfəət marjası davamlılığı və uzunmüddətli müqavilə (LTA) təsiri
Şirkət ikinci rübdə təxminən 54,55 milyard ABŞ dolları gəlir əsasında təxminən 45,2 milyard ABŞ dolları əməliyyat mənfəəti əldə edib, Koreya vonu ilə hesablanmış EBIT marjası 76,3% olub və TSMC və Micron ilə eyni dövrə görə artıq üstün olmuşdur. Şirkət göndərişlərin təxminən **50%**-ni illik uzunmüddətli müqavilələrlə təmin edir, hissəsindəki qısamüddətli spot elastikliyi məhdudlaşdırmaqla gözlənilən pul axını əldə edir və bəzi yüksək dəyərli məhsul göndərişlərini ilin ikinci yarısına təxirə salır. Bazar yüksək mənfəət marjasının HBM4 kütləvi miqyaslı istehsalından sonra davam edib etməyəcəyini və LTA-nın qiymət ötürülməsinə real təsirini izləyir.
Fokus 4: Dördüncü rübə dair proqnoz, xüsusi dividendlər və dəyərin bərpası potensialı
Bazar şirkətin güclü dördüncü rüb proqnozu və xüsusi pul dividendlərinin mümkünlüyünü (əvvəlki Kioxia səhmlərinin satışı ilə bağlı müzakirələr) gözləyir. Hal-hazırda, 2027 maliyyə ili EPS ilə hesablama əsasında gələcək qiymət/gəlir nisbəti təxminən 4,37 dəfədir, bəzi analitiklər dövrün zirvəsinə çatmadığını və dəyərin aşağı olduğunu hesab edir. Proqnozun pozitiv olub-olmaması və kapitalın geri qaytarılması qərarları sentimentin dönüş nöqtəsi olacaq.
3. Risklər və imkanlar bir arada
Yuxarı katalizatorlar:
- HBM4 göndərişləri və DRAM bit artımı gözləndiyindən daha yüksək olarsa, qiymət artımı ilə birlikdə gəlir və mənfəət bazar konsensusunu aşıb.
- İdarəetmə heyəti dördüncü rüb proqnozunu artırarsa və ya xüsusi dividendlər elan edərsə, yüksək mənfəət marjasının davamlılığını və səhmdarların gəlirini doğrulayar.
- AI-nin hesablama tələbi (kontekst pəncərəsi və KV keş) genişlənməyə davam edərsə, alqoritm optimizasiya narahatlıqlarını azaldar.
Aşağı risklər:
- Nəticələr yalnız proqnozlara uyğun və ya bir az aşağı olarsa, ya da qiymət artımı TrendForce proqnozlarından aşağı olarsa, dövrün pik nöqtəsinə dair narahatlıq yarada bilər.
- Çin istehsalçıları (məsələn, ChangXin Storage) gözlənilməz texnologiya irəliləyişi və ya makro faktorlar AI kapital xərclərini yavaşladarsa, dəyər təzyiq altında qalacaq.
- Hətta gözləntiləri aşsa belə, qiymət dinamikası çoxca şəffaf olduğu üçün səhm qiymətinin reaksiyası limitli ola bilər və "bütün yaxşı xəbərlər çıxıb" effekti baş verə bilər.
4. Ticarət strategiyası tövsiyəsi
Long mövqe məntiqi: Əgər gəlir və mənfəət bazar konsensusunu açıq şəkildə aşarsa, HBM4 istehsal artımı və qiymət artımı təsdiqlənərsə, idarəetmə heyəti pozitiv dördüncü rüb proqnozu və kapitalın geri qaytarılması siqnalını verərsə, bazarın AI yaddaş liderinə olan inamı artacaq və dəyərin bərpasını təşviq edəcək.
Short mövqe riski: Əgər əsas göstəricilər zəifdirsə, qiymət ötürülməsi gözləniləndən aşağıdırsa və ya proqnoz ehtiyatlıdırsa, düzəliş təzyiqi davam edə bilər, xüsusilə yaddaş səhmlərinin dövri təbiəti və yüksək volatilliyi mövcud ikən.
Açar göstəricilər:
- Ümumi gəlir və illik/ardıcıl artım tempi
- DRAM/NAND bit göndərişi və orta qiymət dəyişimi
- Əməliyyat mənfəəti və EBIT marjası
- Dördüncü rüb proqnozu və illik perspektiv
- Kapitalın geri qaytarılmasına dair ifadələr (xüsusi dividendlər və ya geri alışlar)
Əməliyyat tövsiyəsi: Nəticələr proqnozdan üstün və proqnoz pozitivdirsə, düzəlişdən sonra mövqe fürsətləri izlənilə bilər; göstəricilər proqnoza uyğun və ya zəifdirsə, qısa müddətli volatillik riskindən ehtiyatlı olun və yüksək alım etməyin. Mövqe və stop loss şəxsi riskə uyğun çevik tənzimlənməlidir.
İmtina: Yuxarıdakı məzmun yalnız istinad üçündür, investisiya məsləhəti kimi qəbul edilmir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
AST SpaceMobile (ASTS.US) spektrum xəritəsini genişləndirməyi planlaşdırır, lakin Wall Street köhnəçiləri 140 qat "arzu səviyyəsinə" qarşı çıxır.
AST SpaceMobile (ASTS.US) peyk genişzolaqlı imkanlarını gücləndirmək üçün tezlik spektrumunu genişləndirməyə fəal şəkildə çalışır, lakin bazar buna müsbət yanaşmır.
Almaniyanın oktyabr ayı IFO gözləmə indeksi ardıcıl altıncı dəfə artaraq 91.6-ya çatdı: iqtisadi bərpa hələ də davam edir, struktur boşluq hələ aradan qaldırılmayıb.
Alman İfo İqtisadi Araşdırma İnstitutunun oktyabr ayı biznes gözləntiləri indeksi gözlənilmədən ardıcıl altıncı ay artaraq sentyabrda 90.4-dən 91.6-ya yüksəldi, halbuki bazar araşdırmalarında iqtisadçılar əvvəlcə indeksin cüzi şəkildə 90-a enəcəyini gözləyirdilər.

FED bu həftə faiz dərəcəsini dəyişmədən saxlayacaq, bu demək olar ki, dəqiqdir! Bazarın diqqəti dekabr ayında faiz artımına yönəlib, Walsh "kommunikasiya imtahanı" ilə üz-üzədir.
Əgər ABŞ Federal Ehtiyat Sistemi (FED) bu həftə faiz dərəcələrini dəyişməmək qərarına gələrsə, FED sədri Wash yenidən tanış bir çətinliklə üz-üzə qalacaq: O, investorları FED-in inflyasiyanın qarşısını almağa sadiq olduğuna inandırmalı, eyni zamanda rəsmilərin niyə faizləri artırmamağı seçdiklərini izah etməlidir.