
Bloom Energy 2026-cı ilin 3-cü rüb maliyyə hesabatının əsas məqamları: gəlir 138% artaraq 1.24 milyard dollara çatdı, bir kvartallıq əməliyyat mənfəəti ötən ilin bütün ilinə görə artdı, il ərzində üçüncü dəfə illik göstəricilərə düzəliş edildi
 2026/10/23 03:05
🔥 ABŞ səhm bazarı üçün Hot Radar artıq aktivdir! 3 əsas ABŞ səhm xətti + 6 diqqətlə seçilmiş fərdi səhm + 7 əsas hadisə təqvimi, bu həftə ABŞ səhm bazarında nə imkan var? Linkə klikləyin, bir şəkildə 22 22 ticarət istiqamətini→
Əsas fikir:
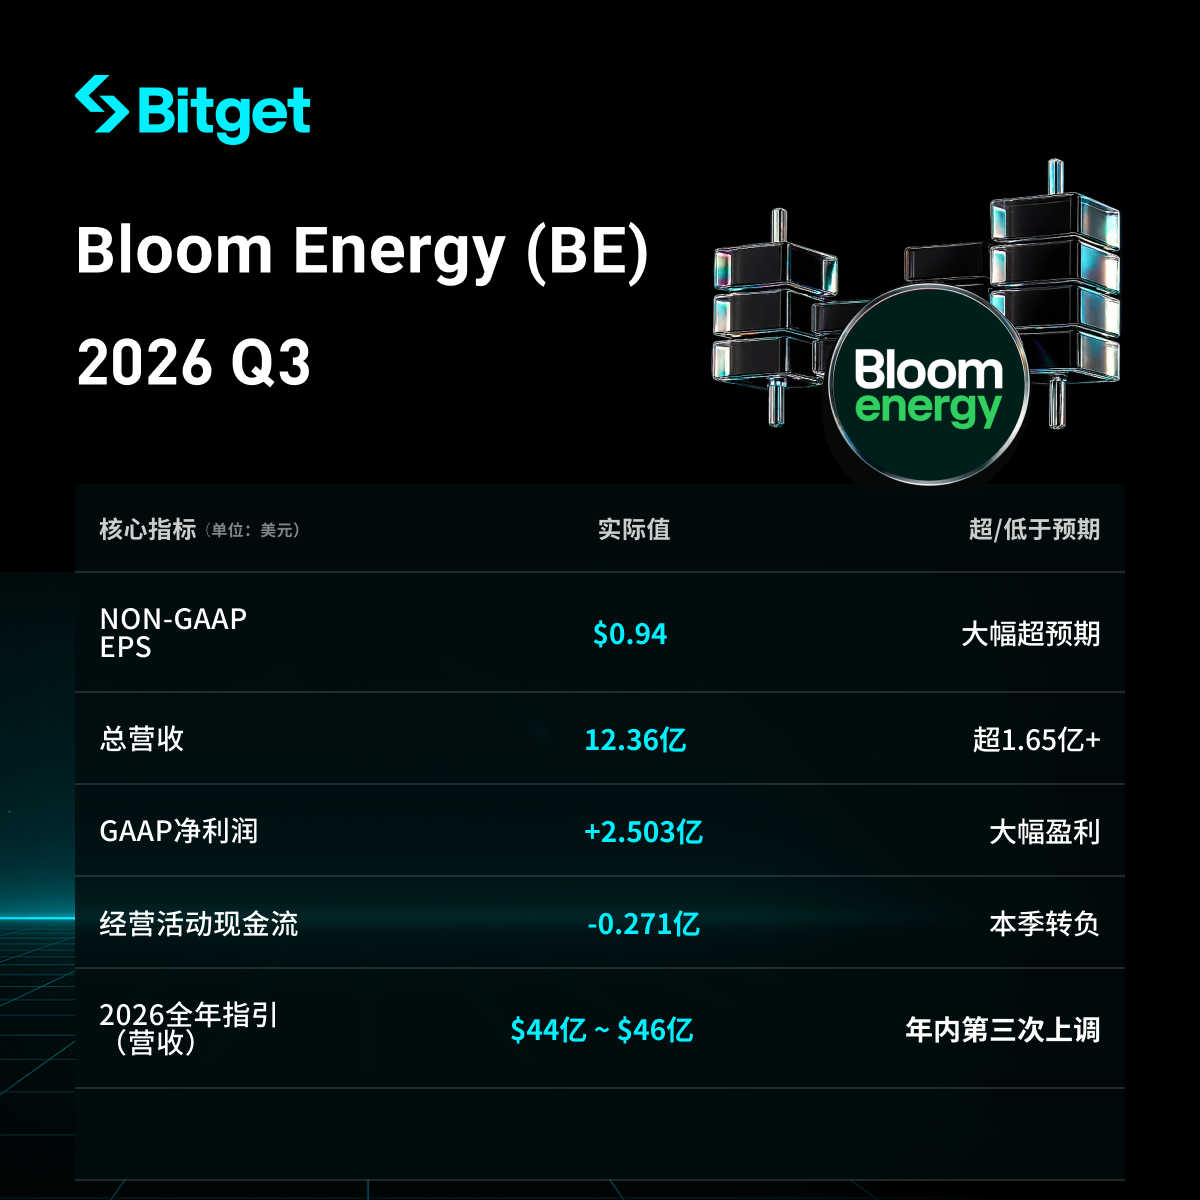
Bloom Energy (NYSE: BE) 2026-cı il oktyabrın 22-də Q3 maliyyə hesabatını açıqladı (2026-cı ilin sentyabrın 30-na qədər dövr üçün), gəliri 1.2358 milyard dollar oldu, illik əsasda 138.1% artdı və analitiklərin təxminən 1.07 milyard dollar gözləntisini aşdı; qeyri-GAAP seyrdən sonra hər səhm üçün gəlir 0.94 dollar, gözlənilən 0.69 dolları böyük fərqlə üstələdi. Bir kvartal üçün qeyri-GAAP əməliyyat mənfəəti 285.7 milyon dollar olub, 500%-dən artıq artım göstərərək ötən ilin illik cəmini üstələdi, əməliyyat mənfəət marjası 8.9%-dən 23.1%-ə yüksəldi. Şirkət bu il üçüncü dəfə 2026-cı il üçün proqnozunu artırdı, gəlirin medianı illik əsasda təxminən 122% artımı göstərir. Təməldən güclü olmasına və S&P 500-də yer almasına baxmayaraq, azad nağd pul axınının xalis itkisinin 181 milyon dollar, genişlənmə xərclərinin brut marja gözləntisini sıxması və yüksək dəyərləndirmə kimi faktorlar hissə qiymətinin həmin gün 8.7% enərək 217.77 dollara düşməsinə səbəb oldu, bazardan sonra daha da təzyiq gördü.
Ətraflı təhlil:
- Ümumi gəlir və mənfəət göstəricisi
- Rüblük gəlir: 1.2358 milyard dollar, ötən ilin eyni dövründəki 519 milyon dollardan 138.1% artım, ardıcıl təxminən 16% artım, analitiklərin təxminən 1.07 milyard dollar gözləntisini xeyli üstələdi.
- GAAP xalis mənfəət: 250.3 milyon dollar (seyrdən sonra EPS 0.78 dollar), ötən ilin eyni dövründə 23.1 milyon dollar zərər; qeyri-GAAP seyrdən sonra EPS 0.94 dollar (ötən ilin eyni dövründə 0.15 dollar), gözlənilən 0.69 dolları üstələdi.
- Qeyri-GAAP əməliyyat mənfəəti: 285.7 milyon dollar (marjası 23.1%), ötən ilin eyni dövründəki 46.2 milyon dollardan 500%-dən artıq artım; GAAP əməliyyat mənfəəti 225.4 milyon dollar (marjası 18.2%, ötən ilin eyni dövründə cəmi 1.5%). Gəlirin 138% artdığı halda əməliyyat xərci yalnız təxminən 26% artıb, bu da əhəmiyyətli əməliyyat leverinci göstərir.
- Brüt marja: GAAP 33.8% (illik əsasda 453 baza nöqtəsi artım), qeyri-GAAP 34.5% (illik əsasda təxminən 412 baza nöqtəsi artım).
- Düzəldilmiş EBITDA: 299.5 milyon dollar.
- Nağd pul axını: Əməliyyat fəaliyyətindən xalis pul axını təxminən 27.1 milyon dollar azalmış, azad nağd pul axını xalis 181 milyon dollar itkisi (ötən dövr müsbət idi), əsas səbəb böyük təhvil və nağd pulun geri toplanmasında zaman uyğunsuzluğu, müqavilə aktivləri və alacaqların artması, eləcə də dövriyyə kapitalının artırılması. Dövr sonu nağd pul və ekvivalentləri təxminən 2.49 milyard dollar.
- Əsas biznesin (məhsul/yerində elektrik istehsalı) göstəriciləri
- Məhsul gəliri: 1.0736 milyard dollar, illik əsasda 179.4% artım, ilk dəfə bir rübdə 1 milyard dolları keçib, ümumi gəlirin təxminən 87%-ni təşkil edir.
- Sürücü faktorlar: AI data mərkəzlərində "on-site power" tələbi partlayış yaşadı. CEO KR Sridhar NVIDIA CEO Berlin GTC-nin sitatını qeyd etdi: 1GW data mərkəzi hər rüblük gecikmə təxminən 10 milyard dollar gəlirdən məhrum edir (100MW-lik təxminən 1 milyard dollar). Bloom sürətli təhvil qabiliyyətini vurğuladı: Oracle Utah layihəsi iki ay belə olmadan enerji verildi; New Jersey Nebius layihəsi imzalandıqdan sonra üç ayda planlaşdırma komitəsindən təsdiq alındı, təsdiqdən sonra yalnız iki ayda elektrik tədarükü. Şirkət iddia edir ki, bu, eyni anda həm "ən tez təsdiq alan (hava çirklənməsi icazəsi olmadan), ən sürətli yerləşdirilən, gələcəkdə genişlənə bilən" olan yeganə həll yolu, müştərilərin data mərkəzi açmasına maneə olmur.
- Rəhbərlik bildirir ki, Bloom hazırda "elektrik sənayesinin 150 ildə ən böyük struktur dəyişikliyinə liderlik edir", yüzillik mərkəzləşdirilmiş şəbəkədən fərdi yerində istehsal modelinə keçidi baş verir.
- Digər biznes sahələrinin göstəriciləri
- Quraşdırma (Install): Təxminən 84.86 milyon dollar, brüt mənfəət mənfi.
- Xidmət (Service): Təxminən 67.56 milyon dollar, brüt marja təxminən 17.8% (qeyri-GAAP təxminən 21.4%).
- Elektrik (Electricity): Təxminən 9.82 milyon dollar.
- Məhsul biznesi əsas artımı sürükləyir, digər sahələrin ölçüsü daha kiçikdir, lakin xidmət və elektrik stabil müntəzəm gəlir təmin edir.
- Kapital xərcləri və istehsal gücü genişlənməsi planı
- Q3 investisiya fəaliyyətindən pul axını təxminən 157.2 milyon dollar azalmış, onların içində əmlak, zavod və avadanlıq alınması təxminən 153.5 milyon dollar. CFO bildirir ki, kapital xərci ötən ilin tam ilindən təxminən 4 dəfə çoxdur.
- Əsas investisiya sahələri: Fremont və Newark istehsal gücü genişlənməsi, böyük data mərkəzi sifarişlərini dəstəkləmək üçün. Yeni istehsal xətləri və təcili təhvil qısa müddətdə xərcləri artırır, bir neçə xərci azaltma layihəsi isə nəticəsini zamanla göstərəcək; istehsalın genişlənməsi başlanğıc xərci 2027-ci ildə brüt marjanı müvəqqəti olaraq sıxacaq.
- Rəqiblərlə müqayisə: Bloom bərk oksid yanacaq hüceyrəsi (SOFC) modullaşdırılmış sürətli yerləşdirmə ilə fərqlənir, ənənəvi qaz türbini (təhvil müddəti 2030-dan sonra) və şəbəkə qoşulması (adətən 1.5-2 il gecikmə) fərqlidir. Texas kimi aşağı elektrikli bölgələrdə tədarük rəqabət qabiliyyətini sübut edir.
- 2026-cı il üçün illik göstərici proqnozu
- Gəlir: 4.4-4.6 milyard dollar (əvvəlki 3.9-4.2 milyard dollar), median təxminən 4.5 milyard dollar, illik əsasda 122% artım.
- Qeyri-GAAP əməliyyat mənfəəti: 960-1030 milyon dollar (median təxminən 22% marja).
- Qeyri-GAAP EPS: 3.10-3.40 dollar (əvvəlki 2.55-2.85 dollar).
- Qeyri-GAAP brüt marja: təxminən 34% (ilin əvvəlində proqnoz təxminən 32%, 2025-ci ildə təxminən 30%).
- Rüblük ritm müştəri və təhvil vaxtlarından asılıdır, ilin sonunda az miqdarda təhvil pəncərəsi illik göstəricinin proqnoz aralığında harada yerləşəcəyini müəyyən edəcək, rüblük dəyişkənlik riski mövcuddur. Bu, il ərzində üçüncü dəfə proqnozun artırılmasıdır.
- Bazar fonu və investorların narahatlıqları
- Əsas ziddiyyət: AI hesablama gücü böyüməsi ilə ənənəvi şəbəkənin köhnəlməsi uyğun gəlmir, yerində istehsal bir trilyon dollarlıq tələbdədir. Bloom AEP-dən 700MW karbon tutma və saxlanılması (CCS) sifarişini aldı, Google-a demək olar ki, təmiz elektrik təmin etdi; rəhbərlik CCS-i 1 trilyon dollarlıq TAM imkan kimi görür (çünki texnologiya birbaşa yüksək konsentrasiyada CO2 təklif edir). Əlavə olaraq 800V DC arxitekturası qeyd edilir, 1GW data mərkəzi ilk beş ildə ənənəvi arxitekturadan 5 milyard dollardan artıq qənaət edə bilir. Kommunal şirkətlər "rəqib"dən "yoldaş"a çevrilir, aktiv şəkildə avadanlıq alır, şəbəkənin sabitliyini artırır.
- Investorların narahatlığı: Azad nağd pul axını davamlı olaraq mənfi (dövriyyə kapitalı və CapEx xərcləri ilə əlaqəli), genişlənmə xərcləri 2027-ci ildə brüt marjaya müvəqqəti təsir göstərir, yüksək dəyərləndirmə (əvvəlki iyun zirvəsindən xeyli geriləyib), və təhvil müddəti qeyri-müəyyənliyi rüblük dəyişkənlik yaradır. Göstəricilər gözləniləni aşsa da və proqnoz artırılsa da, səhm qiyməti həmin gün 8.7% enərək 217.77 dollar oldu (bazardan sonra daha da düşdü), "faktı satmaq" və nağd pul keyfiyyətinə ehtiyatlı yanaşma əksini tapdı. Şirkət artıq S&P 500-də yer aldı, bu isə önəmli bir mərhələdir.
İmtina: Bu məqalənin məzmunu yalnız referans üçündir, hər hansı investisiya məsləhəti deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
JPMorgan (JPM.US): ServiceNow (NOW.US) süni intellektdən gəlir əldə etmə 2027-ci ilə qədər təxirə salınıb, cRPO artım tempi sabitləşir
JP Morgan ServiceNow üçün "al" reytinqini saxlayır, hədəf qiyməti 150 ABŞ dollarıdır. 3Q cRPO-nun orqanik artımının təxminən 17.4%-də sabitləşəcəyi gözlənilir, AI istehlakının monetizasiyasının əsasən 2027-ci ildə həyata keçiriləcəyi proqnozlaşdırılır, qısamüddətli dövrdə isə bunu əsasən müqavilələrin yenilənməsi və genişlənməsi dəstəkləyir.
Lam Research (LRCX.US) mənfəət marjası son 20 ilin ən yüksək səviyyəsindədir, Bernstein (AB.US) hədəf qiymətini 350 ABŞ dollarına endirib
Panlin-in 1-ci rübdə gəliri 8.222 milyard ABŞ dolları olub, mənfəət marjası 52.4%-ə çataraq son 20 ildə rekord səviyyəyə yüksəlib. Təmiz otaq məhdudiyyətləri WFE proqnozuna təsir edib, Bernstein qiymət dərəcəsini 30 dəfə azaldıb, "bazar outperform" reytinqini qoruyub və hədəf qiymətini 350 ABŞ dollarına yüksəldib.
Microsoft (MSFT.US) AI diaqnoz "orchestrator"ı Science jurnalında: dəqiqlik göstəricisi ümumi təbabət həkimindən iki dəfə yüksəkdir, tibbi AI klinik istehsal gücünə doğru irəliləyir
Microsoft (MSFT.US) tibb sahəsində süni intellektə böyük bir sərmayə qoyub. Yerli vaxtla 22 oktyabrda, Microsoft-un süni intellekt diaqnostika sistemi MAI-DxO (Microsoft AI Diagnostic Orchestrator) üzrə araşdırma nəticələri rəsmi olaraq "Elm" jurnalında dərc olunub.

ABŞ səhm yeni listinq öncəsi | 3D vizual texnologiya embodied intellektə yönəldir, Sensing4D AI-nin inkişaf potensialı nə qədərdir?
Sensing4D AI-nin əsas rəqabət üstünlüyü əsasən üçölçülü vizual texnologiya və onun tətbiqləri ətrafında cəmlənir. Şirkət Sen-3D platformasını əsas olaraq qəbul edib, 3D rekonstruksiya, rəqəmsal əkiz və AI tərəfindən idarə olunan kompleks 3D həllər təqdim edir, əsas texnologiya araşdırmaları ilə konkret sahə tətbiqlərini birləşdirməyə çalışır.


