
Lilly sürətlə yüksəlir! GLP-1 ISRG, DXCM, TMO-ya təkan verir, ABŞ səhmləri təbabətdə sığınacaqdan uzunmüddətli qızıl mədəninə çevrilir
 2026/10/22 03:22
Birinci hissə: Sektorun cari vəziyyəti: Müdafiə və inkişaf ikili təsiri, kapitalın rotasiyası yeni diqqət mərkəzi
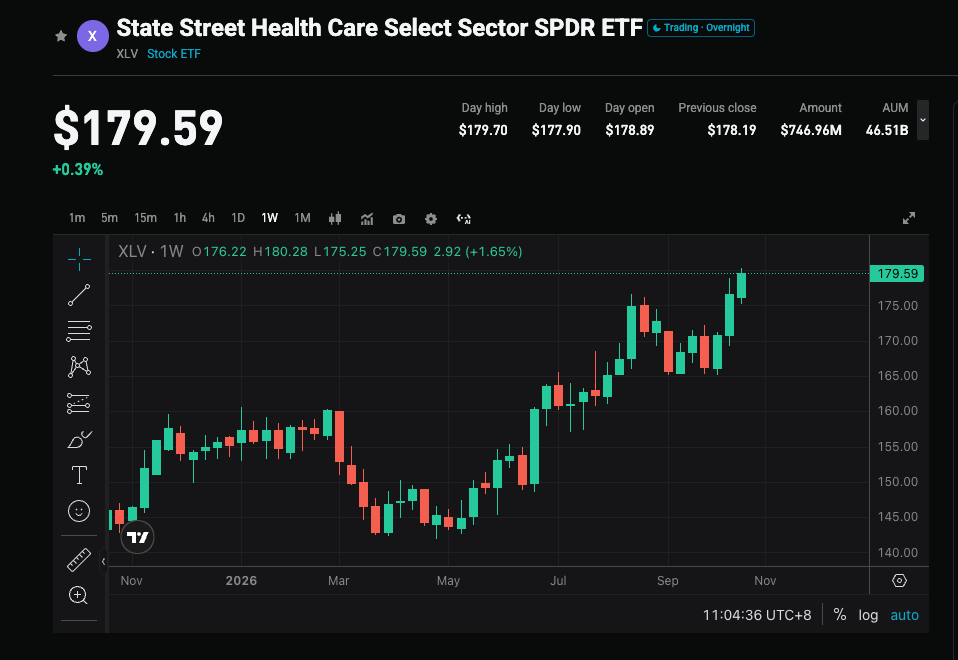
- GLP-1-in partlayıcı artımı: Metabolik xəstəliklər bazarının potensialı 150 milyard ABŞ dollarına yenidən qiymətləndirilib. Eli Lilly tirzepatide ilə Novo Nordisk-i geridə qoyaraq lider mövqe tutub.
- Siyasət risklərinin mərhələli aydınlaşması: Dərman qiymətlərinin müzakirəsi və tarif təhdidi ümumilikdə idarə oluna bilən səviyyədədir, bazarın pessimist gözləntiləri artıq kifayət qədər əks olunub.
- Patent uçurumunu dolduran alqı-satqı dalğası: 2028-2030-cu illərdə 300 milyard ABŞ dollarını aşacaq marka dərmanların patent müddətinin bitməsi boşluğuna cavab olaraq, sektorda alqı-satqı fəallığı artıb və il ərzində əməliyyatların miqyası bu rəqəmə yaxınlaşa bilər.
Əsas fikirlər: Tibb sektoru təkcə “müdafiə aktivləri” olmaqdan “müdafiə + inkişaf” qarışıq təsirinə keçid edir, cari güclü performans kapitalın dəqiqlik arzusuna bağlıdır.
İkinci hissə: Əsas istiqamətlər: Liderlər öndə, alt-sektorlar yeni imkanlar yaradır
- Böyük dərman şirkətləri (Big Pharma): Dayanıqlı baza
Eli Lilly (LLY): Mütləq lider, bazar dəyəri 1.1-1.2 trilyon ABŞ dollarını keçib. İllik artım təxminən 19%, son bir ildə demək olar ki 60%. GLP-1 məhsul xətti güclü sürücülük göstərir, 2026-2028-ci illərdə satışlarda CAGR 13%-dən çox proqnozlaşdırılır.AbbVie (ABBV): İmmunologiya sahəsində Skyrizi və Rinvoq-un satışları yüksəlməyə davam edir, səhmlərin qiyməti tarixi maksimumlara yaxınlaşır.Johnson & Johnson (JNJ): Çoxşaxəli yanaşma sayəsində sabitlik, gəlir məqsədi 100 milyard dolları aşmağa yönəlib.Merck (MRK): Keytruda patent uçurumuna qarşı dayanma çətinliyi olsa da, onkoloji inkişaf xətti və alqı-satqı hərəkətləri cəlbediciliyi saxlayır.UnitedHealth (UNH): İdarə olunan tibbi xidmətlərdə gəlir marjası bərpa olunur, fayda dəqiqdir.
- Yüksək populyarlıq və elastik istiqamətlər
- Tibbi cihazlar və həyat elmi alətləri
Intuitive Surgical (ISRG): Cərrahiyyə robotları lideri, minimal invaziv əməliyyatların daha geniş yayılmasından faydalanır.Dexcom (DXCM) / Insulet: Xroniki xəstəliklərin idarə olunması və GLP-1-lərin yaratdığı monitorinq ehtiyacının artmasından birbaşa faydalanır.
- AI dərman istehsalı və data platformaları
Recursion / Tempus: Kiçik və orta səviyyəli istiqamətlər, klinik nailiyyətlər və əməkdaşlıqlar nəticəsində yüksək elastiklik göstərir, lakin volatillik riski nəzərə alınmalıdır.
Üçüncü hissə: İnvestisiya strategiyası: Sektor seçimi yox, səhmlərin seçiminə üstünlük verin
- Yaşlanma və xroniki xəstəliklərin yükü sürətlə artır.
- İnovativ dərmanlar (metabolik, onkoloji, immunologiya, gen terapiyası) hələ də struktur artım imkanları yaradır.
- AI texnologiyaları dərmanların tapılması və klinik sınaqların effektivliyini artırır.
- Əsas portfel: Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ kimi böyük dərman şirkətləri ilə dayanıqlı artım və müdafiə qazanın.
- Peyk portfel: Kiçik ehtiyat hissəsi olan, aydın katalizatorlara sahib biotexnologiya və cihaz şirkətləri ilə əlavə gəlir elastikliyi tutun.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nomura xəbərdarlıq edir: Hazırkı süni intellekt kredit riski internet köpüyünə və Lehman böhranından əvvəlki dövrə təəccüblü şəkildə bənzəyir, hər şey neft qiymətindən asılıdır
Nomura "onillik kredit dövranı" çərçivəsi quraraq, mövcud AI texnologiyasını və Fransa suveren kreditindəki sarsıntını "ikinci dalğa şoku" kimi xarakterizə edir — tarixə görə bu mərhələ başa çatdıqdan sonra təxminən 1-2 il ərzində, tənəzzül doğuracaq "üçüncü dalğa şoku" qaçınılmaz olur. Əsas dəyişən isə neft qiymətləridir: Əgər artım tələbin həddindən artıq yüksəlməsinin nəticəsidirsə, ABŞ Federal Ehtiyat Sistemi stagflasiya vəziyyəti ilə üzləşəcək və faiz dərəcəsini endirə bilməyəcək, bu isə böhranın dərinləşməsi riskini artırır; əgər əsas səbəb geosiyasi amillərdirsə, siyasət üçün manevr imkanları mövcud qalır.

Yarım ildə 80,7 milyard dollar zərər, 750 milyardlıq hesablama gücü bahasına böyük mərc — Anthropic iflas ehtimalı niyə yalnız 17% olaraq qiymətləndirilib?
Aşağı ehtimal olunan iflas riskini dəstəkləyən arqumentlərə aşağıdakılar daxildir: gəlirin artım tempi hələ də yüksəkdir; Google, Amazon kimi strateji investorlar şirkətin fəaliyyətini davam etdirməkdə güclü motivasiyaya malikdirlər; IPO özü yeni kapital cəlb etmə kanalı təmin edəcəkdir; və 80,7 milyard ABŞ dolları məbləğində xalis zərərin böyük hissəsi nağdsız maddələrdir və bu, cari nağd pul təzyiqi yaratmır.
 VIPHəftəlik strategiya Tesla



