
Faiz dərəcələri azalır, qızılın qiyməti niyə artmır? Cari əsas qiymətləndirmə və dönüş nöqtəsinin məntiqi açıqlanır

Huitong.net 21 Sentyabr xəbər verir—— Faiz dərəcəsi qiymətləndirilməsində səhvləri aradan qaldırmaq! Qızılın anomal tendensiyasının təhlili, fiskal gözləntilər və iqtisadi artım gələcək bazarın əsas açarıdır.
Bazar ertəsi (21 sentyabr) Asiya və Avropa sessiyalarında, ABŞ-ın 2–30 illik dövlət istiqrazlarının gəliri gün ərzində ardıcıl olaraq aşağı düşdü, üstəlik dollar indeksi gerilədi, spot qızıl bir alt depodan qalxma tendensiyası göstərdi və bazar eyni zamanda yüksək səviyyədə uzun mövqelərin kâr əldə etmə təzyiqini həzm etdi, hazırda qızıl qiyməti 4365 ətrafında ticarət olunur.
Burada çox vacib bir bazar sualı var: ABŞ istiqrazlarının gəliri aşağı düşəndə (bu, istiqraz qiymətlərinin artmasına işarədir), ənənəvi baxımdan bu vəziyyət qızıl üçün müsbətdir, niyə bazarda qızıl birbaşa yüksəlmədi, əksinə əvvəl aşağı düşdü və yalnız sonda dolların geriləməsi ilə birlikdə tədricən artdı? FTPL çərçivəsi bu ziddiyyəti çox aydın şəkildə izah edə bilər.
Yəni bəzi hallarda, real faiz dərəcəsi azalır və qızıl da aşağı düşə bilər, bu hansı vəziyyətdə olur?
Qiymət səviyyəsi fiskal nəzəriyyəsi (FTPL), saxlama xərci artdıqda qızıl qiyməti də yüksələ bilər
Bir formul təqdim edim, FTPL əvvəlki məqalələrdə izah edilmişdi, yəni ABŞ-ın ümumi borcu = qiymət səviyyəsi X ABŞ hökumətinin ümumi fiskal artıqlarının diskontlanmış dəyəri.
Beləliklə, hökumət borc böhranına girəndə, real faiz dərəcəsi nə qədər yüksəkdirsə, hökumətin borc problemi o qədər böyüyür və borcunu ödəya bilməmək riski artır; cəmi borc sabit qaldıqda isə hökumətin fiskal artıqlarının diskontlanmış dəyəri, faiz xərcləri artdıqca və diskont dərəcəsi yüksəldikcə ciddi azalır, yalnız ciddi şəkildə qiymət səviyyəsini artırmaq — yəni pulun alış gücünü azaltmaq həmin boşluğu doldura bilər; bu zaman faiz dərəcəsi nə qədər yüksəkdirsə, qızıl qiyməti də o qədər yüksəlir, çünki qiymət səviyyəsinin yüksəlməsi qızıl kimi universal ekvivalentlər üçün müsbət təsir yaradır.
Bu nəzəriyyə izah edə bilir ki, niyə əvvəllər faiz dərəcəsi sürətlə qalxırdı və qızıl qiyməti də sürətlə qalxırdı, indi bu narrativ sakitləşərkən, bu gün də faiz dərəcəsi geriləyir, amma qızıl da geriləyir – yəni bu eyni məntiqlə izah olunur. Axı, hər dəfə qızıl qiymətinin düzəlişini yalnız kâr əldə etmə ilə izah edə bilmərik; bu dəfə qızıl qiymətinin düzəliş məntiqi ilə artım məntiqi qarşılıqlı əlaqəlidir.
ABŞ və Fransa istiqrazlarının fərqlənməsi: risk premiumunun qiymətləndirilməsi fərqləri
ABŞ və Fransa dövlət istiqrazlarının son tendensiyalarını müqayisə etmək fiskal gözləntilərin istiqraz gəlirlərinə təsirini ən yaxşı göstərir.
Fransada fiskal kəsir ÜDM-in 5%-ində qalır, seçkiləri qabaqcadan proqnozlaşdırmaq çətindir, vergi azaldılması və pensiyaların aşağı salınması kimi siyasət gözləntiləri kəsir təzyiqini artırır;
Vergi artımı artıq maksimuma çatıb, daha çox vergi artırmaq üçün az yer var, xarici kapitalın istiqrazlarda payı 57%-dir, kapitalın qaçış riski davam edir.
Bazar daha yüksək risk kompensasiya tələb edir, Fransa və Almaniya istiqrazları arasındakı fərq davamlı olaraq artır və 1% psixoloji həddə yaxınlaşır, bazar artıq ECB TPI alətinin “nüvə variantı” olaraq istifadəsinin həddi barədə müzakirə aparır.
İqtisadi dayanıqlıq vergi bazasını artırır, bazar ABŞ hökumətinin vergi gəlirlərinin sabit qalacağına inanır, ABŞ istiqrazlarının uzunmüddətli borc partlamasına dair narahatlıq azalır, istiqrazlar üçün tələb olunan fiskal risk premiumu aşağı düşür.
Kapital faiz dərəcəsi aşağı olduğuna görə məcburi şəkildə ABŞ istiqrazları almır, əksinə yüksək faizliyə baxmayaraq aktiv şəkildə ABŞ istiqrazlarını alır; bu, Fransa istiqraz bazarında fiskal tənəzzül və risk premiumu artması ilə tam əks tərzdir.
Məhz bazarın ABŞ fiskal gözləntilərinə marjinal düzəlişi ABŞ istiqrazlarının nominal gəlirini azaltmağa səbəb olur və əvvəlki qızıl qiymətinin artışına təsir edən əsas məntiqi də dəyişir.
Son zamanlarda qızıl qiymətinin dəyişkənliyinə təsir edən çoxlu faktorlara nəzər
Nominal faiz dərəcəsi≠ real faiz dərəcəsi – bu, qısamüddətli tendensiyanın əsas ziddiyyətidir
Qızıl qiyməti birbaşa olaraq real faiz dərəcəsinə bağlanır, nominal faiz dərəcəsinə deyil.
Bu dəfə ABŞ istiqrazlarının nominal gəliri aşağı düşməsi bazarın ABŞ suveren borc risk premiumunu azaltmasından qaynaqlanır.
Qısamüddətə ABŞ iqtisadiyyatı güclüdür, inflyasiya davamlıdır, TIPS-in real faiz dərəcəsinin azalma dərəcəsi məhduddur – bu da əvvəlki dövrlərdə istiqraz bazarında gəlir azalsa belə, qızılın dərhal və ciddi yüksəlməməsinin əsas səbəbidir.
Yalnız real faiz dərəcəsi həqiqətən azaldıqda qızılın fürsət xərci həqiqi mənada azalacaq.
Bu gün neft qiyməti kəskin aşağı düşür, amma qızıl qiymətində nəzərəçarpan artım yoxdur,
Bir tərəfdən, Orta Şərqdə geosiyasi gərginlik azalır, geosiyasi risktən yaranan premium tez geri çəkilir və bu, qızılın sürətli artımını sıxışdırır; digər tərəfdən, neft qiymətinin qısamüddətli ciddi düzəlişi üçün aydın bir müsbət faktor yoxdur, böyük ehtimalla gələcəkdə tez-tez yüksələcək.
Nasdaq və digər sərmayə aktivləri davamlı olaraq yüksəlir, şirkətlərin gəlir gözləmələri yaxşılaşır və kapital riskli aktivlərə üstünlük verir.
Qızıl faizsiz aktivdir, iqtisadiyyat qızğın, həm səhmlər, həm istiqrazlar uğurlu olduqda, qızılı almaq tələbi təbii olaraq azalır, yüksək səviyyədə uzun mövqe tutanlar kârı realizə edir və qızıl qiyməti konsolidasiya mərhələsinə girir.
Bu tendensiya kapitalın mərhələli balanslaşdırılmasıdır, uzunmüddətli trendin dəyişməsi deyil.
İki ssenari proqnozu: Qızılın dönüş nöqtəsi fiskal gözləntilərdə gizlidir
Bazar ABŞ-ın uzunmüddətli fiskal artıq gözləntilərini sabit saxlayır, fiskal risk premiumu geriləyir, ABŞ istiqrazlarının nominal gəlirləri isə dalğalı şəkildə aşağı düşür. Qızıl isə aşağı səviyyədə konsolidasiya, tədricən baza qurma mərhələsindədir, katalizator gözləyir və artım tempi yavaşdır.
Yüksək faiz dərəcələrindən yaranan faiz xərcləri ABŞ hökumətinin ağır passiv xərclərinə çevrilir, əgər vergi gəlirləri artan faiz xərclərini qarşılaya bilməzsə, hökumətin gələcək fiskal artıqlarının indiki dəyəri davamlı olaraq azalacaq və borc artacaq. FTPL nəzəriyyəsinə əsasən, qiymət səviyyəsi yenidən qiymətləndiriləcək və uzunmüddətli inflyasiya gözləntiləri kəskin artacaq.
İnflyasiya gözləntiləri artış dərəcəsi nominal faiz dərəcəsi artışını üstələyəcək, real faiz dərəcəsi ciddi şəkildə azalacaq.
Bu zaman, qızıl iki kritik dəyərini eyni zamanda təmin edəcək: suveren fiskal problemlərdən qaynaqlanan uzunmüddətli inflyasiyaya qarşı qorunmaq, iqtisadiyyatın aşağı yönlü riski kompensə etmək, saxlama fürsət xərci ciddi şəkildə azalır, hətta nominal faiz dərəcəsi hələ də yüksək səviyyədə olsa belə, qızıl trend üzrə artım göstərəcək.
Yekun və texniki təhlil:
Qısamüddətli baxışda, ABŞ-ın güclü iqtisadi məlumatları bazarın ABŞ istiqrazlarına olan etibarını bərpa edir və nominal faiz dərəcəsinin aşağı düşməsinə səbəb olur, qızıl qiyməti isə alt dipini tamamlayır.
Ancaq bu dəfə faiz dərəcəsinin aşağı düşməsinin mahiyyəti fiskal risk premiumunun azalmasıdır, pul siyasətinin yumşalması deyil; qısamüddətli sərmayə bazarı qızğın olduğu üçün qızıl çox güman ki, konsolidasiya mərhələsində qalacaq.
Siklusun uzadılması ilə, qızılın son qiymət səlahiyyəti yalnız Federal Reserve-in faiz qərarlarında deyil, həm də bazarın ABŞ-ın uzunmüddətli fiskal dayanıqlığına dair gözləntilərindədir.
Bütün hallarda, iqtisadi artım gözlənilən səviyyədə olmazsa, vergi gəlirləri borc faizlərinin artımına çatmasa, FTPL-in qiymətləndirmə məntiqi yenidən bazara hakim olacaq və qızıl trend üzrə qalxacaq.
Texniki baxış: Spot qızılın qiyməti kanalın alt sərhədində təzyiq görür və bu dalğa artım yaxın dövrlərdə olan müsbət xəbərlərin təsirini artıq tamamladı, gələcək tendensiya üçün başqa əlavə faktorlar olmalıdır.
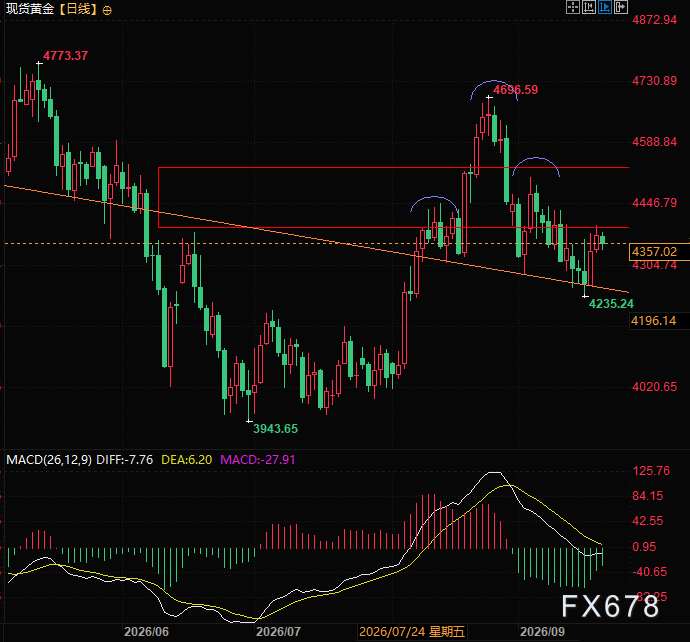
(Spot qızılın gündəlik qrafiki, mənbə: Easy Huitong)
UTC+8 21:04, spot qızıl 4357 ABŞ dolları/uns qiymətindədir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarındakı ən təhlükəli ayrışma: adi aksiyalar artıq kəskin ucuzlaşıb, AI nəhəngləri nə qədər davam gətirə bilər?
Maliyyə şərtlərinin əhəmiyyətli dərəcədə sıxılması ABŞ-ın adi səhmlərinə ciddi zərbə vurur, S&P 500 indeksinin median səhmi ən yüksək nöqtədən 15% geri düşüb, kapital riski mükafatı sıfırı keçib. ABŞ dövlət istiqrazlarının gəlirliliyi və neft qiymətlərinin artması maliyyə şərtləri indeksini sürətlə yüksəldib, bu da indeksin səthində sakitlik olsa da, dərinliyində genişliyin kəskin şəkildə pisləşməsinə səbəb olub. Bazarda bölünmə artır, adi səhmlərin sonradan yüksəlməsi və ya indeksin aşağı istiqamətdə yaxınlaşması əsas müəmmaya çevrilib.

Wall Street orta müddətli seçki qiymətini açıqladı: Demokrat faktorunda 20% artım, lakin əsas indekslər “kor zona”da qalır
JPMorgan tərəfindən yaradılan "Demokrat Faktorunun" avqustdan bəri təxminən 20% artdığı halda, həmin dövrdə S&P 500 yalnız 2.6% artıb. Proqnoz platformaları Demokratların hər iki palatada üstünlük qazanmaq ehtimalını avqustdakı 23%-dən 64%-ə yüksəldiblər. Goldman Sachs-ın tarixi məlumatları göstərir ki, bu ehtimal səsvermə gününə qədər orta hesabla 5 faiz bəndi azalır. Qurumlar arasında açıq fikir ayrılığı var: JPMorgan ucuz qiymətlərdə alışı tövsiyə edir, Bank of America isə Demokratların üstünlük qazanmasının fond bazarında 10%-dən çox enişə səbəb olacağı barədə xəbərdarlıq edir.

Apple bildirib ki, iPhone Duo üçün tələbat "qeyri-adi"dir; öncədən sifarişlər bir neçə dəqiqə içində tükənib və göndərilmə gələn ilin yanvarına təxir edilib.
Apple-ın ilk qatlanan ekranlı telefonu iPhone Duo-nun ilkin sifarişi bir neçə dəqiqə ərzində açıldıqdan sonra, çatdırılma müddəti dərhal gələn ilin yanvar ayının sonuna qədər uzadılıb və bütün rənglər və yaddaş konfiqurasiyaları buna təsir edib. Bloomberg Analitikləri satış proqnozunu artırıb və hesab edirlər ki, satışlar 14 milyon ədədi və 28 milyard dollar hədəfini keçə bilər. Cümə günü Apple-ın səhmləri 0,43% artıb.



