
Boss Zhipin: Mühit daha da sıxılır, işə qəbul lideri hələ də stabildir


BOSS Zhipin-in Q2 göstəriciləri sabitdir, miqyas səmərəliliyi artdıqca əsas mənfəət bazar gözləntilərini bir az üstələdi (düzəliş edilmiş xalis mənfəətdən əsas "beat" isə Zhipu IPO-dan əldə olunan investisiya gəlirləri oldu). Makro iqtisadi çətinliklərə baxmayaraq, əks trendlə artım mümkün oldu: bir tərəfdən yaz işə qəbul dövrünün vaxtı dəyişmişdi, digər tərəfdən isə BOSS Zhipin, məhsul üstünlüyünə güvənərək mavi yaxalı işə qəbulun onlaynlaşması prosesində daha çox pay əldə etdi.
Ətraflı baxdıqda:
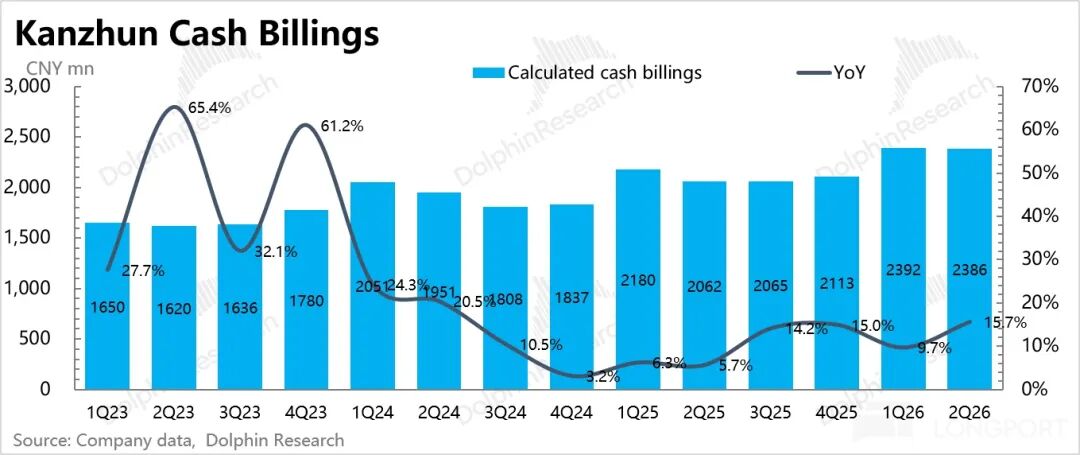
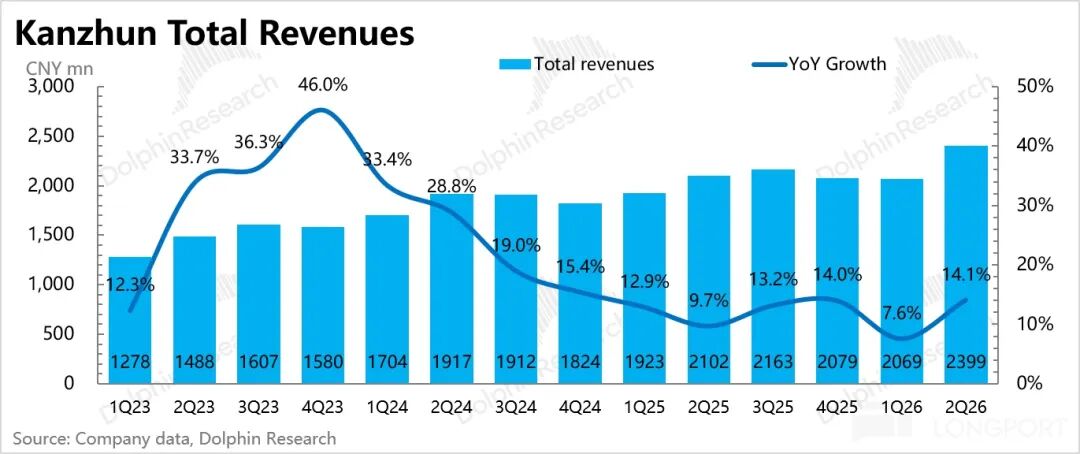
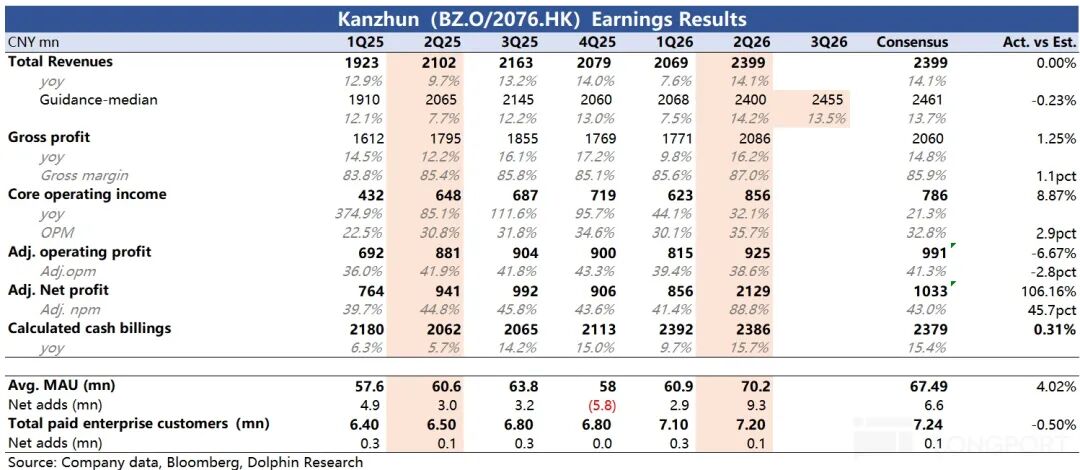
1. Gəlir gözlənildiyi kimi sıçradı:İkinci kvartalda Billings illik artım tempi 16%-yə yüksəldi, gəlir artımı da 15%-ə sıçradı və şirkətin proqnozu intervalında oldu. Keçən kvartalda dediyimiz kimi, yaz işə qəbul mövsümünün gecikməsi (Bayram gecikib, yaz işə qəbul dövrü bir az təxirə salındı), Q2-də gəlir artımının əks trendlə sıçrayışı baş verdi;
2. Gəlir proqnozu gözlənilən kimidir:Şirkət üçüncü kvartal üçün gəlir proqnozunda illik artım intervalını 11%–15% kimi verdı, ardıcıl olaraq bir az zəifləmə var. Bu əsasən baza normallaşması və makro təzyiqlərlə bağlıdır – maliyyə bazarı da bunu gözləyirdi.
3. B seqmenti müştəri sayı artmağa davam edir:İllik pəncərə effektini istisna etməklə, ardıcıl olaraq şirkət müştərisi 100 min artdı, ilk yarımillikdə ümumi göstərici keçən illə bərabərdir. Bu, Q2-də gəlirin sıçramasının həqiqətən Bayramda işə qəbul ritminin dəyişməsi ilə əlaqədar olduğunu göstərir.
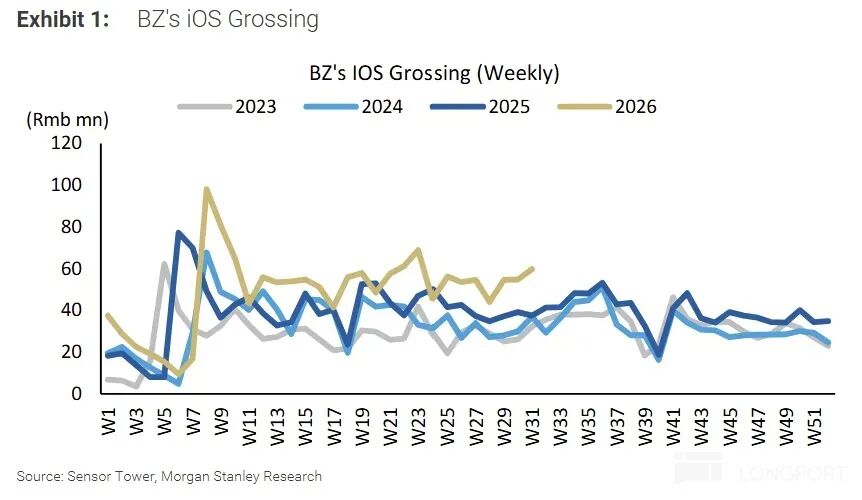
Sensor Tower izlədiyi iOS Q2 gəlir göstəriciləri 27% artımla Q1-in 14%-ni üstələdi, iyul ayında isə artım dəvam edərək 41%-ə çatdı. Ümumi gəlir artımından yüksəkdir, bu da göstərir ki, şirkətlər işə qəbul büdcəsi üçün bazarda qeyri-sabitlik və ya təzyiq hiss edirlər, ona görə də daha çox elastik və tələb əsasında alış modelinə üstünlük verirlər.
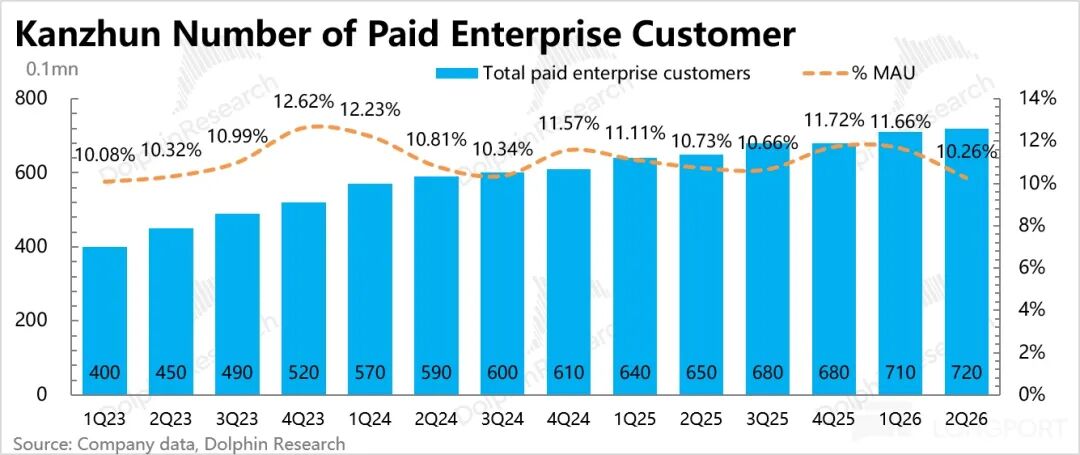
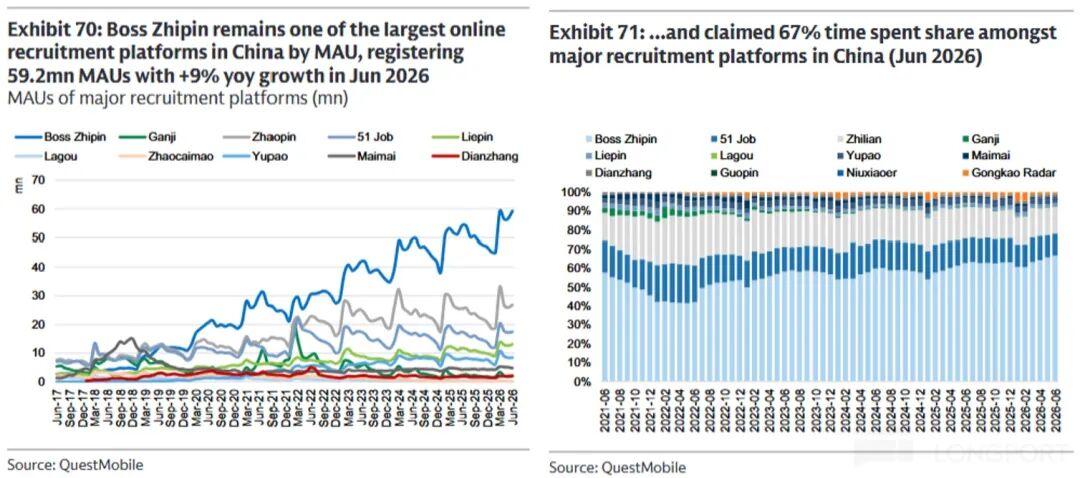
4. C seqmentində aylıq aktiv istifadəçi artımı zəifləyib:İkinci rübdə ümumi aylıq aktiv istifadəçi sayı 70 milyon oldu, əsasən yaz işə qəbulunun və dünya çempionatı sponsorluğunun yaratdığı tanıtım effektindən qaynaqlandı, 9.3 milyon net artım var. QM məlumatına görə, BOSS Zhipin bu sektorda miqyası üstünlük təşkil edir, MAU açıq şəkildə liderdir, istifadəçi toplam zaman payı 60%-i ötüb.
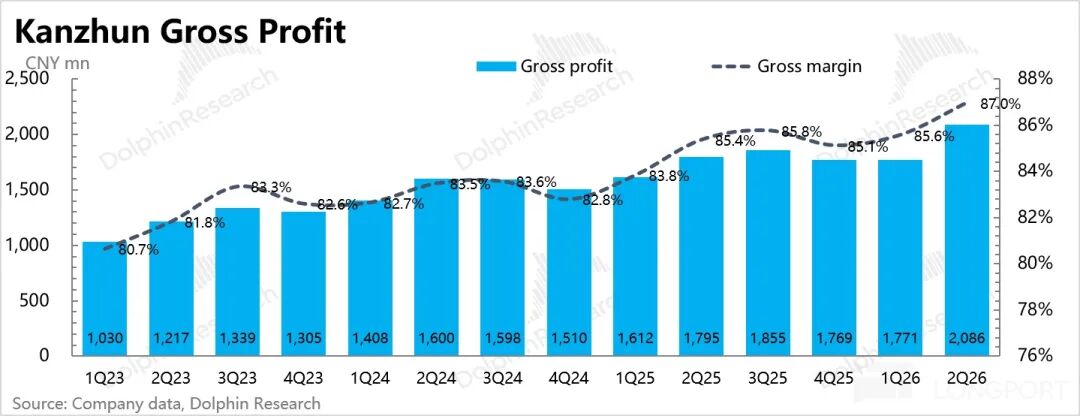
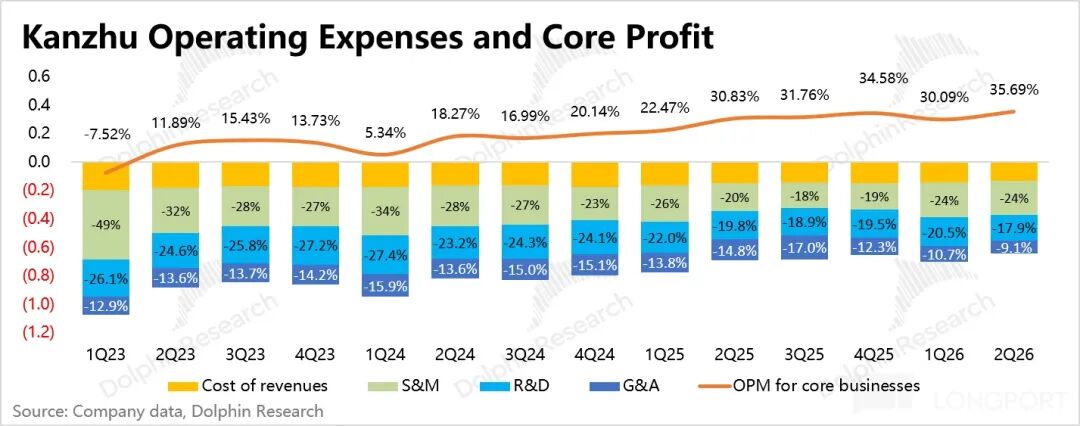
5. Əməliyyat leverini sərbəst buraxmağa davam edir:Q2 əsas əməliyyat mənfəəti 860 milyon yuan oldu, proqnozu azacıq üstələdi, mənfəət marjası 35.7%, illik artım 5 faiz təqdirində, miqyaslı iqtisadiyyatda xərc optimallaşdırması və satış xərclərindən əlavə əməliyyat səmərəliliyi artımı baş verdi.
6. Artıq səhm sahiblərinə yüksək dəyər geri qaytarılır:İlin əvvəlində idarə heyəti 2025-ci ilin sentyabrında açıqladığı 2 il üçün 250 milyon dollar planını büdcəni 400 milyon dollara yüksəltdi və söz verdi ki, 2026-cı ildən başlayaraq tənzimlənmiş xalis mənfəətin 50%-ini səhmdarlara (geri satın alma və divident) geri qaytaracaq.
Əslində Q1 və Q2 boyunca verilən 2025-ci il dividendi və geri satın alma məbləği, tənzimlənmiş mənfəətin 100%-ini ötüb, ümumi geri qaytarma nisbəti 7.5% oldu. Hazırda kassa vəsaiti 2.7 milyard dollar, əməliyyat kassa axını sağlamdır. Əgər ikinci yarıda da ilk yarı qədər 300 milyon geri satın alına davam edilsə, il boyunca ümumi geri qaytarma nisbəti optimist halda 12%-ə çata bilər.
7. Əsas göstəricilər və bazar gözləməsi müqayisəsi
Delfin ağılının fikri
Q2-də makro təzyiqlərə baxmayaraq, BOSS Zhipin üçüncü tərəf izləyici onlayn gəlir göstəriciləri iyul ayında sürətlənəndə və AI böyüməsinə qarşı təhlükəsiz liman etiketi olduğu üçün BOSS Zhipin səhmləri bütün Q2 ərzində yavaş, lakin iyulda kəskin sıçrayış yaşadı.
Q2 maliyyə hesabatı da ardıcıl gəlir dəyişikliklərini göstərdi və yenidən BOSS Zhipin-in aşağıdakı kiçik, lakin effektiv niş platforma imicini ortaya qoydu:“Stabil artım + miqyas səmərəliliyi artımı + səhmdara maksimum qaytarma” – əsas mahiyyəti odur ki, rəqabət üstünlüyü qorunub və idarəçilər etibarlıdır.
BOSS Zhipin hərçənd ənənəvi mobil internet platformasıdır, lakin CV bazası və işə qəbul prosesində hələ də offline əlaqə mərhələləri olduğuna görə indiki mərhələdə AI-dan kömək görür, AI tərəfindən əvəzlənmir.
Lakin makro təzyiq və AI-nın əmək bazarı təklif və tələbinə təsirini nəzərə alaraq, yaxın gələcəkdə ehtiyatla yanaşırıq.
Ona görə də, BOSS Zhipin hələ də mavi yaxalıların onlayn işə qəbul artımı və AI işlər üçün yeni tələblərdən bəhrələnir, ümumi makro çətinliklər hələ real göstəricilərə təsir etməsə də, bu hələ də bir "Damokl qılıncıdır" –BOSS Zhipin-in əvvəlki kimi dəyər artımından tam istifadə etməsini məhdudlaşdırır. Əvəzində, 7.5%-dən 12%-ə qədər səhmdar geri qaytarma aşağıya düzəliş zamanı əsas diqqət nöqtəsidir.
- SON -
// Yenidən paylaşımaçıqdır
Məqalə asan deyil, bir“paylaş” bas, mənə enerji ver~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
AI maliyyələşməsi ilə bağlı narahatlıq çip səhmlərinə ağır təzyiq göstərir, Qlobal Texnologiya Sektoru bu həftə bir trilyon ABŞ dollarından çox dəyər itirib
ABŞ Federal Ehtiyat Fondunun faiz dərəcəsini artıracağı gözləntilərinin artması, AI-nin maliyyələşmə xərclərinin yüksəlməsi kimi çoxsaylı təzyiqlərin birləşməsi nəticəsində, bu həftə qlobal texnologiya səhmləri genişmiqyaslı satışa məruz qalıb — dünyanın 20 ən böyük AI və yarımkeçirici şirkətinin bazar dəyəri ümumilikdə 1 trilyon ABŞ dollarından çox azalıb. Yarımkeçirici ETF (SOXX) isə son 11 ilin ən uzun ardıcıl enişini yaşayıb. Cümə axşamı, SK hynix səhmləri bir gün ərzində 10 faizdən çox ucuzlaşıb, Nvidia, Samsung və SoftBank kimi şirkətlər də bu gərginlikdən yayınmayıb.
AI-nin kəskin enişi fonunda sığınacaq! Böyük səhiyyə səhmlərinin qiyməti tarixi maksimuma yaxınlaşır
Süni intellektə kapital qoyuluşları ilə bağlı narahatlıqların təsiri ilə vəsaitlər "müəyyənlik bonusu" axtarır. Dövlət Street səhiyyə ETF-si tarixi maksimuma çatıb. Eli Lilly və AbbVie hər ikisi də tarixi ən yüksək bağlanış qiymətinə yaxınlaşıb, Gilead və Amgen isə son beş gündə müvafiq olaraq 7,7% və 7,2% artıb. Eli Lilly GLP-1 sahəsində liderliyi və 20 milyard dollarlıq 40 alış-satışı ilə gələcəyə davamlı yatırım edir; AbbVie-nin əsas dərmanı Skyrizi-nin yeni injeksiya növü ilə bağlı məlumatlar müsbətdir, bu isə patentin müddətini uzatmağa və satışların artmasına imkan yarada bilər.
Federal Reserve rəsmiləri sərt çıxış etdi: Daly bildirib ki, təchizat şoklarına artıq "səssiz qalmaq" olmaz, Hammack isə deyib ki, inflyasiya gözləntilərinin möhkəmlənməsi daha aqressiv faiz artımlarına ehtiyac yarada bilər.
San-Fransisko Federal Ehtiyat Bankının sədri Daly bildirib ki, o, əvvəllər təklif tərəfli şoklara qarşı "gözləmə" mövqeyindən imtina edib, və qeyd edib ki, regiondakı şirkətlər artan xərcləri istehlakçılara ötürməyə meyillidirlər. O hesab edir ki, hazırkı inflyasiya riski "tamamilə yuxarı meyillidir". Klivlend Federal Ehtiyat Bankının sədri Hammack isə bildirib ki, ictimaiyyət arasında "inflyasiya gözləntiləri" formalaşarsa, monetar siyasətin tənzimlənməsi əhəmiyyətli dərəcədə çətinləşəcək və bu halda faiz dərəcələrinin artırılması gözləniləndən daha çox olacaq.
Dörd ticarət günü ərzində bazar dəyəri 10 milyard dollardan çox azaldı, CoreWeave (CRWV.US) borc riski satışa səbəb oldu, Deutsche Bank isə bunu yaxşı alış fürsəti kimi görür.
Deutsche Bank hesab edir ki, son zamanlarda CoreWeave şirkətinin satışlarının arxasında kifayət qədər şirkətin əsas göstəriciləri yoxdur. Səhmlərin kəskin ucuzlaşması isə investorlar üçün alış fürsəti yaradır.



