
Atour: Pul xərcləyərək böyümə, pərakəndə satış mifləri nə qədər davam edə bilər?

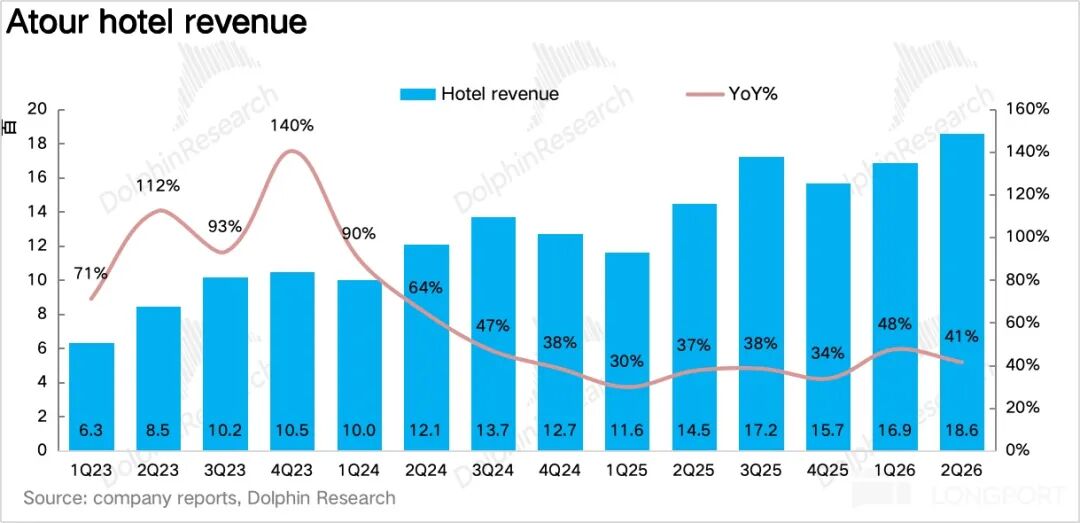
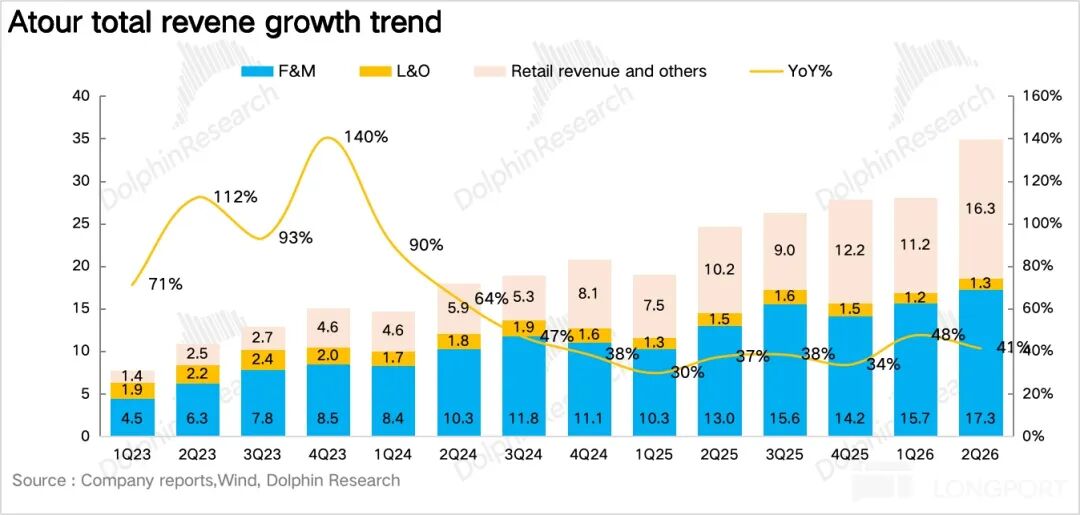
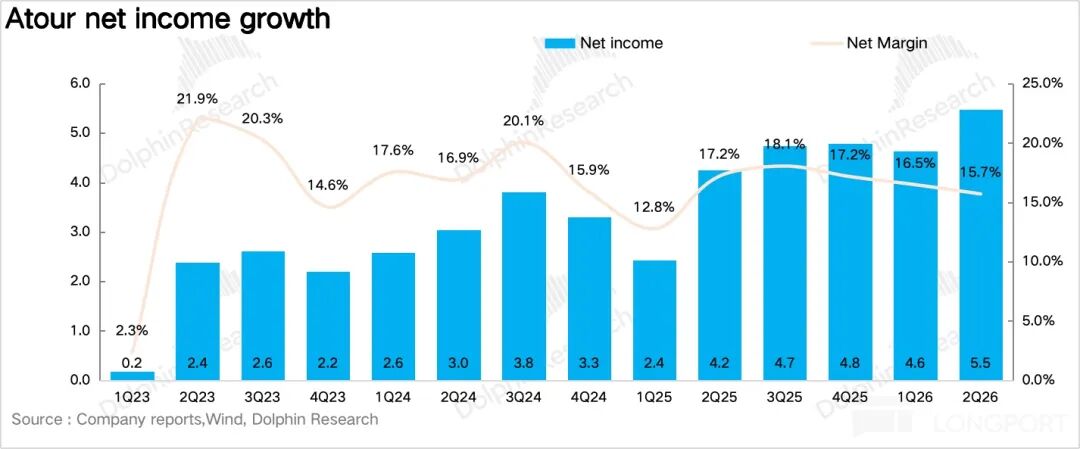
Şərq 8-ci zona, 20 Avqust 2026, ABŞ birjaları açılmamışkən, ATAT ikinci rübün maliyyə hesabatını açıqladı,Ümumi gəlirlər gözləniləni üstələsə də və şirkət illik gəlir proqnozunu əvvəlki +24%-28%-dən +30%-ə yüksəltsə də, pərakəndə biznesinin təsiri səbəbindən şirkətin mənfəətində gözlənilən artım olmadı.
Əsas məqamlar aşağıdakı kimidir:
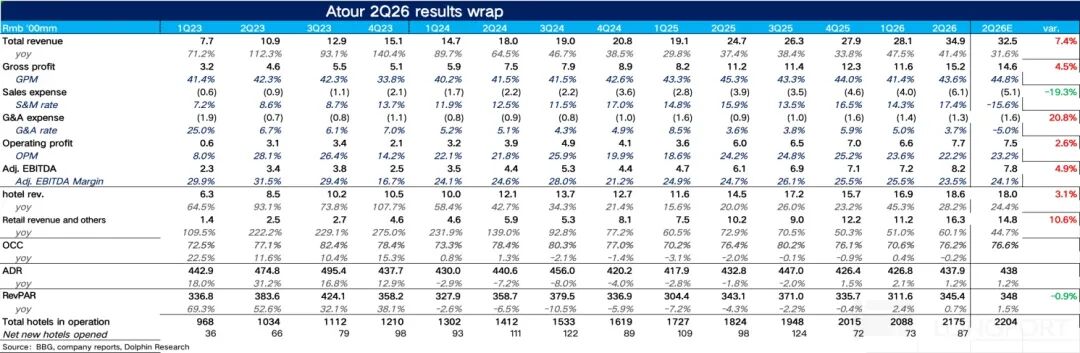
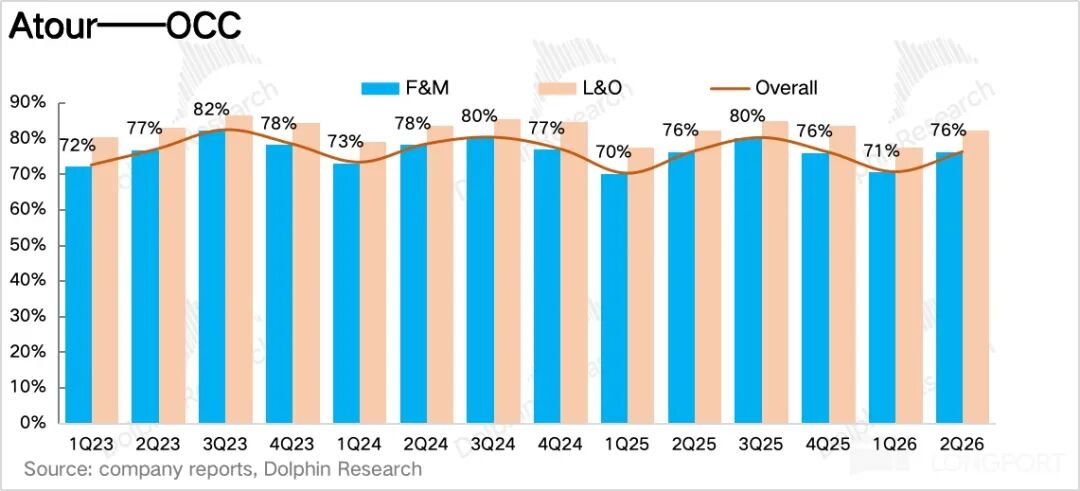
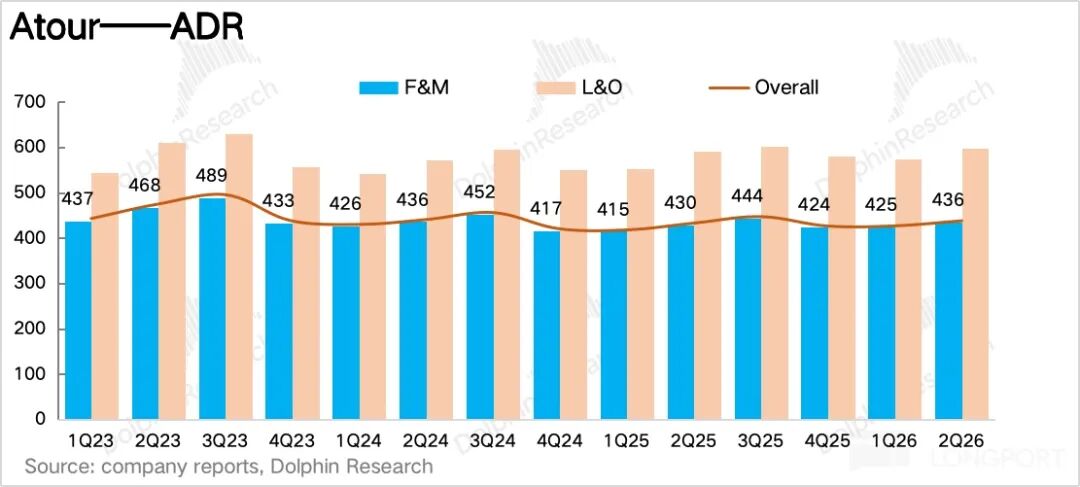
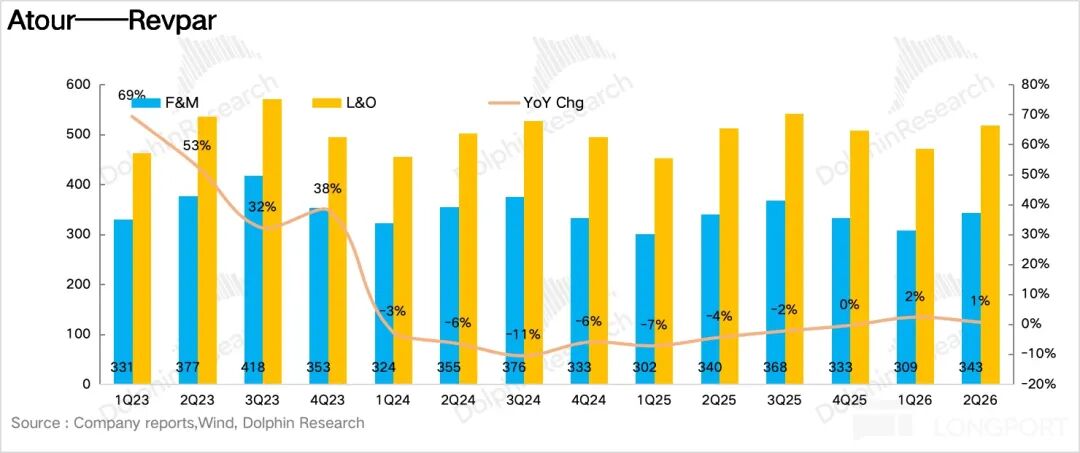
1,RevPAR əvvəlki dövrə nisbətən azalıb.Ən əsas fəaliyyət göstəricisi – hər satılabilir otaqan görə gəlir (RevPAR) üzrə, ikinci rübdə ATAT RevPAR 345.4 yuan/ gecə olub, keçən ilə nisbətən artım 0.7%,ledə çətinliklə pozitiv artım saxlanılıb.Burada ADR keçən ilə nisbətən 1.2% artıb və bu, yeganə pozitiv sürücüdür, OCC isə keçən ilə nisbətən 0.2% azalıb.
STR izləmə məlumatlarına görə, Çin otel sektorunda RevPAR aprel ayından (+4.9%) sonra may və iyunda azalıb.
Bu azalmanın səbəbi İran münaqişəsi nəticəsində neftin qiyməti artıb və may ayında aviasiya yanacaq ödənişi zirvəyə çıxıb, bəzi bölgələrdə hava şəraiti də təzyiq göstərib və səyahət xərclərini artırıb, istirahət və iş səyahətinin tələbinə təsir edib. Doğrulama üçün, yeni açıqlanan Huazhu qarışıq mağaza -3.0% göstərir ki, bu bütün orta və yüksək səviyyəli otel sektorunun ümumi vəziyyətidir, ATAT-ın öz idarəetmə problemi deyil.
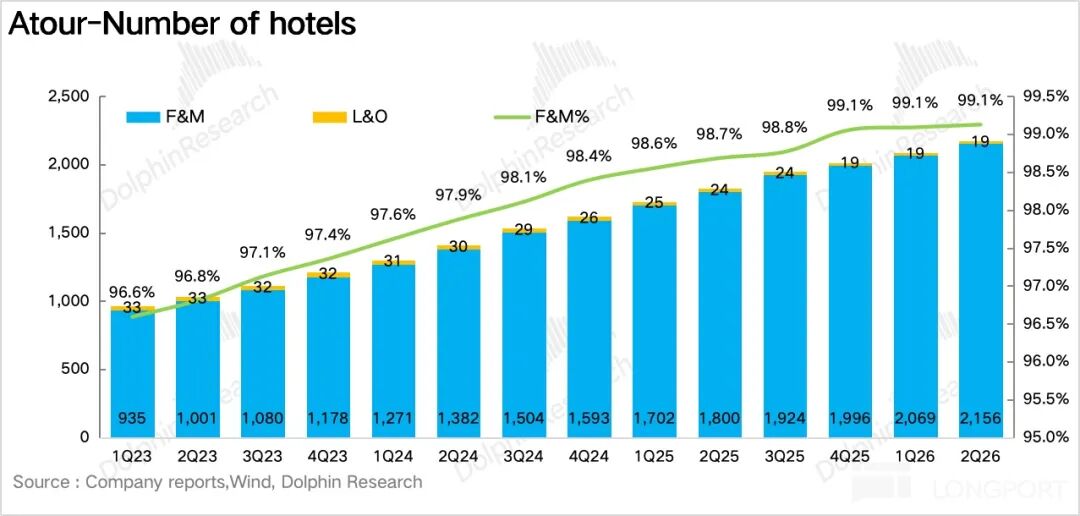
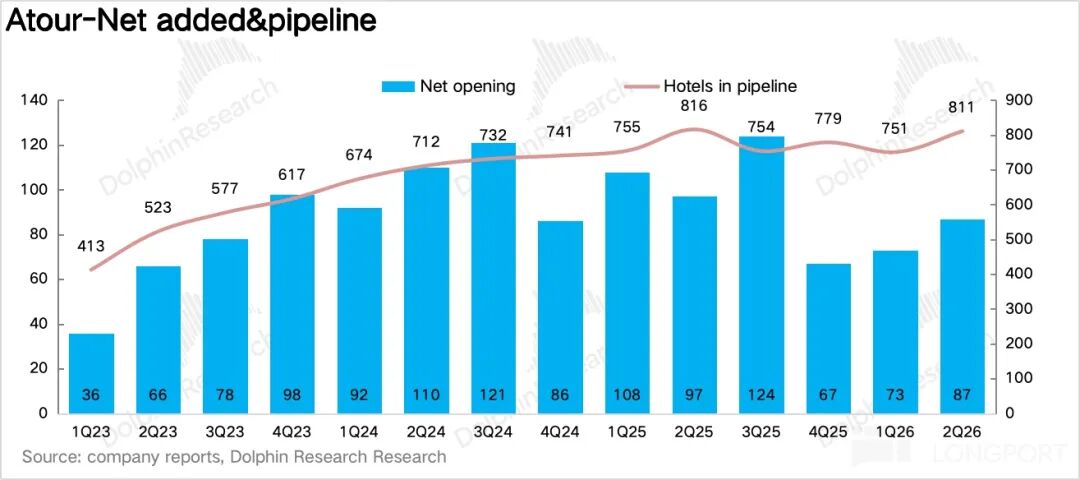
2, Mağaza açma tempi azalır.Açılan mağaza sayına görə, ikinci rübdə ATAT 101 yeni mağaza açıb, 14 mağaza bağlanıb, net artım 87 mağaza olub, ötən ilin eyni dövrü ilə müqayisədə temp yavaşlayıb. Brendlərə görə,ATAT (əsas brend 1611 franchise + 13 öz mağaza) hələ də baş rol oynayır,qarışıq mağaza RevPAR -3.0% fonunda,şirkətin müqavilə və açılış tempini yavaşlatması və resursları ehtiyat layihələrin seçiminə yönəltməsi daha məntiqli qərardır— çünki eyni mağazada təzyiq olanda kor-koranə açma həm yeni, həm köhnə mağazalarda qarşılıqlı rəqabət yaradacaq və hər ikisi pis nəticə verəcək.
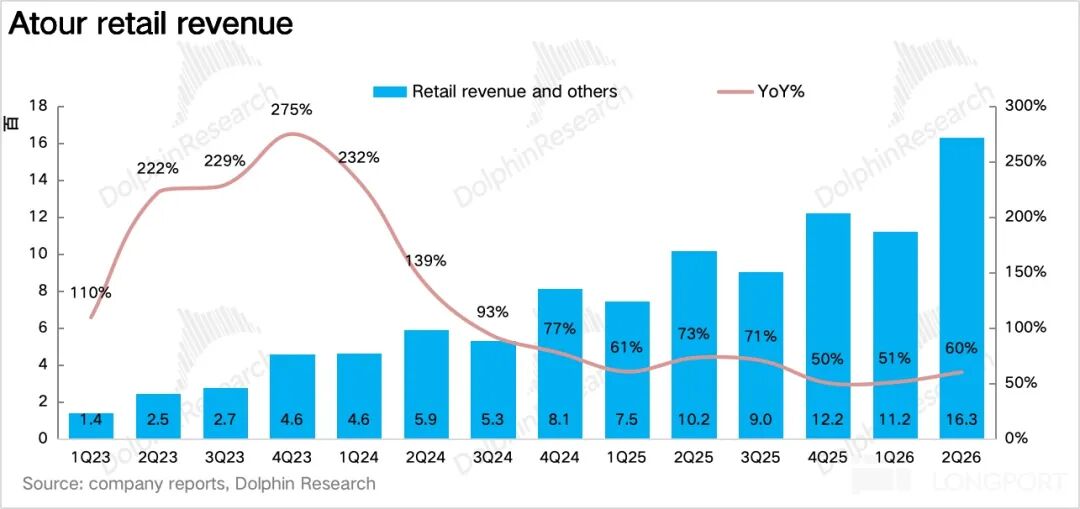
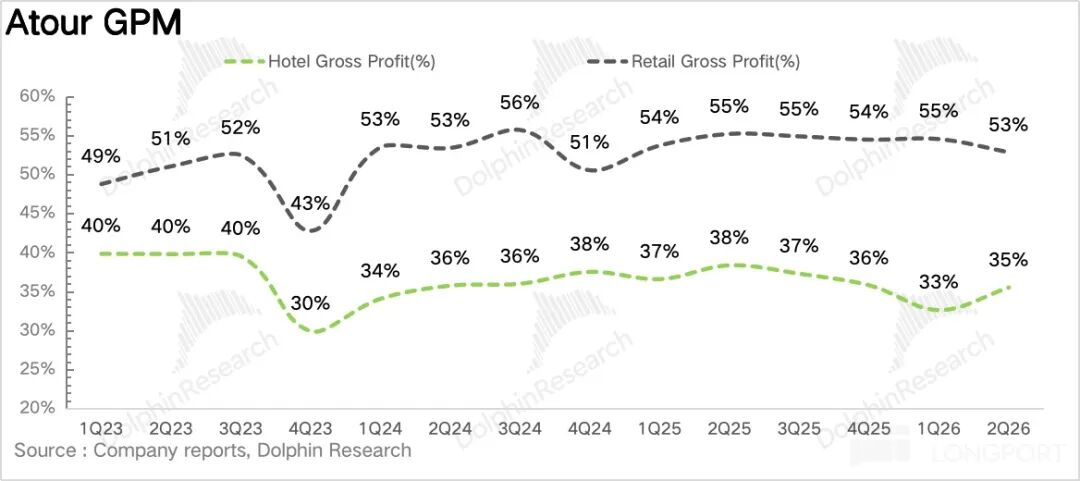
3, Pərakəndə payı artır, əsas məhsulların qiymətləri aşağı enməkdədir.Pərakəndə brendinin tanınması və məhsul innovasiyası və inkişafının təsiri nəticəsində pərakəndə gəliri 1.58 milyard yuan olub, keçən ilə nisbətən 63% artım göstərib,gəlirdəki payı keçən ilin eyni dövründəki 39%-dən 45%-ə yüksəlib,lakin Jiuchian məlumatları ilə birləşdikdə,İyun ayında yastıq, yorğan və s. qiymətləri yüksək birrəqəmli azalma göstərib, pərakəndə biznesinin gross margin-i 1.9% azalıb və 51.4%-ə çatıb.
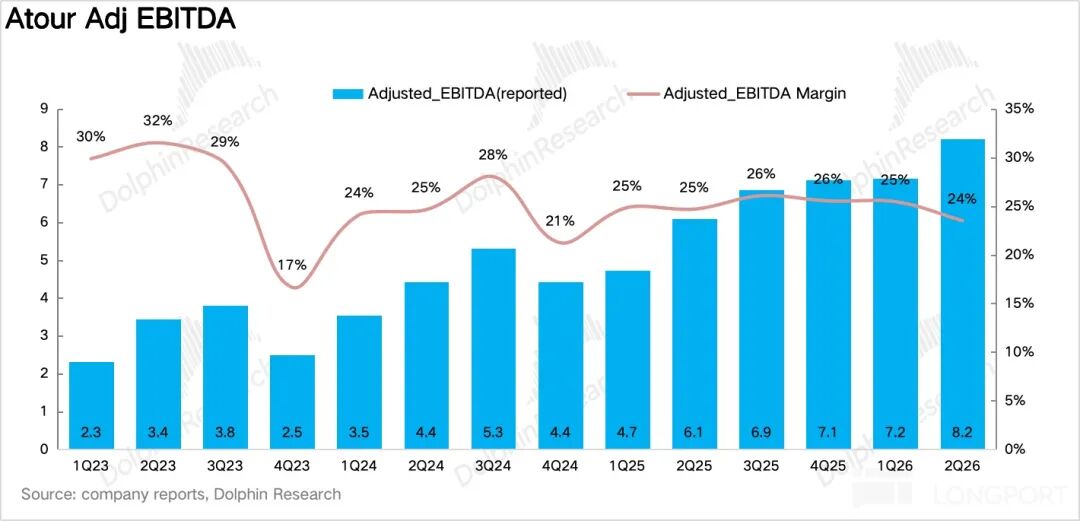
4, Xərclər artıb, gəlirlik azalıb.Pərakəndə biznesində gross margin azalıb və aşağı gross margin olan təchizat zənciri gəlirdəki payı artıb, ATAT-ın gross margin-i keçən ilə nisbətən 1.7% azalıb və 43.6%-ə çatıb. Bundan başqa,şirkət onlayn brendə yatırımları artırdı və satış xərcləri keçən ilə nisbətən 54% artıb və 610 milyon yuan olub, xərclərin payı 1.5% artıb və 17.4%-ə çatıb, nəticədə şirkətin əməliyyat margin-i 1% azalaraq 23.2%-ə düşdü.
5, Maliyyə göstəriciləri:
Dolphin-un ümumi fikri:
Əvvəlcə otel biznesinə baxaq, ikinci rübdə otel tərəfinin böyümə azalma səbəbləri aydın: İran münaqişəsi neftin qiymətini artırdı, aviasiya yanacaq ödənişi may ayında zirvəyə çatdı, səyahət xərcləri artdı, hava şəraiti təsir etdi və aprel ayındakı +4.9% sektorun RevPAR artımını iki ay ərzində iyun ayında -1.0%-ə endirdi.
Üstün tərəfi odur ki, üçüncü rübdə yanacaq qiymətləri düşməyə başladı, aviasiya yanacaq ödənişi 5 iyun və 5 iyulda ard-arda iki dəfə endirildi, yay səyahətləri isə 10 iyuldan məktəblərin tətilinə uyğun başladığı üçüntələb baxımından, ümumi vəziyyət ikinci rübdən daha yaxşıdır.
Ancaq digər tərəfdən,sektorun əsas problemi hələ də həll olunmayıb — aşağı səviyyəli şəhərlərdə təchizat sürətlə artır, ATAT qarışıq mağaza RevPAR azalma tempi də artıb (birinci rüb -1.7%→ikinci rüb -3.0%), bu da mövcud mağazaların təyin qiyməti imkanının təzyiq altında olduğunu göstərir.Buna görə, Huazhu kimi, ATAT üçün ən yaxşı strategiya yüngül aktiv franchise biznesinin payını artırmaq, revpar-ın öz biznesinə təsirini azaltmaqdır.
Pərakəndə biznesində isə, Dolphin birinci rübdə qeyd edirdi ki, “ATAT artımı endirim yolu ilə deyil əldə etdi”, lakin bu rübün nəticəsi bu məntiqi pozdu. Bu, yüksək tezlikli məlumatlarla da uyğun gəlir —İyun ayında yastıq ASP keçən ilə nisbətən 7% azalıb və 442 yuan olub, yorğan ASP 11% azalıb və 506 yuan olub, ümumi ASP cəmi 2% az da olsa artıb və tamamilə kateqoriyanın yüksək qiymətli yorğana yönəlməsinin nəticəsi olub.Bir də satış xərcləri keçən ilə nisbətən 54% artıb, göstərir ki, pərakəndə biznesinin artımı əsasən “alış” yolu ilə əldə edilir.
Bundan başqa, kanal dəyişikliklərinə baxsaq, iyun ayında Tmall və Taobao cəmi 8% artıb, halbuki Douyin 51% artım göstərib,artım artımı rəfli e-ticarətdən məzmuna əsaslanan e-ticarətə keçir. Məzmuna əsaslanan e-ticarətin trafikinin çox ehtimal alınma olduğu üçün, repurchase, yəni təkrarlanan almanın azalması rəf və öz kanallarına nisbətən aşağıdır,buna görə, artım əsasən Douyin-dən asılı olarsa, satış xərclərinin uzun müddətli azalma potensialı sıxılacaq.
Amma diqqətli olmalıyıq ki, əgər üçüncü rübdə pərakəndə biznesinin gross margin-i 50%-dən aşağı düşərsə, bazar pərakəndə biznesinin qiymətləndirilmə modelini “istehlak brendi”ndən “ev tekstili istehsalı”na qaytara bilər və əlavə qiymətləndirmə riski yaranar.
Ətraflı cədvəllər aşağıdadır:
- SON -
// Yenidən paylaşmaAçıq ağ
Məqalə yazmaq çətin, bir“paylaş”deyin və məni bir az enerji ilə təmin edin~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarının bu həftəki enişi: Kəmiyyət modeli bu dövrü necə keçdi?

ABŞ səhm bazarındakı ən təhlükəli ayrışma: adi aksiyalar artıq kəskin ucuzlaşıb, AI nəhəngləri nə qədər davam gətirə bilər?
Maliyyə şərtlərinin əhəmiyyətli dərəcədə sıxılması ABŞ-ın adi səhmlərinə ciddi zərbə vurur, S&P 500 indeksinin median səhmi ən yüksək nöqtədən 15% geri düşüb, kapital riski mükafatı sıfırı keçib. ABŞ dövlət istiqrazlarının gəlirliliyi və neft qiymətlərinin artması maliyyə şərtləri indeksini sürətlə yüksəldib, bu da indeksin səthində sakitlik olsa da, dərinliyində genişliyin kəskin şəkildə pisləşməsinə səbəb olub. Bazarda bölünmə artır, adi səhmlərin sonradan yüksəlməsi və ya indeksin aşağı istiqamətdə yaxınlaşması əsas müəmmaya çevrilib.

Wall Street orta müddətli seçki qiymətini açıqladı: Demokrat faktorunda 20% artım, lakin əsas indekslər “kor zona”da qalır
JPMorgan tərəfindən yaradılan "Demokrat Faktorunun" avqustdan bəri təxminən 20% artdığı halda, həmin dövrdə S&P 500 yalnız 2.6% artıb. Proqnoz platformaları Demokratların hər iki palatada üstünlük qazanmaq ehtimalını avqustdakı 23%-dən 64%-ə yüksəldiblər. Goldman Sachs-ın tarixi məlumatları göstərir ki, bu ehtimal səsvermə gününə qədər orta hesabla 5 faiz bəndi azalır. Qurumlar arasında açıq fikir ayrılığı var: JPMorgan ucuz qiymətlərdə alışı tövsiyə edir, Bank of America isə Demokratların üstünlük qazanmasının fond bazarında 10%-dən çox enişə səbəb olacağı barədə xəbərdarlıq edir.



