
Anthropic-in milyardlıq giriş bileti

👆Mavi sözləri klikləyin, bizi izləyin
Anthropic
Bloomberg-in məlumatına görə, Anthropic kredit limitini təxminən 10 milyard dollar olaraq təyin edib, lakin bankların təqdim etdiyi öhdəliklərin ümumi miqdarı bu rəqəmi keçə bilər. Hazırda danışıqlar davam edir və Anthropic şərh verməkdən imtina edib.
Dönən kredit kartı korporasiyanın kredit kartına bənzəyir, banklar əvvəlcədən kredit üçün vəsait vəd edir, şirkət isə ehtiyac olduqda həmin vəsaitləri çəkə bilər və müəyyən vaxt çərçivəsində geri ödəməlidir. Bu kreditin özü girovsuz olur və tamamilə şirkətin kreditinə, qısamüddətli borc ödəniş qabiliyyətinə və nağd pul axınına bağlanır.
Lakin IPO-ya hazırlaşan nəhəng bir unicorn şirkəti üçün vəziyyət daha mürəkkəb ola bilər. Çünki bank üçün əsas məsələ şirkətin borcu vaxtında ödəməsidir, lakin bundan da vacibi bankın gələcək kapital əməliyyatlarında iştirak edə bilməsidir.
Sindikativ kreditdə vəsait öhdəliyi nə qədər yüksək olsa, bank əldə etdiyi haqq o qədər yüksək olur və bununla gələcək kapital əməliyyatlarında - IPO, yenidən maliyyələşmə, birləşmə və yenidən qurma kimi əməliyyatlarda iştirak şansı artır. Hər fəaliyyət bank üçün böyük gəlir gətirir. Bu da bankların niyə aktiv şəkildə vəsait qoymaq istədiyinin izahıdır: daha çox vəsait qoyan bank krediti daha yüksək olur, bu, gələcəkdə bankın rolunu müəyyənləşdirə bilər.
Bloomberg əlavə edir ki, SpaceX bu məsələdə örnək ola bilər. SpaceX bu ilin mayında dönən kredit limitini 1,5 milyard dollardan 5 milyard dollara qaldırdı və bundan bir ay sonra rekord IPO-ya nail oldu; kredit bankları və IPO üçün underwriting banklarının tərkibi təxminən eyni idi. Bu fakt bankların Anthropic layihəsi üzrə rəqabətini daha da gücləndirir.
Əlbəttə, IPO ilə bağlı rəqabət səbəbindən başqa, Anthropic özü də keyfiyyətli şəkildə böyüyür. Bloomberg bildirir ki, şirkətin 31 iyul tarixinədək illik gəliri (ARR) 65 milyard dollardan çoxdur. Son tam kvartalda ilkin gəliri 11,5 milyard dolları keçib, keçən ilin eyni dövründə bu rəqəm cəmi 787 milyon dollar idi, illik artım demək olar ki, 14 dəfədir və həmin kvartalda tənzimlənmiş əməliyyat gəliri artıq müsbət olub.
Bloombergə görə, Anthropic-in gəliri sürətlənir, mənfəət göstəriciləri yaxşılaşır və investorlarla əlaqə qurulur; bu faktorlar bankın kredit limitinin yüksəlməsinə və Anthropic-in IPO vaxtının sürətləndirilməsinə səbəb olur.
Jason-in fikrincə, böyük bankların bu ardıcıl addımları tamamilə normaldır, çünki top asset management və private equity bunu edə bilmir: onlar müştərilərə tam xidmət göstərə bilmir. SpaceX modelindən çıxış etsək, əgər Anthropic sentyabr-oktyabr aylarında IPO etsə, Goldman Sachs və Morgan Stanley yenidən tələbatla qarşılaşacaq.
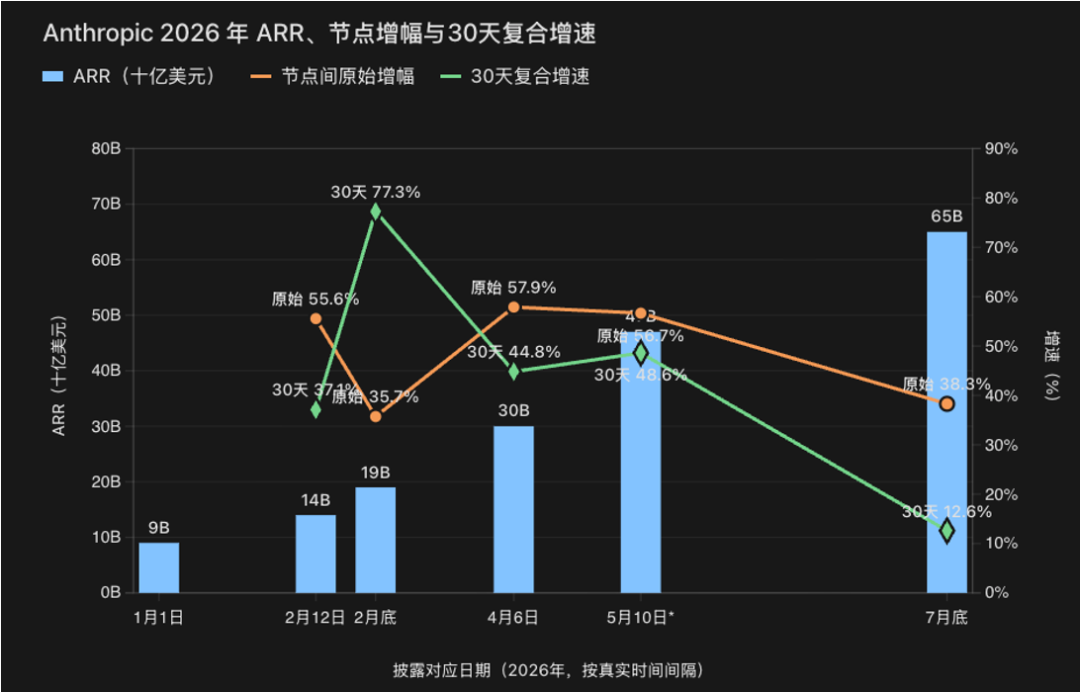
Amma Anthropic-in maliyyə vəziyyəti mənim üçün daha maraqlıdı. Mən onun əvvəlki ARR-nı, uyğun tarixləri və dövri artım tempini çıxardım, burada bəziləri rəsmi açıqlama, bəziləri media sızmasıdır, lakin ümumilikdə etibarlıdır.
Çartda görmək olar ki, ilin əvvəllərindən may ayının ortasına qədər ARR artım tempi çox yaxşı idi, demək olar ki, hər dövrdə 50%-dən çox artım var. Lakin son dövr, yəni Bloomberg-in bugün dediyi 65 milyard 31 iyulda, ARR artım tempi 38% oldu. Qeyd etmək lazımdır ki, hər dövrdə vaxt fərqi var; əgər hamısını 30 günə uyğunlaşdırsaq, 31 iyulda 30 günlük artım tempi cəmi 13% olub və bu, ilin ən aşağı artımı idi. Bu, AI botlarının populyar olduğu fevral və yarımkeçirici yaddaş sektorunun sürətlə artdığı aprel-maydan xeyli aşağıdır. Görünür, AI tələbi qalır, lakin artım tempi yavaşlayır.
Lakin mənim peşəkar təcrübəmdən belə nəticə çıxara bilərik ki, bu məqsədli şəkildə edilir. Şirkətlər IPO üçün hazırlıq zamanı çox iş görür, bunlardan biri qaydalar çərçivəsində performansın idarə edilməsidir. Yəni, IPO-ya qədər performansı mümkün qədər yavaşlatmaq, prospektdə açıq informasiya verilməzdən əvvəl nəticələri artırmaq, sonra əlavə prospekt vermək və ən sonda aşağı bazadan yüksək artım göstəriciləri ilə birinci və ikinci bazarın diqqətini cəlb etmək, elə bil inkişaf yeni başlayır və hələ sonu görünmür.
Yeri gəlmişkən, bu dəfə tənzimlənmiş əməliyyat gəlirinin müsbətə çevrildiyi qeyd olunub, mən bu tənzimlənmiş göstəricinin nə olduğunu bilməsəm də, həmçinin R&D xərclərinin həddən çox azaldılıb-azaldılmadığı da bir sual; lakin əgər bu dəyişikliklər xüsusi səbəblərdən qaynaqlanmırsa, ən azı Anthropic artıq AI-dan monetizasiyaya keçib və AI-dan mənfəət mərhələsinə çatıb. Məncə, bu əsas dəyişiklik AI-yə yatırımların davamlılığı üçün çox müsbət təsir göstərəcək. Digər bir tərəfdən, bankların yüz milyardlıq kredit limiti Anthropic-in müsbət əməliyyat gəlirini və qısamüddətli borc ödəniş qabiliyyətini təsdiqləyir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarındakı ən təhlükəli ayrışma: adi aksiyalar artıq kəskin ucuzlaşıb, AI nəhəngləri nə qədər davam gətirə bilər?
Maliyyə şərtlərinin əhəmiyyətli dərəcədə sıxılması ABŞ-ın adi səhmlərinə ciddi zərbə vurur, S&P 500 indeksinin median səhmi ən yüksək nöqtədən 15% geri düşüb, kapital riski mükafatı sıfırı keçib. ABŞ dövlət istiqrazlarının gəlirliliyi və neft qiymətlərinin artması maliyyə şərtləri indeksini sürətlə yüksəldib, bu da indeksin səthində sakitlik olsa da, dərinliyində genişliyin kəskin şəkildə pisləşməsinə səbəb olub. Bazarda bölünmə artır, adi səhmlərin sonradan yüksəlməsi və ya indeksin aşağı istiqamətdə yaxınlaşması əsas müəmmaya çevrilib.

Wall Street orta müddətli seçki qiymətini açıqladı: Demokrat faktorunda 20% artım, lakin əsas indekslər “kor zona”da qalır
JPMorgan tərəfindən yaradılan "Demokrat Faktorunun" avqustdan bəri təxminən 20% artdığı halda, həmin dövrdə S&P 500 yalnız 2.6% artıb. Proqnoz platformaları Demokratların hər iki palatada üstünlük qazanmaq ehtimalını avqustdakı 23%-dən 64%-ə yüksəldiblər. Goldman Sachs-ın tarixi məlumatları göstərir ki, bu ehtimal səsvermə gününə qədər orta hesabla 5 faiz bəndi azalır. Qurumlar arasında açıq fikir ayrılığı var: JPMorgan ucuz qiymətlərdə alışı tövsiyə edir, Bank of America isə Demokratların üstünlük qazanmasının fond bazarında 10%-dən çox enişə səbəb olacağı barədə xəbərdarlıq edir.

Apple bildirib ki, iPhone Duo üçün tələbat "qeyri-adi"dir; öncədən sifarişlər bir neçə dəqiqə içində tükənib və göndərilmə gələn ilin yanvarına təxir edilib.
Apple-ın ilk qatlanan ekranlı telefonu iPhone Duo-nun ilkin sifarişi bir neçə dəqiqə ərzində açıldıqdan sonra, çatdırılma müddəti dərhal gələn ilin yanvar ayının sonuna qədər uzadılıb və bütün rənglər və yaddaş konfiqurasiyaları buna təsir edib. Bloomberg Analitikləri satış proqnozunu artırıb və hesab edirlər ki, satışlar 14 milyon ədədi və 28 milyard dollar hədəfini keçə bilər. Cümə günü Apple-ın səhmləri 0,43% artıb.



