
Lumentum Q4 maliyyə hesabatı gözləməsi: Sifarişlər 2028-dək sıralanıb, istehsal gücü çatışmazlığı optik modul qadağası ilə toqquşur, artım reallaşa bilərmi?
 2026/08/11 06:16
1. İnvestisiya əsaslarına sürətli baxış
Lumentum (LITE.US) ABŞ Şərq vaxtı ilə 11 Avqustda ticarət bağlandıqdan sonra 2026 maliyyə ilinin dördüncü rübünün və illik nəticələrini açıqlayacaq. Wall Street-in konsensus proqnozu Q4 gəlirinin təxminən 988 milyon dollar (+105.5% illik), GAAP hər səhmə gəlirin təxminən 2.35 dollar (-20.7% illik) olmasını gözləyir; şirkətin daha əvvəl verdiyi təlimat isə gəlirin 960 milyon – 1.01 milyard dollar, Non-GAAP EPS 2.85-3.05 dollar aralığında olacağıdır. Bazarın əsl diqqəti təkcə mənfəət göstəricisinə deyil, sifarişlərin görünürlüğü, brüt mənfəət marjasının trendi, yeni məhsulların inkişaf tempi və idarə heyətinin “Çin optik modul qadağası” şaiəsi qarşısında sərgilədiyi mövqe ilə dəyərlemənin dəstəkləməsinə yönəlib.
2. Dörd əsas diqqət mərkəzi
Fokus 1: 1.6T optik modul və CPO inkişaf tempi
1.6T optik modul bu rübdə kütləvi istehsala başlayacağı aydınlaşıb, CPO ilə bağlı məhsullar isə 2026-cı ilin ikinci yarısından NVIDIA və digər müştərilərə kütləvi olaraq göndəriləcək. Bazar bu yeni məhsulların həqiqi gəlir töhfəsini, brüt mənfəət marjasını və istehsal inkişafının uğurla reallaşmasını diqqətlə izləyəcək. Əgər irəliləmə gözləntiləri qarşılayırsa və ya aşarsa, şirkətin AI yüksək sürətli əlaqə bazarında uzunmüddətli böyümə məntiqini gücləndirəcək.
Fokus 2: OCS biznesinin genişlənmə tempi və sifarişlərin reallaşması
Optik keçid sistemləri (OCS) uzunmüddətli böyümənin əsas mühərriki kimi qiymətləndirilir, sifariş gecikməsi artıq 400 milyon dolları aşır, şirkətin məqsədi 2026-cı ilin sonunda bir rübdə 100 milyon dollar gəlir əldə etməkdir. İnvestorlar çatdırılma prosesini, yeni müştəri əldə etmə vəziyyətini və tədarük zənciri məhdudiyyətlərinin hələ də göndərmə tempinə təsir edib-etmədiyini izləməlidirlər.
Fokus 3: İstehsal gücü çatışmazlığı və indium fosfid təchizat zəncirinin reallığı
İdarə heyəti daha əvvəl qeyd edib ki, sifarişlər artıq 2028-ci ilə qədər uzanıb, hazırda EML lazerləri, pump lazerlər kimi əsas məhsullar üzrə təchizat boşluğu 30% -dən çoxdur. Lazerlər, xüsusilə indium fosfid bazalı məhsullar ən sıx məhdud edilmiş hissədir, Şimali Karolinada yeni fabrikin işə düşmə cədvəli və uzunmüddətli sifarişlərin kapital xərclərinə dəstəyi telefon konfransının əsas sual nöqtəsi olacaq. İstehsal gücü tələbi qarşılayacaqmı, bu, böyümə elastikliyinin yuxarı həddini birbaşa müəyyən edəcək.
Fokus 4: Optik modul qadağası əhvalatının gerçəkləşməsi və idarə heyətinin mövqeyi
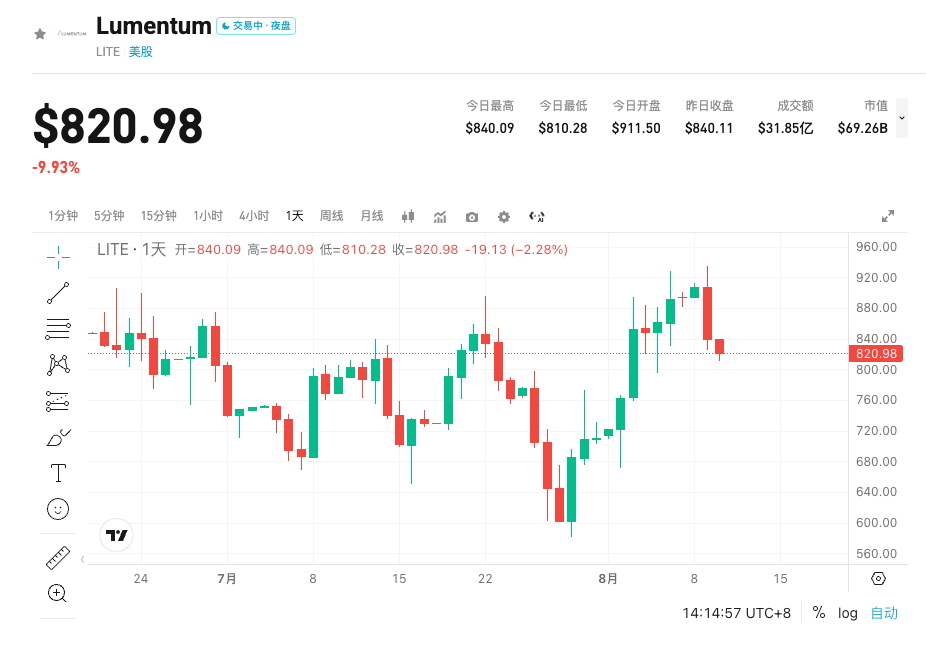
4 Avqustda Reuters-in xəbərinə görə Trump hökuməti Çində istehsal olunan yeni optik modulların idxalını qadağan etməyi planladıqdan sonra şirkətin qiyməti bir anda təxminən 9% artıb. Bazar ticarət edir ki, Çin istehsalçılarından ABŞ istehsalçılarına payın dəyişəcəyi gözlənilir. Lakin Çin istehsalçıları qlobal yüksək sürətli optik modul istehsalının 60%-dən çoxunu təşkil edirlər və şirkətin özü indium fosfid xammalının bir hissəsini Çin təchizat zəncirindən alır. İdarə heyətinin sadəcə qısa müddətli tələbin görünürlüğünün artmasına yönəlməsi və istehsal məhdudiyyətinin hələ də qalması, mümkün faydanın məhdud olacağı anlamına gəlir; əgər müştəri qazandırma pəncərəsi və uzunmüddətli struktur dəyişiklikləri üzərində aydın danışarsa, əhvalat yenidən böyüyə bilər.
3. Risk və imkanlar birlikdədir
Yuxarı katalizatorlar:
- Gəlir təlimatın yuxarı həddində və ya gözləntiləri aşarsa, növbəti rüb və ya illik proqnoz da müsbət olarsa.
- 1.6T/CPO göndərmə tempi gözləntiləri aşarsa, OCS çatdırılması bariz şəkildə sürətlənərsə, yeni məhsulların elastikliyini təsdiqləyə bilər.
- İdarə heyətinin qadağa təsiri barədə optimist açıqlamalar verməsi və istehsal gücünün genişlənmə cədvəli aydın olması “fayda götürən” əhvalatını gücləndirə bilər.
Aşağı risklər:
- Gəlir sadəcə təlimatın orta həddində və ya bir qədər aşağı olsa, brüt mənfəət marjası/xərclər tərəf kontroldan çıxdıqda, genişlənmə keyfiyyəti barədə suallar yaranır.
- İstehsal gücündəki məhdudiyyət davam edərsə, yeni məhsulların inkişafı gözləntilərdən yavaş olarsa və ya xammal məhdudiyyəti yenidən vurğulanarsa.
- Qadağa yekunda yüksək qeyri-müəyyənlik kimi qiymətləndirilərsə (mümkün istisna, dəyişiklik və ya təxirə salma), əvvəlki fayda gözləntiləri geri çəkilə bilər.
4. Ticarət strategiya tövsiyələri
Long məntiq: Əsas gəlir və Non-GAAP mənfəət bariz şəkildə konsensusu aşarsa, yeni məhsulların töhfəsi gözləntiləri üstələyərsə, idarə heyəti müsbət təlimatlar və istehsal gücü genişlənmə inamı versə, AI optik rabitə bazarında “su satanlar” statusunu gücləndirib, dərəcə düzəlişinə dəstək ola bilər. Short riskləri: Məlumatlar sadəcə gözləntiləri qarşılayarsa və ya bir qədər aşağı olarsa, istehsal və təchizat zənciri məhdudiyyətləri təkrarlanarsa və ya qadağa barədə ehtiyatlı açıqlamalar verilsə, qazanc realizasiyası baş verə bilər, xüsusilə də əvvəlki dövrdə siyasət gözləntiləri tam qiymətlənmişdirsə.
Açar məlumatlar:
- Ümumi gəlir və təlimatın yuxarı həddində olub-olmadığı
- Non-GAAP brüt mənfəət marjası və əməliyyat mənfəət marjası trendi
- 1.6T/CPO və OCS biznesinin konkret töhfəsi və ya təlimatı
- İllik və ya növbəti maliyyə rübü gəlir/mənfəət proqnozunun artırılması
- İstehsal gücü çatışmazlığı və yeni fabrikin cədvəli barədə açıqlamalar
Əməliyyat tövsiyələri: Nəticələr gözləntiləri aşır və təlimatlar müsbətdirsə, korreksiyadan sonra yerləşmə imkanlarına baxmaq olar; məlumatlar qeyri-adi və ya idarə heyətinin mövqeyi ehtiyatlıdırsa, qısa müddətli oynama riski ola bilər, yüksək qiymətdən alınmadan çəkinmək, portfel və stop-loss fərdi risk dözümlülüyünü nəzərə alaraq çevik tənzimlənməlidir.
Səhmlərlə məhdud müddətli kampaniya gedir:8Avqust yeni istifadəçi bonusu: ABŞ səhm alana NVIDIA səhm hədiyyə! İndi ticarət daha sərfəlidir!
Qərarınız var, amma portfelinizi müəyyən edə bilmirsiniz? Aşağıdakı linkə klikləyin [Maliyyə hesabı mövsümündə opsionlarla maksimum itkiyi necə kilidləmək və yuxarı potensialı saxlamaq olar] Ticarətiniz uğurlu olsun~
Məhdudiyyət: Yuxarıdakı məzmun yalnız istinad üçündür, investisiya məsləhəti hesab edilmir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarının bu həftəki enişi: Kəmiyyət modeli bu dövrü necə keçdi?

ABŞ səhm bazarındakı ən təhlükəli ayrışma: adi aksiyalar artıq kəskin ucuzlaşıb, AI nəhəngləri nə qədər davam gətirə bilər?
Maliyyə şərtlərinin əhəmiyyətli dərəcədə sıxılması ABŞ-ın adi səhmlərinə ciddi zərbə vurur, S&P 500 indeksinin median səhmi ən yüksək nöqtədən 15% geri düşüb, kapital riski mükafatı sıfırı keçib. ABŞ dövlət istiqrazlarının gəlirliliyi və neft qiymətlərinin artması maliyyə şərtləri indeksini sürətlə yüksəldib, bu da indeksin səthində sakitlik olsa da, dərinliyində genişliyin kəskin şəkildə pisləşməsinə səbəb olub. Bazarda bölünmə artır, adi səhmlərin sonradan yüksəlməsi və ya indeksin aşağı istiqamətdə yaxınlaşması əsas müəmmaya çevrilib.

Wall Street orta müddətli seçki qiymətini açıqladı: Demokrat faktorunda 20% artım, lakin əsas indekslər “kor zona”da qalır
JPMorgan tərəfindən yaradılan "Demokrat Faktorunun" avqustdan bəri təxminən 20% artdığı halda, həmin dövrdə S&P 500 yalnız 2.6% artıb. Proqnoz platformaları Demokratların hər iki palatada üstünlük qazanmaq ehtimalını avqustdakı 23%-dən 64%-ə yüksəldiblər. Goldman Sachs-ın tarixi məlumatları göstərir ki, bu ehtimal səsvermə gününə qədər orta hesabla 5 faiz bəndi azalır. Qurumlar arasında açıq fikir ayrılığı var: JPMorgan ucuz qiymətlərdə alışı tövsiyə edir, Bank of America isə Demokratların üstünlük qazanmasının fond bazarında 10%-dən çox enişə səbəb olacağı barədə xəbərdarlıq edir.



