
Alibaba-nın birinci rüb hesabatından nə gözlənilir? Ani pərakəndə satışda zərərin yarıbayarı azalacağı, bulud xidmətləri biznesində isə artımın 40%-i keçəcəyi proqnozlaşdırılır

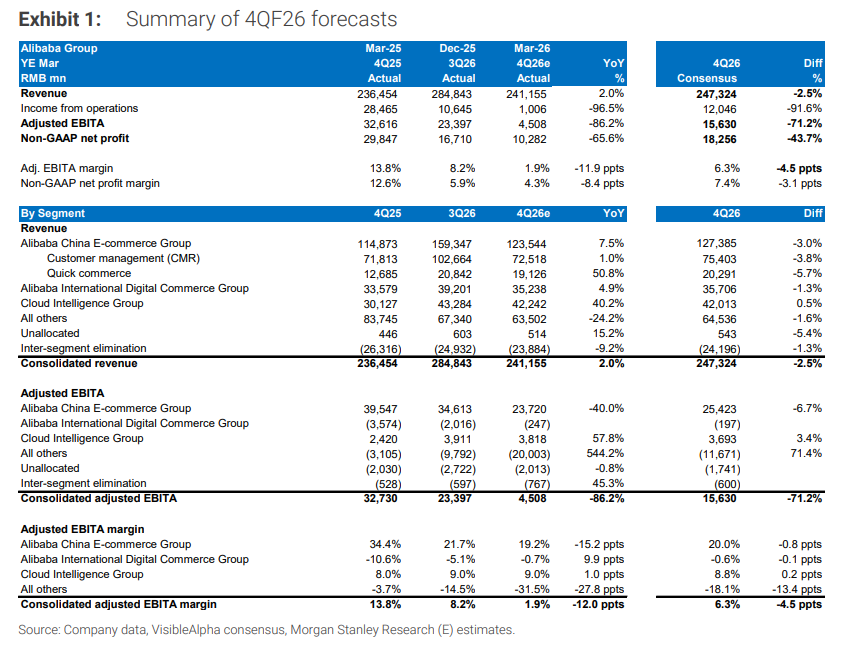
Alibaba 2026 mali ilinin Q4-ü (yəni, 2026-cı ilin Q1-i) üzrə nəticələri may ayında açıqlayacaq, Morgan Stanley, HSBC, Nomura kimi üç böyük investisiya bankı hesabatdan əvvəl ardıcıl proqnozlar verib və əsas qiymətləndirmələri tamamilə üst-üstə düşür: bulud biznesinin artım tempinin 40% və daha yuxarı səviyyəyə sürətlənməsi gözlənilir, ani pərakəndə satışlarda (QC) zərər müəyyən açıq dönüş nöqtəsinə çatır və Qwen böyük modelinə davamlı yatırım bu rübdə ən əsas maliyyə təzyiqini yaradır.
Hər üç institut "al" reytinqini qoruyur və hədəf qiymət intervalı 172-200 ABŞ dolları arasında dəyişir – hazırda təxminən 120 ABŞ dolları olan qiymətə görə potensial artım 40%-dən çoxdur. İnvestorlar üçün mövsümdə əsas sual qısamüddətli mənfəətin cəlbedici olub olmamasında deyil, Alibaba-nın "zərərin azalması + buludun sürətlənməsi" üzrə ikili vədini reallaşdıra bilib-bilməməsindədir.
Bulud biznesi 40%-a sürətlənir, MaaS monetarizasiya orta dövr üçün ən böyük artımdır
Morgan Stanley proqnozlaşdırır ki, Alibaba Cloud-un 4Q gəlir artımı əvvəlki rübdəki 36%-dən 40%-ə və daha yuxarı sürətlənəcək, EBITA marjı isə 9% səviyyəsində sabit qalacaq.
İki əsas amil mövcuddur: yaxın dövrdə bulud xidmətlərinin qiymətinin artmasının qısa müddətli böyüməni dəstəkləməsi, MaaS (Model-as-a-Service) isə orta və uzun müddətli yolu qurur — institusiyalar proqnoz edir ki, MaaS gəlirin payı beş il ərzində hazırkı 10%-dən yuxarı 50%-ə yüksələ bilər, rəhbərlik bulud biznesinin uzunmüddətli EBITA marjı hədəfini 20% olaraq müəyyən edib və hazırkı yüksək birrəqəmli səviyyə ilə müqayisədə əhəmiyyətli artım potensialı var.
Qwen-in Çin müəssisə bazarında token istifadəsi payı 2025-ci ilin birinci yarısındakı 18%-dən ikinci yarıda 32%-ə qalxaraq bütün modellər arasında birinci olub.
HSBC-nin məlumatına görə, Qwen App 2026-cı ilin fevralında aylıq aktiv istifadəçi sayı 223 milyon olub, 30 günlük istifadəçi saxlama göstəricisi 39%-dir və korporativ segmentdə Qwen-in müdafiə səddi getdikcə güclənir.
Ani pərakəndədə zərərin azaldılması üzrə yol xəritəsi aydındır, "müharibənin zirvəsi" geridə qalıb
Morgan Stanley 4Q üzrə ani pərakəndə zərərinin təxminən 18 milyard yuan olacağını, əvvəlki rübdəki 22 milyard yuan təxmininə nisbətən azalacağını proqnozlaşdırır.
Rəhbərlik məqsədini FY27-də illik zərəri FY26 ilə müqayisədə yarıya endirmək kimi açıqlayıb (Morgan Stanley FY26 üzrə QC-nin illik zərərini təxminən 86 milyard yuan olaraq hesab edir, FY27 hədəfi təxminən 43 milyard yuandır), FY28-də yenidən yarıya endirmək və FY29-da zərərlə gəlir arasında balans əldə etməkdir.
Nomura da FY27-də QC zərərinin təxminən 43 milyard yuanadək azalacağını proqnozlaşdırır. Üç institusiyanın ortaq qənaəti odur ki, ani pərakəndənin "ən döyüşlü mərhələsi" artıq keçib – Alibaba bazar payını möhkəmləndirdikdən sonra strategiya fokusunu "pay uğrunda döyüşdən" "effektivliyin artırılmasına" dəyişir və bu dəyişiklik Meituan yemək xidməti üçün əlavə nəfəs payı yaradır.
CMR artımı sürətlənir, mühasibatlıq dəyişiklikləri vizual müxtəliflik yaradır
Investisiya bankları proqnoz edir ki, Alibaba-nın Çin e-ticarət bölməsi üzrə müştəri idarəetmə gəliri (CMR) 4Q-də müqayisə edilə bilən əsasda illik təxminən 7% artacaq, əvvəlki rübdəki 1%-dən əhəmiyyətli şəkildə yüksələcək və bu, yanvar-fevral aylarında istehlak göstəricilərinin yaxşılaşmasının təsdiqidir.
Lakin bu rübdən etibarən Alibaba platformadakı aparıcı satıcılar üçün incentivləri marketinq xərclərindən CMR-in "azalma maddəsi"nə çevirdiyi üçün hesabat əsasında CMR artımı yalnız təxminən 1%-dir; HSBC hesab edir ki, bu dəyişiklik artımda 6 faiz punkt fərqi yaradır.
Ani pərakəndə satış çıxarılarsa, e-ticarət bölməsinin EBITA göstəricisi ildən-ilə bazada əsasən sabit qalacaq, əvvəlki rübdəki təxminən -7% azalmadan nəzərəçarpacaq şəkildə yaxşılaşacaq.
Üç investisiya bankının hədəf qiymət intervalı 172-200 ABŞ dolları, AI-nin monetarizasiyası qiymətləndirilmir
Üç institutun hədəf qiymətləri fərqlidir, lakin alış məntiqi üst-üstə düşür.
Morgan Stanley superpozitiv reytinq və 180 ABŞ dolları hədəf qiymətini qoruyur, DCF modelinə əsasən (WACC 10%, sonsuz artım tempi 3%), FY28 üzrə qeyri-GAAP P/E 23 dəfədir, hazırkı təxminən 16 dəfə olan dəyərlə müqayisədə ciddi üstünlük var, həmçinin FY26 və FY27 üçün düzəliş edilmiş EBITA proqnozlarını müvafiq olaraq 7% və 12% aşağı çəkir, əsas səbəb Qwen-ə gözləniləndən artıq investmentdir.
HSBC hədəf qiymətini 180-dən 172 ABŞ dollarına az bir qədər endirir, səbəb yenə də "digər bizneslərin" zərərində nəzərdə tutulan artımdır. Nomura isə 200 ABŞ dolları hədəf qiymətini qoruyur və FY28 üçün təxminən 20 dəfə P/E-yə uyğundur.
Üç institusun ortaq fikri budur: AI monetarizasiya yolu getdikcə aydınlaşır, ani pərakəndə zərərin azaldılması üçün vaxt cədvəli açıqlanıb, hazırkı qiymətləndirmə bu iki əsas məntiq üçün yetərli deyil.
~~~~~~~~~~~~~~~~~~~~~~~~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarındakı ən təhlükəli ayrışma: adi aksiyalar artıq kəskin ucuzlaşıb, AI nəhəngləri nə qədər davam gətirə bilər?
Maliyyə şərtlərinin əhəmiyyətli dərəcədə sıxılması ABŞ-ın adi səhmlərinə ciddi zərbə vurur, S&P 500 indeksinin median səhmi ən yüksək nöqtədən 15% geri düşüb, kapital riski mükafatı sıfırı keçib. ABŞ dövlət istiqrazlarının gəlirliliyi və neft qiymətlərinin artması maliyyə şərtləri indeksini sürətlə yüksəldib, bu da indeksin səthində sakitlik olsa da, dərinliyində genişliyin kəskin şəkildə pisləşməsinə səbəb olub. Bazarda bölünmə artır, adi səhmlərin sonradan yüksəlməsi və ya indeksin aşağı istiqamətdə yaxınlaşması əsas müəmmaya çevrilib.

Wall Street orta müddətli seçki qiymətini açıqladı: Demokrat faktorunda 20% artım, lakin əsas indekslər “kor zona”da qalır
JPMorgan tərəfindən yaradılan "Demokrat Faktorunun" avqustdan bəri təxminən 20% artdığı halda, həmin dövrdə S&P 500 yalnız 2.6% artıb. Proqnoz platformaları Demokratların hər iki palatada üstünlük qazanmaq ehtimalını avqustdakı 23%-dən 64%-ə yüksəldiblər. Goldman Sachs-ın tarixi məlumatları göstərir ki, bu ehtimal səsvermə gününə qədər orta hesabla 5 faiz bəndi azalır. Qurumlar arasında açıq fikir ayrılığı var: JPMorgan ucuz qiymətlərdə alışı tövsiyə edir, Bank of America isə Demokratların üstünlük qazanmasının fond bazarında 10%-dən çox enişə səbəb olacağı barədə xəbərdarlıq edir.

Apple bildirib ki, iPhone Duo üçün tələbat "qeyri-adi"dir; öncədən sifarişlər bir neçə dəqiqə içində tükənib və göndərilmə gələn ilin yanvarına təxir edilib.
Apple-ın ilk qatlanan ekranlı telefonu iPhone Duo-nun ilkin sifarişi bir neçə dəqiqə ərzində açıldıqdan sonra, çatdırılma müddəti dərhal gələn ilin yanvar ayının sonuna qədər uzadılıb və bütün rənglər və yaddaş konfiqurasiyaları buna təsir edib. Bloomberg Analitikləri satış proqnozunu artırıb və hesab edirlər ki, satışlar 14 milyon ədədi və 28 milyard dollar hədəfini keçə bilər. Cümə günü Apple-ın səhmləri 0,43% artıb.



