
Xalis dəyərin süni yüksəkliyi, geri almanın məhdudlaşdırılması! Hazırkı "PE özəl kredit böhranı" yeni bir "ipoteka böhranı"dırmı?

Özəl kredit bazarında bir panika yayılmaqdadır. Fourier Asset Management-in baş investisiya direktoru Orlando Gemes ciddi xəbərdarlıq edib: “Bu gün özəl kredit sahəsində gördüyümüz təhlükə siqnalları 2007-ci ildəki vəziyyətlə heyrətamiz dərəcədə oxşardır.”
O, xüsusilə kreditorların qorunma şərtlərinin pisləşməsini və mürəkkəb likvidlik şərtlərinin “investorların düşündüyü aktivlərlə gerçəkdə çıxış edə biləcəkləri aktivlər arasında uyğunluğun olmamasını gizlətməsini” qeyd edib.
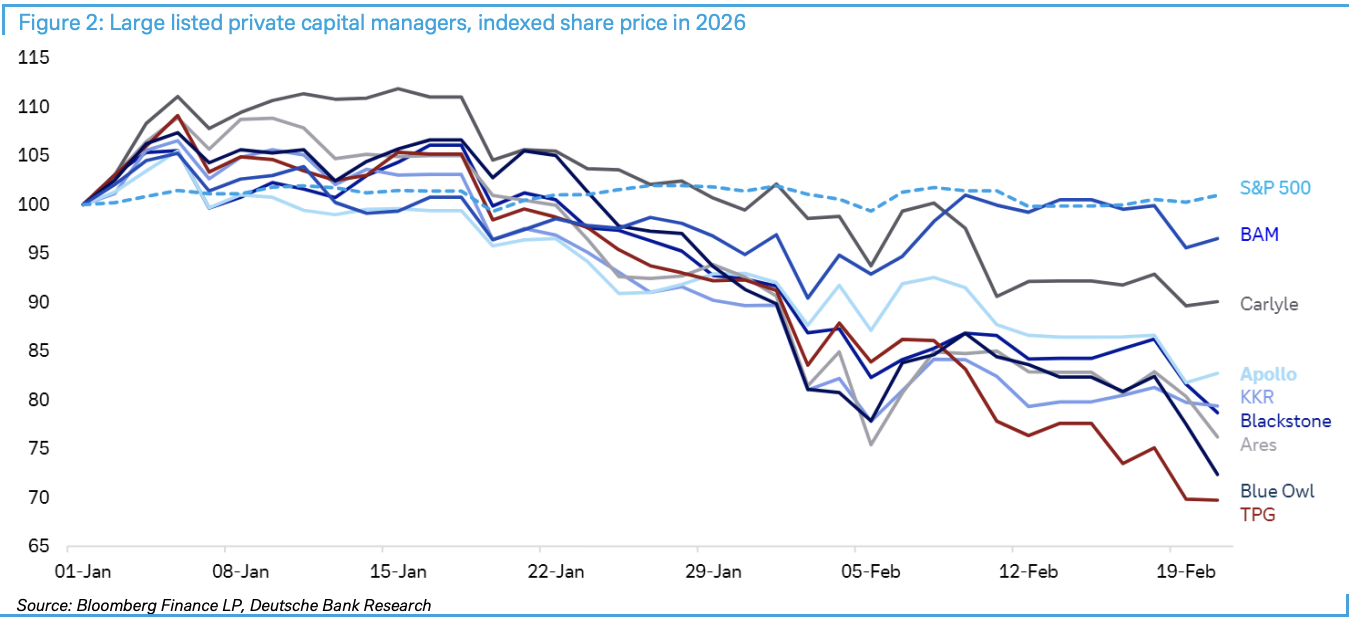
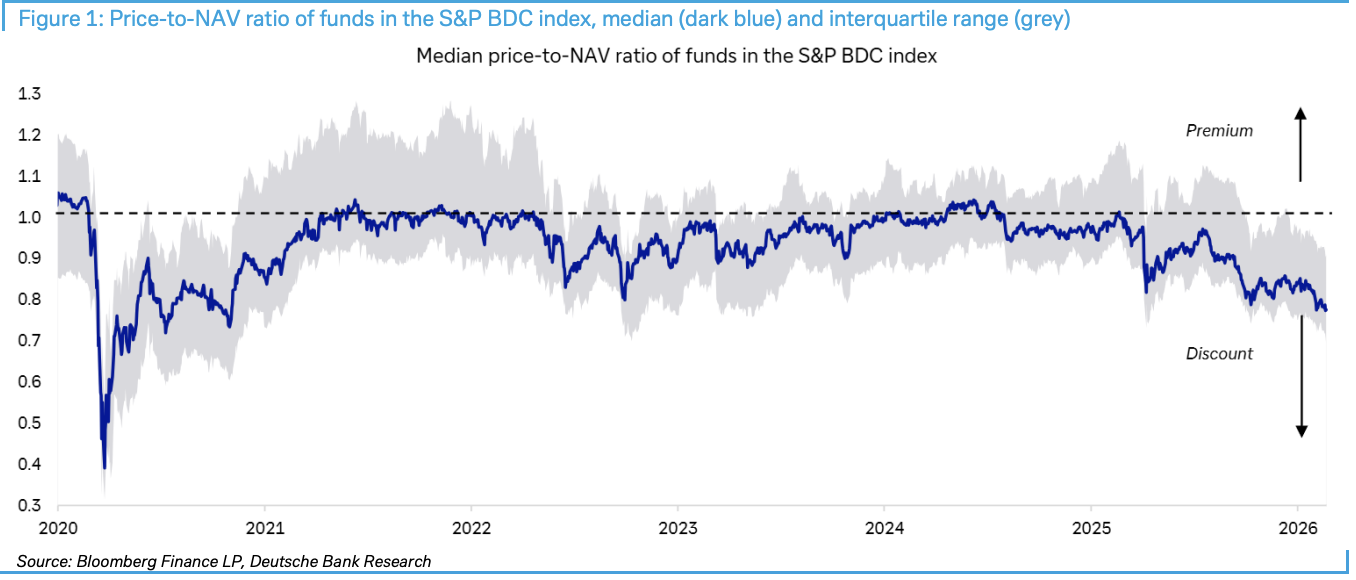
Chasing Wind Trading Desk-in məlumatına görə, 23 fevralda Deutsche Bank “Private credit: Smoke, yes, but how much fire?” adlı hesabat yayımlayıb. Hesabatda qeyd olunur ki, S&P BDC indeksinə daxil olan fondların qiymətlərinin xalis aktiv dəyərinə nisbəti COVID-19 pandemiyasının təsirindən bəri ən böyük endirimə düşüb və Blue Owl-un geri alma məhdudiyyəti, Breitling-in dəyərinin yarıya enməsi kimi hadisələr vəziyyəti daha da gərginləşdirib.
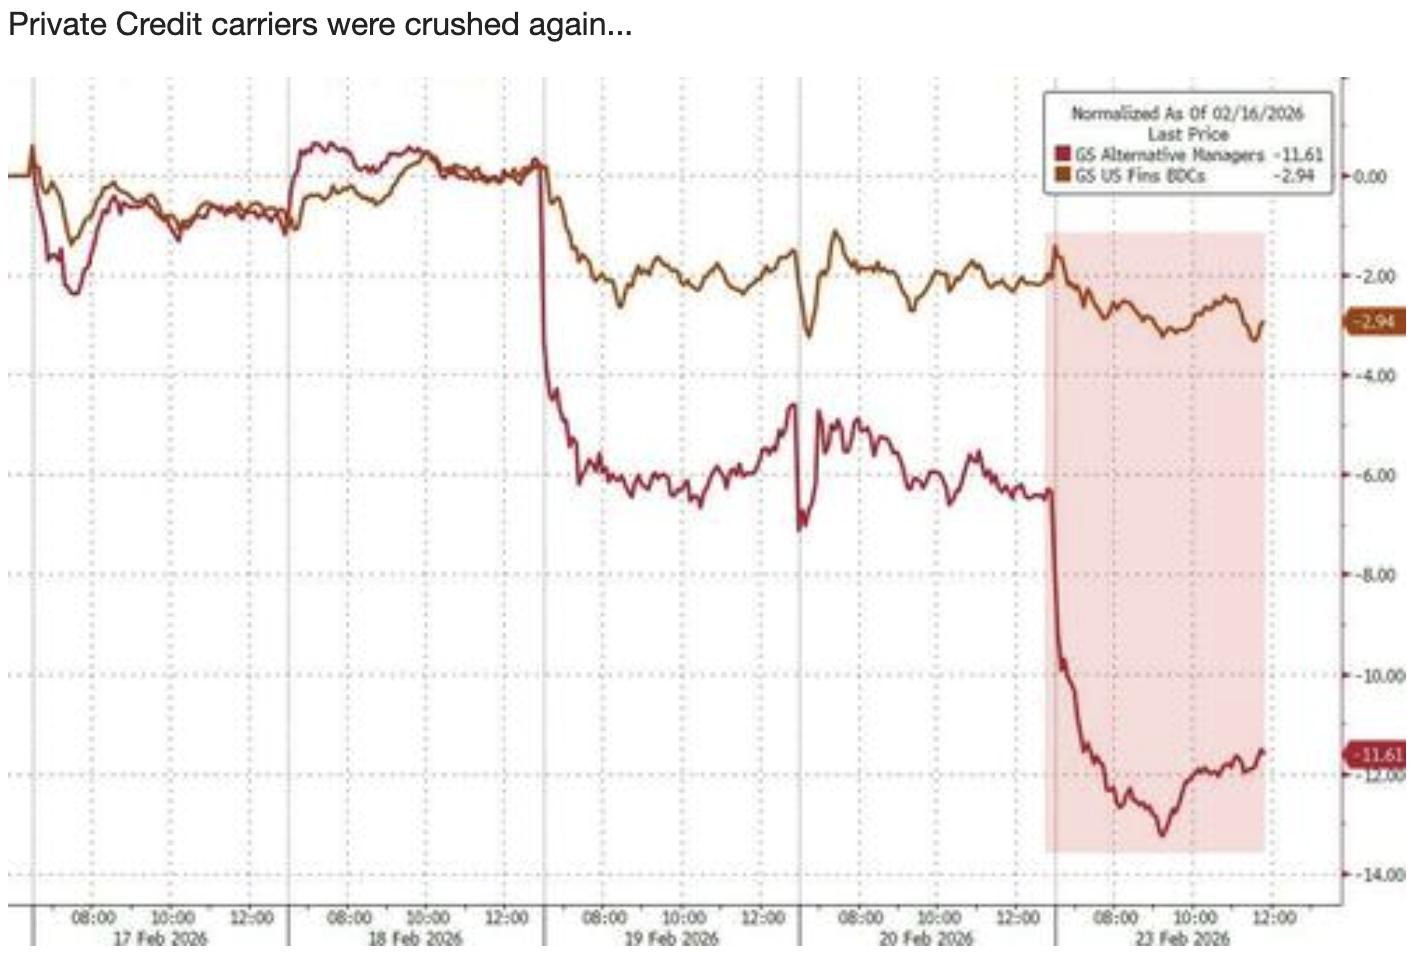 Son vaxtlar əlaqəli səhmlərin qiymətləri düşsə də, Deutsche Bank hesab edir ki, hazırda genişmiqyaslı bazar yoluxmasının şərtləri mövcud deyil.Hazırda investorlar diqqətlə kredit spredləri, şirkət mənfəətləri, dövlət istiqrazları təzyiqi və tənzimləmə dəyişiklikləri kimi dörd əsas göstəricini izləməlidirlər və həmçinin anlamalıdırlar ki, 3 trilyon dollardan artıq “quru toz” (investisiya olunmamış vəsait) ehtiyatı əsas bufer rolunu oynaya bilər.
BDC endirimi rekord vurur: Bazar panikasının termometri
Biznes inkişafı şirkətləri (BDC) özəl kredit böhranının göstəricisinə çevrilir. Deutsche Bank-ın məlumatına görə, bu özəl kredit və proqram təminatı sektorunda yüksək paya malik qeydiyyatda olan qurumlar səhmlərinin xalis aktiv dəyərinə nisbətdə endirimi COVID-19 pandemiyasından bəri ən yüksək səviyyəyə çatıb.
Panika ötən həftə daha da dərinləşdi. Blue Owl özünün bir fonduna geri alma məhdudiyyəti tətbiq edib və aktivlər satıb, baxmayaraq ki, bu addım inamı artırmaq üçün atılıb, bəzi investorlar fürsətdən istifadə edərək özəl kapitalla bağlı aktivləri satıblar. Daha sonra, Financial Times yazdı ki, Breitling-in özəl kapital sahibi investisiya dəyərini yarıya endirib və bu da bazar panikasını daha da artırıb.
Bank olmayan maliyyə qurumları: Dəyərləndirilməyən sistemli risk
Əsl narahatlıq doğuran məqam bank olmayan maliyyə vasitəçilərinin (NBFI) maliyyə sistemində artan payıdır. New York Federal Reserve-in son araşdırması NBFI-nin artmasının banklar üçün risklərini vurğulayır. Əsas statistik məlumatlar göstərir ki, NBFI hazırda qlobal maliyyə aktivlərinin 50%-dən çoxunu, ABŞ-da isə 60%-ni təşkil edir.
Risk ötürülmə mexanizmi diqqətəlayiqdir: Banklar maliyyə böhranından sonra real sektora birbaşa təsirini azaltsa da, onlar NBFI qarşısında öhdəlikləri vasitəsilə dolayı yolla riskə məruz qalır. Konkret olaraq, banklar NBFI-lərə senior kreditlər verir, NBFI isə daha sonra borcalanlara junior kreditlər təqdim edir. Bu cür çoxqatlı strukturlarda problem yaranarsa, zəncirvari reaksiya baş verə bilər.
Federal Reserve sədr müavini Bowman qeyd edib ki, maliyyə böhranından əvvəl banklar ipoteka kreditlərinin 60%-ni təmin edirdi, lakin sonradan bu nisbət demək olar yarıya enib və borcalanlar bank olmayan kredit təşkilatlarına üz tutub.
3 trilyon dollar “quru toz”: Xilaskar, yoxsa damlaya bənzər?
Deutsche Bank hesab edir ki, hazırda özəl kapital bazarında 3 trilyon dollardan artıq “quru toz” mövcuddur, bu vəsait son maliyyə problemləri ilə mübarizə üçün kifayət edə bilər, çünki böyük məbləğli özəl kapital kreditlərinin əksəriyyəti iri təşkilatlar tərəfindən verilir. Bu qurumlar yüksək diversifikasiyalı və təsirli olduqlarına görə, investorların kapital çağırışlarından imtina etməsi ehtimalı azdır.
Lakin orta bazarda vəziyyət tam fərqlidir. Bir çox orta bazar qurumları son vaxtlar kəskin ucuzlaşan proqram təminatı investisiyalarından asılıdır və kifayət qədər diversifikasiya olunmayıb, bu da onları ən zəif halqaya çevirir.
Dörd əsas göstərici: Böhranın kritik həddi
Deutsche Bank açıq şəkildə bildirir ki, mənfi ssenarinin gerçəkləşməsi və banklara yoluxma üçün iqtisadi və bazar şəraitinin pisləşməsi lazımdır. Konkret olaraq, aşağıdakı hallardan birinin və ya bir neçəsinin birgə baş verməsi tələb olunur:
-
Kredit spredlərinin və/və ya faiz dərəcələrinin kəskin artması
-
Şirkət mənfəətlərində əhəmiyyətli daralma
-
Dövlət istiqrazları bazarında, xüsusilə borc hərraclarında narahatlıq doğuran təzyiqlər
-
Özəl bazar risklərinə görə bank tənzimləməsində və ya kapital tələblərində dəyişikliklər
Əsas nəticə budur ki: hazırda bu dörd göstəricinin heç biri özəl kapital bazarı üçün təhlükəli səviyyəyə çatmayıb və onların daha geniş bazar yoluxması və dağıdıcı potensialı hələ də zəifdir.
Mövcud qiymətləndirmə: Tüstü var, amma alov böyük deyil
Deutsche Bank indiki vəziyyəti “çoxlu tüstü, amma alov hələ görünmür” kimi qiymətləndirir və vurğulayır ki, likvidlik dəyişkənliyini birbaşa kredit çökməsi ilə qarışdırmaq olmaz. Bundan əlavə, investorlar tez-tez fərdi investisiyalardakı xüsusi problemləri daha geniş bazar meyli kimi qiymətləndirirlər ki, bu da “korrelyasiya, lakin səbəb-nəticə deyil” tipik səhvidir.
AI-nin proqram şirkətlərinin uzunmüddətli pozucu təsiri qorxusu ilə satışlar başlasa da, əksər proqram şirkətləri hələ də öz müştəri və mənfəətini qoruyacaq, bu səbəbdən qısa müddətdə kreditorlara ödəniş etmək üçün nağd axına sahib olacaqlar.
Daha vacibi isə, səhmlər və kredit bazarlarının güclü performansı, sağlam şirkət mənfəətləri, ABŞ əmək bazarının davamlılığı və ümumilikdə möhkəm iqtisadiyyat fonunda inamın kəskin azalması üçün əsaslar hələ yoxdur.
Investorlar üçün qısa müddətdə Deutsche Bank-ın göstərdiyi dörd əsas göstəricini və bazarda BDC kimi alətlərin “xalis dəyər endirimi”nin yayılıb-yayılmamasını diqqətlə izləmək vacibdir. Endirim emosiyadan çıxıb maliyyələşmə zəncirinin sərt məhdudiyyətinə çevriləndə, riskin lokal sahədən geniş yayılmasına başlanğıc nöqtəsi olacaq.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Kredit panikası AI ticarətini sarsıtdı: CoreWeave istiqrazlarının gəliri yüksək səviyyədə qalır, Nasdaq iyunun sonundan bəri ən böyük həftəlik enişini yaşadı
Bazar iştirakçıları süni intellekt infrastrukturu şirkətlərinin borc riskləri ilə bağlı narahatlıqlarını artırmağa davam edir; CoreWeave-in bəzi istiqrazlarının gəlirliliyi cümə axşamı bir nöqtədə 15%-i keçdi və cümə günü yüksək səviyyədə qaldı. CoreWeave-in səhmlərinin qiyməti cümə günü yenidən 12% azalıb. Nasdaq kompozit indeksi isə bu həftə təxminən 4.5% dəyər itirib. Analitiklər qeyd edir ki, kapital xərclərinin dözümsüz həddə çatması ilə şirkətlər məcburən kapital xərclərini azaltmalı olacaqlar.
Philadelphia yarımkeçirici indeksi 2008-ci ildən bəri ən uzun ardıcıl enişlə qarşılaşdı, Huang Renxun sakit münasibət bildirdi: Qısa müddətli dəyişkənlik AI-nin uzunmüddətli artım perspektivlərini dəyişməyəcək.
Son zamanlar süni intellektlə əlaqəli səhmlər davamlı şəkildə satılmasına baxmayaraq, Nvidia-nın baş icraçı direktoru Huang Renxun süni intellekt sənayesinin uzunmüddətli inkişaf perspektivinə hələ də tam arxayındır.
ABŞ çip səhmləri səkkiz gün ardıcıl ucuzlaşdı! 2 trilyon dollar bazar dəyəri buxar oldu, 2008-dən bəri ən uzun eniş tendensiyası yaşandı
Bu həftə süni intellekt investisiya gəlirləri perspektivləri bazar tərəfindən şübhə altına alındı, Philadelphia Semiconductor Index isə ardıcıl olaraq 11.4% eniş yaşadı və Nasdaq bir həftədə 4%-dən çox dəyər itirdi. CoreWeave səhmləri həftə ərzində 25%-dən çox ucuzlaşdı, istiqrazları isə çətin vəziyyətə düşdü və yüksək faizli borc maliyyələşdirmə modeli şübhə altına alındı. Strategilər həddindən artıq bədbinliyin fürsətin qaçırılması riski yaratdığını xəbərdarlıq etdi, "Wood sisə" isə bazar meylinə qarşı CoreWeave alımlarını artırdı.
Avqust ayında xarici kapital ABŞ borc bazarına qayıtdı, Britaniya ilk dəfə 1 trilyon dollarlıq səviyyəni keçdi, Yaponiya və Çin isə satmağa davam etdi; Çinin ABŞ borcları 2008-ci ildən bəri ən aşağı səviyyəyə düşdü.
ABŞ Maliyyə Nazirliyinin hesabatına görə, avqust ayında xarici investorlar ABŞ dövlət borc kağızlarını 108,9 milyard dollar xalis alıblar və iki aylıq azalmadan sonra borc portfeli artıb. Ən çox ABŞ dövlət borcu saxlayan on ölkə və region arasında yalnız Çin və Yaponiyanın portfelləri azalıb. Ən böyük "kreditor" olan Yaponiyanın portfeli, valyuta bazarına müdaxilə olunan ayda son 22 ayın minimumuna düşüb və ardıcıl dörd ay azalıb. Çin isə ardıcıl üç ay portfelini azaldıb və iki ay ərzində 2008-ci ildən bəri ən aşağı səviyyəyə çatıb. İkinci ən böyük "kreditor" olan Böyük Britaniya portfeli isə ardıcıl iki ayda tarixi maksimuma çatıb. Kanada avqustda 38,3 milyard dollar artımla lider olub və ümumi portfeli üzrə beşinci yerə yüksəlib. İkinci ən böyük artımı isə Belçika göstərərək portfelini 19,8 milyard dollar artırıb.



