
Microsoft-un 50 yaşı tamam oldu, amma əsl böyümə dövrü hələ indi başlayır — Goldman Sachs Microsoft-u yenidən izləməyə başladı: AI “50 ili aşan” bir biznesdir
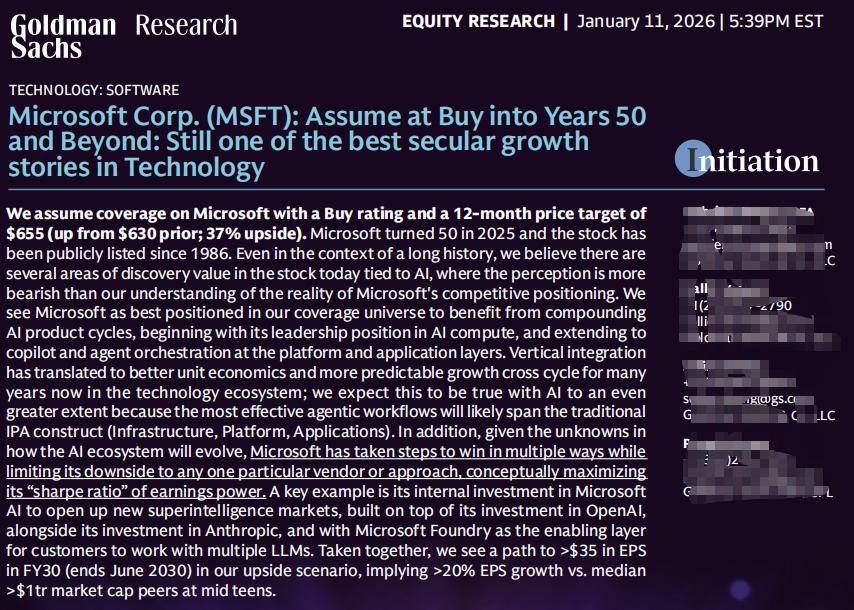
2026-cı il 11 yanvar tarixində Goldman Sachs Microsoft üçün yenidən əhatə dairəsi açdı,Al tövsiyəsi verdi, 12 aylıq hədəf qiymətini 655 ABŞ dolları olaraq təyin etdi və o dövrdəki qiymətə nisbətən 37% yuxarı potensial təklif etdi.
Goldman Sachs-a görə, hətta Microsoft-un 50 illik inkişaf tarixində belə, indi "kəşf dəyəri" (discovery value) olan bir dövrdür.
Səbəb sadədir:AI.
Bu, qısa müddətli maliyyə hesabatına əsaslanan bir hesabat deyil,5–10 illik perspektivdən Microsoft-un “AI struktur kapitalizasiyası”na dair bir araşdırmadır.
1. Bazarın ən böyük yanlış anlaşılması: Microsoft-un AI-nı yalnız Azure kimi görmək
Hazırda bazarda Microsoft barədə əsas fikir ayrılığı iki məsələdə toplanır:
Kapital xərcləri böyükdür, lakin Azure-un artım tempi yavaşlayır
AI-yə yatırılan investisiya həqiqətən gəlirə çevriləcəkmi, yoxsa sadəcə “pul yandırma yarışıdır”
Goldman Sachs-ın mövqeyi çox aydındır:
“Kapital xərcləri → Azure-un artım tempi” xətti çərçivəsi ilə Microsoft-u başa düşmək mümkün deyil.
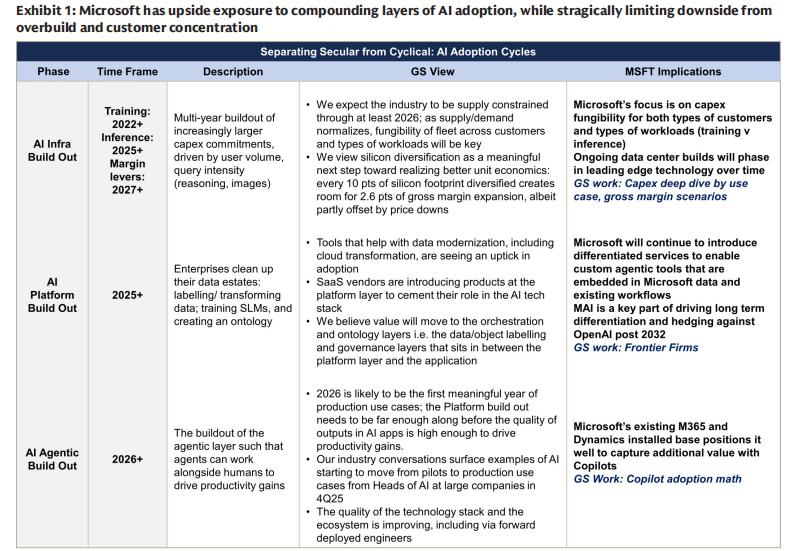
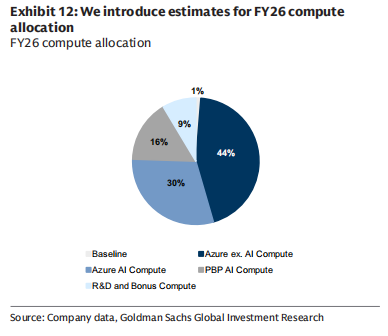
Microsoft-un AI-yə yatırımı tək istiqamətə deyil,dörd istiqamətdə bölüşdürülüb:
Azure AI (birbaşa bulud hesablama gəliri)
Birinci tərəf tətbiqlər (Copilot / 365)
Daxili AI (Microsoft AI / MAI)
Texniki dəstək hesablama gücü (köhnə bizneslər)
Bu nə deməkdir?
Microsoft “qısa müddətli müəyyənlik” və “uzun müddətli möhkəm müdafiə” arasında, məqsədli şəkildə ikinci variantı seçdi.
2. Microsoft-un həqiqi əsas üstünlüyü: model deyil, “üç qatlı inteqrasiya”dır
Goldman Sachs dəfələrlə qeyd edir ki, AI dövründə Microsoft-un əsas rəqabət üstünlüyü “ən güclü modelə sahib olmaq” deyil, əsas məsələ bunlardır:
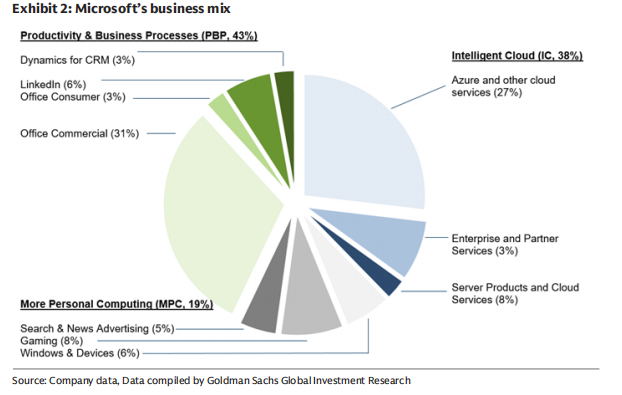
İnfrastruktur (Infra) + Platforma (Platform) + Tətbiq (App) — üç qatlı vertikal inteqrasiya qabiliyyəti
Bu, AI dövründə daha da güclənir.
1️⃣ İnfrastruktur səviyyəsində (Infra)
Microsoftdünyanın ən böyük AI hesablama gücü infrastrukturuna malik şirkətlərindən biridir
AI tələbatı kontekstində, Azure sadəcə bulud deyil,inference (çıxarış) öncəli qlobal paylanmış hesablama gücü şəbəkəsidir
Microsoft “təlim superkompüterlərinə” asılılığı məqsədli şəkildə azaldır, daha yüksək ROI-li inference yüklərinə keçir
2️⃣ Platforma səviyyəsində (Platform)
Foundry: şirkətlərə Azure üzərindən OpenAI, Anthropic, MAI kimi müxtəlif modelləri çevik çağırmağa imkan verir
Əsas məqsəd:AI-nin “idarəetmə təbəqəsi”
Microsoft heç bir modelin üstün çıxmasına bahis etmir, əksinə“çox modellərin uzun müddətli birgəyaşamasına” bahis edir.
3️⃣ Tətbiq səviyyəsində (Application)
400 milyondan çoxMicrosoft 365 istifadəçisi
Copilot sadəcə bir plagin deyil, o,yeni iş başlanğıcıdır
Hər10% Copilot nüfuz səviyyəsi, məhsuldarlıq və biznes prosesləri (PBP) bölməsinətəxminən 10% əlavə artım
Bu, AI kommersiyalaşmasında ən müəyyən gəlir əldəetmə yoludur.
3. Niyə Microsoft-un AI investisiyası “aşağı risklə məhdudlaşdırılıb”?
Bu hesabatda çox vacib bir məqamdır.
Goldman Sachs bunu çox “maliyyəvi” bir ifadə ilə açıqladı:
Microsoft AI-nin “Sharpe Ratio”sunu maksimuma çatdırır
Bunu necə başa düşmək olar?
Yuxarıya qaldırıcı təsir
OpenAI-nin təxminən 27%-lik iqtisadi marağına sahibdir
Copilot, Azure, Agent 365 eyni anda faydalanır
Aşağıya qarşı hedcinq
Öz tədqiqatı olan MAI, tək bir modeldən asılılığı azaldır
Çoxlu GPU / çoxlu çip / öz silisiumunun hazırlanması
Məlumat mərkəzləri yüksək “təkrar istifadə oluna bilən” xüsusiyyətə malikdir
Bu o deməkdir ki, AI sənayesinin inkişaf yolu dəyişsə belə,
Microsoft-unuğursuz olması çox çətindir.
4. Mənfəətlilik orta və uzun müddətdə əsas dəyişkəndir
Bazarın narahat olduğu başqa bir məsələ:
AI bulud hesablama mənfəətliliyini daimi olaraq azaldacaqmı?
Goldman Sachs-ın cavabı mənfidir.
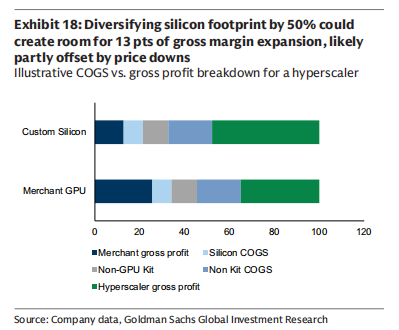
Hazırda Azure AI-nin ümumi mənfəətlilik marjası təxminən 30% civarındadır ki, bu da ənənəvi Azure-un 60%+ səviyyəsindən xeyli aşağıdır.
Ancaq Microsoft rəhbərliyinin məqsədi çox aydındır:
5–7 il ərzində AI bulud xidmətlərinin mənfəətlilik marjasını tarixi yüksək səviyyəyə qaytarmaq
Buna nail olmaq üçün yollar:
Öz çiplərinin payını artırmaq (potensial olaraq >50%)
Inference səmərəliliyinin davamlı artırılması
GPU istifadə müddətinin 6 il olmasını təmin etmək
Alqoritmik səmərəliliyin artırılması (sadəcə hesablama gücünü artırmaq deyil)
Goldman Sachs-ın proqnozu:
AI buludunun mənfəətlilik marjası “əvvəlcə düşüb sonra qalxan” bir əyridir, struktur olaraq pisləşmir.
5. Maliyyə nəticəsi: Niyə Goldman Sachs 655 dollar hədəf qiyməti verir
Goldman Sachs-ınnikbin ssenarisində:
2030 maliyyə ilində EPS-in 35 dolları keçməsi ehtimalı var
Hazırkı trilyon dollarlıq bazar dəyərlərinə sahib şirkətlərlə müqayisədəorta hesabla birrəqəmli və ya on faizlərlə artım
Microsoft hələ də20%+ uzunmüddətli EPS birləşik artımını saxlaya bilər
Bu da Goldman Sachs-ın655 dollar hədəf qiymətinə əsas olan əsas məntiqdir.
Mənim başa düşməyim:
Goldman Sachs Microsoft-u “növbəti OpenAI” kimi təqdim etmir,
əksinə onun əsas açar sözlərini dəfələrlə vurğulayır:
Sistemlik
Səbir
Dövrə qarşı davamlılıq
Microsoft hər hansı bir ildə “AI-yə yatırımların dəyərə layiq olub-olmamasını” sübut etməyə tələsmir,
onun etmək istədiyi budur—
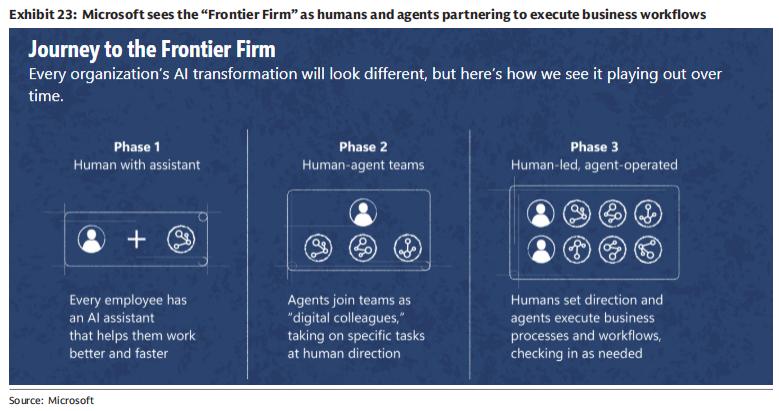
AI-ni gələcək 50 ilin müəssisə proqram təminatının əsas əməliyyat sistemi etmək.
Bu baxış bucağından,
bu, hər mövsüm Azure-un artım tempini izləyərək alınıb-satılan bir səhm deyil,
əksinəzamana əsaslanan tipik bir aktivdir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarındakı ən təhlükəli ayrışma: adi aksiyalar artıq kəskin ucuzlaşıb, AI nəhəngləri nə qədər davam gətirə bilər?
Maliyyə şərtlərinin əhəmiyyətli dərəcədə sıxılması ABŞ-ın adi səhmlərinə ciddi zərbə vurur, S&P 500 indeksinin median səhmi ən yüksək nöqtədən 15% geri düşüb, kapital riski mükafatı sıfırı keçib. ABŞ dövlət istiqrazlarının gəlirliliyi və neft qiymətlərinin artması maliyyə şərtləri indeksini sürətlə yüksəldib, bu da indeksin səthində sakitlik olsa da, dərinliyində genişliyin kəskin şəkildə pisləşməsinə səbəb olub. Bazarda bölünmə artır, adi səhmlərin sonradan yüksəlməsi və ya indeksin aşağı istiqamətdə yaxınlaşması əsas müəmmaya çevrilib.

Wall Street orta müddətli seçki qiymətini açıqladı: Demokrat faktorunda 20% artım, lakin əsas indekslər “kor zona”da qalır
JPMorgan tərəfindən yaradılan "Demokrat Faktorunun" avqustdan bəri təxminən 20% artdığı halda, həmin dövrdə S&P 500 yalnız 2.6% artıb. Proqnoz platformaları Demokratların hər iki palatada üstünlük qazanmaq ehtimalını avqustdakı 23%-dən 64%-ə yüksəldiblər. Goldman Sachs-ın tarixi məlumatları göstərir ki, bu ehtimal səsvermə gününə qədər orta hesabla 5 faiz bəndi azalır. Qurumlar arasında açıq fikir ayrılığı var: JPMorgan ucuz qiymətlərdə alışı tövsiyə edir, Bank of America isə Demokratların üstünlük qazanmasının fond bazarında 10%-dən çox enişə səbəb olacağı barədə xəbərdarlıq edir.

Apple bildirib ki, iPhone Duo üçün tələbat "qeyri-adi"dir; öncədən sifarişlər bir neçə dəqiqə içində tükənib və göndərilmə gələn ilin yanvarına təxir edilib.
Apple-ın ilk qatlanan ekranlı telefonu iPhone Duo-nun ilkin sifarişi bir neçə dəqiqə ərzində açıldıqdan sonra, çatdırılma müddəti dərhal gələn ilin yanvar ayının sonuna qədər uzadılıb və bütün rənglər və yaddaş konfiqurasiyaları buna təsir edib. Bloomberg Analitikləri satış proqnozunu artırıb və hesab edirlər ki, satışlar 14 milyon ədədi və 28 milyard dollar hədəfini keçə bilər. Cümə günü Apple-ın səhmləri 0,43% artıb.



