
أبرز نتائج التقرير المالي للربع الأول من السنة المالية 2027 لشركة Western Digital: الإيرادات ارتفعت بنسبة 55% على أساس سنوي، أرباح السهم Non-GAAP تجاوزت التوقعات بشكل كبير، التوجيه للربع الثاني أعلى بكثير من توقعات السوق، زيادة توزيعات الأرباح الفصلية بنسبة 17%، لكن سعر السهم انخفض بشكل كبير بعد صدور التقرير.
 2026/10/23 03:37
🔥 رادار الأسهم الأمريكية الساخنة تم إطلاقه! 3 محاور رئيسية في الأسهم الأمريكية + 6 أسهم مختارة + 7 تقويم لأحداث رئيسية، أين تكمن فرص الأسهم الأمريكية هذا الأسبوع؟ اضغط على الرابط للاطلاع على جميع 22 اتجاهات التداول في صورة واحدة→
النقاط الأساسية
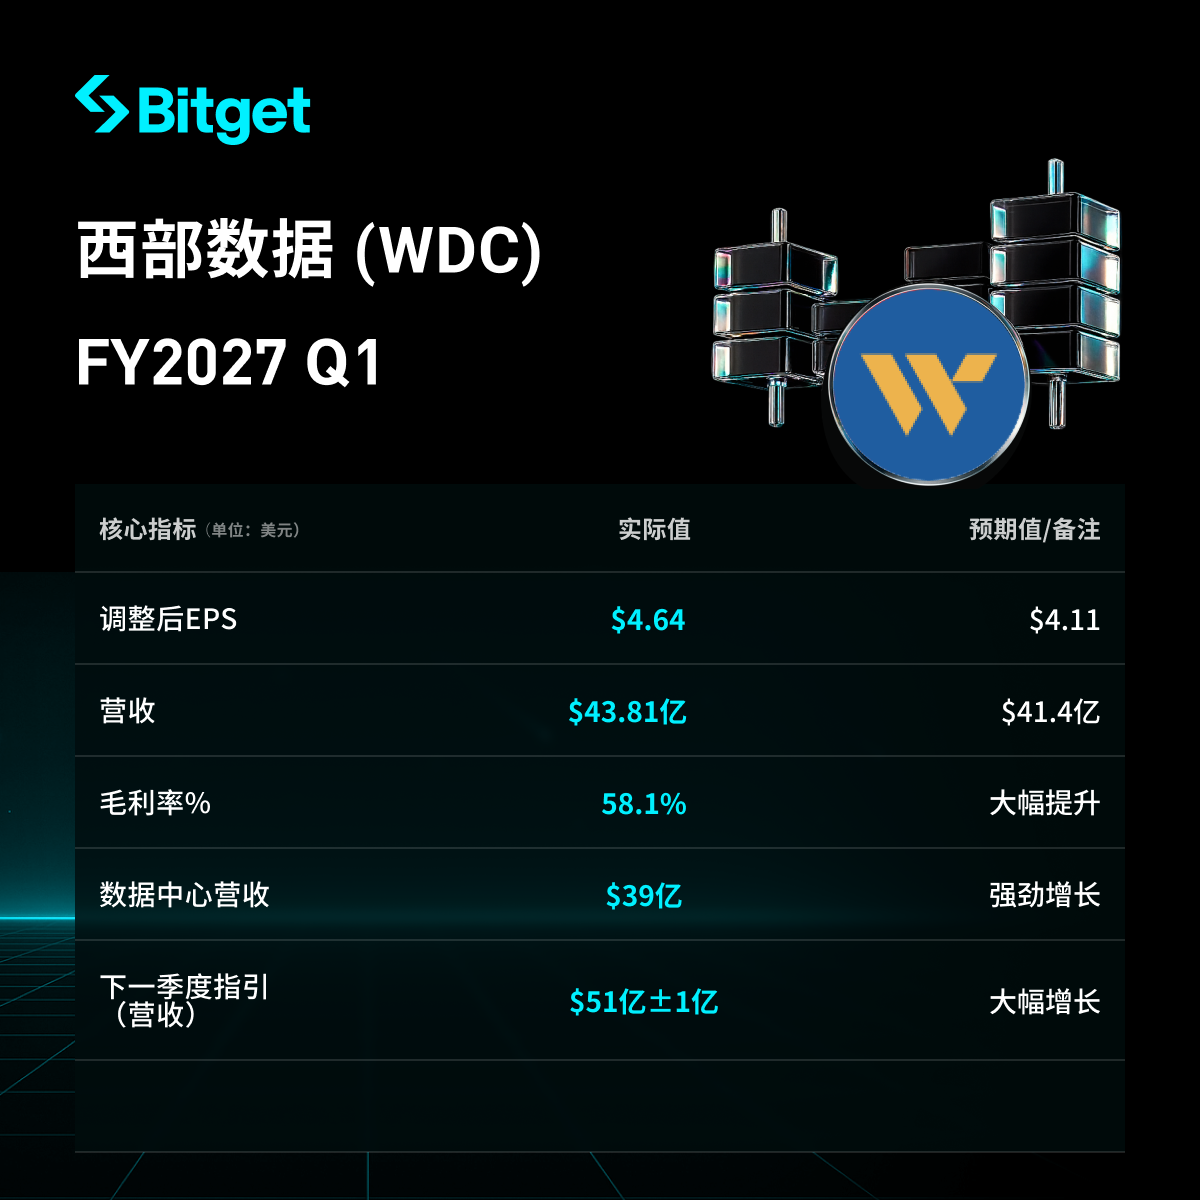
أصدرت شركة Western Digital (WDC) في 22 أكتوبر 2026 تقريرها المالي للربع الأول من السنة المالية 2027 المنتهي في 2 أكتوبر 2026. بلغت إيرادات الشركة 4.381 مليار دولار، بزيادة سنوية قدرها 55%، وبلغ ربح السهم المخفف Non-GAAP 4.64 دولار، بنمو سنوي 161%، وكلاهما تجاوز التوقعات السوقية (الإيرادات المتوقعة حوالي 4.14 مليار دولار، وEPS متوقع حوالي 4.11 دولار). شهد هامش الربح الإجمالي وهامش الربح التشغيلي توسعًا كبيرًا، وكان التدفق النقدي الحر قويًا، وارتفع توزيعات الأرباح الفصلية بنسبة 17%. كما تجاوزت توقعات الشركة للربع الثاني (إيرادات متوسطة 5.1 مليار دولار وNon-GAAP EPS متوسط 5.80 دولار) تقديرات المحللين بشكل كبير. جاءت النتائج مدفوعة باستمرار ارتفاع الطلب على تخزين البيانات (خاصة المتعلق بالحوسبة السحابية والذكاء الاصطناعي) وتحسن أسعار المنتجات. ومع ذلك، ورغم تجاوز النتائج للتوقعات، انخفض سعر السهم في التداولات بعد الإغلاق وخلال الجلسة الليلية بأكثر من 6%-7%، ما يعكس قلق السوق بشأن تناوب أوسع في قطاع الذكاء الاصطناعي.
التحليل التفصيلي
1. أداء الإيرادات والأرباح الكلي
- إيرادات الربع: 4.381 مليار دولار، بنمو ربع سنوي 17% (الربع السابق 3.747 مليار دولار)، ونمو سنوي 55% (الفترة نفسها من العام السابق 2.818 مليار دولار)، متجاوزًا توقعات السوق البالغة حوالي 4.14 مليار دولار.
- ربح السهم المخفف GAAP: 4.63 دولار، بنمو سنوي 51% (3.07 دولار في نفس الفترة من العام السابق)؛ وNon-GAAP EPS: 4.64 دولار، بنمو سنوي 161% (1.78 دولار بنفس الفترة)، متجاوزًا توقعات السوق بحوالي 4.11 دولار.
- هامش الربح الإجمالي GAAP: 57.8% (بنمو سنوي 1430 نقطة أساس وزيادة ربع سنوية 370 نقطة أساس)؛ هامش الربح الإجمالي Non-GAAP: 58.1% (بنمو سنوي 1420 نقطة أساس وزيادة ربع سنوية 370 نقطة أساس).
- الدخل التشغيلي GAAP: 2.046 مليار دولار، وهامش الربح التشغيلي 46.7% (بنمو سنوي 1860 نقطة أساس)؛ الدخل التشغيلي Non-GAAP: 2.153 مليار دولار، وهامش الربح التشغيلي 49.1% (بنمو سنوي 1870 نقطة أساس).
- التدفق النقدي التشغيلي: 1.604 مليار دولار (تقريبًا ضعف ما كان عليه في نفس الفترة من العام الماضي 672 مليون دولار)؛ النفقات الرأسمالية: 227 مليون دولار؛ التدفق النقدي الحر: 1.377 مليار دولار.
- النقدية وما يعادلها في نهاية الربع: 1.314 مليار دولار (انخفاضاً من الربع السابق 1.579 مليار دولار)، بسبب إعادة شراء أسهم بقيمة 1 مليار دولار تقريبًا وتسوية سندات قابلة للتحويل بقيمة 570 مليون دولار.
- صافي الأرباح GAAP: 1.779 مليار دولار؛ صافي الأرباح Non-GAAP: 1.779 مليار دولار. ملاحظة: في الربع السابق (الربع الرابع للسنة المالية 2026) بلغ ربح السهم GAAP 8.21 دولار نتيجة ربح قيمي غير متكرر متعلق بـSandisk، ما يجعله غير قابل للمقارنة مع هذا الربع.
| الإيرادات (مليون دولار) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| هامش الربح الإجمالي Non-GAAP | 58.1% | 54.4% | 43.9% | +370 نقطة أساس | +1420 نقطة أساس |
| هامش الربح التشغيلي Non-GAAP | 49.1% | 44.2% | 30.4% | +490 نقطة أساس | +1870 نقطة أساس |
| ربح السهم المخفف Non-GAAP | $4.64 | $3.56 | $1.78 | +30% | +161% |
2. أداء أعمال الحوسبة السحابية (الأعمال الأساسية)
- إيرادات أعمال السحابة: 3.9 مليار دولار، تمثل 88% من إجمالي إيرادات الشركة، بنمو سنوي قدره 54%.
- عوامل النمو: الطلب القوي المستمر على الأقراص الصلبة عالية السعة (nearline HDD)، مدعومًا بتوسع الحوسبة السحابية وتدريب/استدلال نماذج الذكاء الاصطناعي/الأعمال الوكيلة للذكاء الاصطناعي، بالإضافة إلى توسيع قاعدة العملاء نحو مزودي NeoCloud ومختبرات الذكاء الاصطناعي المتقدمة؛ وتحول المنتجات نحو السعات الأكبر (بما في ذلك الزيادة الأولية لمنصة ePMR الأحدث)؛ وتحسن الأسعار (ارتفع متوسط السعر لكل تيرابايت سنويًا بنحو 28%).
- شحنات الربع: 248 إكسابايت، بنمو سنوي 22% ونمو ربع سنوي 8%. وأشار المدير المالي إلى أن النمو القوي في السعة وتحسن الأسعار ساهما معًا في تحقيق نتائج مالية متميزة.
3. أداء وحدات الأعمال الأخرى
- إيرادات العملاء (Client): 320 مليون دولار، بنمو سنوي 119%.
- إيرادات المستهلكين (Consumer): 193 مليون دولار، بنمو سنوي 19%.
- شهدت جميع الأقسام نموًا بفعل الطلب على تخزين البيانات وتحسن الأسعار، ولا تزال الحوسبة السحابية القوة الدافعة الرئيسية (تمثل 88%).
4. النفقات الرأسمالية، العائد على المساهمين وخطط الاستثمار المستقبلية
- النفقات الرأسمالية في الربع الأول: 227 مليون دولار؛ التدفق النقدي الحر: 1.377 مليار دولار.
- عائد المساهمين: إعادة شراء أسهم بقيمة حوالي 1 مليار دولار بالإضافة إلى الأرباح، ما مجموعه حوالي 1.1 مليار دولار للمساهمين.
- تمت زيادة توزيعات الأرباح الفصلية بنسبة 17% إلى 0.175 دولار للسهم الواحد (0.70 دولار سنويًا)، بنسبة توزيعات حوالي 0.2% بناءً على سعر إغلاق الخميس 354.19 دولار؛ سيتم دفعها في 17 ديسمبر 2026 للمساهمين المسجلين حتى 4 ديسمبر 2026. وقال الرئيس التنفيذي Irving Tan إن هذه الخطوة تعكس الثقة في أعمال الشركة والالتزام بإعادة رأس المال للمساهمين.
- خطط الاستثمار المستقبلية: تركيز على المنتجات ذات الكثافة الأعلى والتصنيع بتقنية HAMR؛ من المتوقع أن تمثل النفقات الرأسمالية خلال السنوات الخمس القادمة 4%-6% من الإيرادات، وستكون في العامين القادمين أعلى قليلًا (موجهة نحو تقنيات الرؤوس وأسطح التسجيل والأتمتة الصناعية)؛ لن يتم توسيع الطاقة الإنتاجية العدديّة، بل سيتم رفع الكثافة؛ من المتوقع أن تشكل منصة ePMR 40TB حوالي 30% من شحنات nearline في الربع الثاني وأكثر من 50% في الربع الثالث؛ يتقدم تأهيل HAMR والإنتاج الكمي حسب الخطة (إنتاج كمي في النصف الأول 2027). وللتعامل مع ارتفاع تكاليف المدخلات مثل DRAM/NAND، سيتم تحقيق هدف خفض التكلفة السنوية لكل تيرابايت عبر الهندسة القيمية.
5. التوجيهات المالية للربع الثاني من السنة المالية 2027
- الإيرادات: 5-5.2 مليار دولار (متوسط 5.1 مليار دولار)، متوقع نمو سنوي 66%-72% (متوسط حوالي 69%).
- هامش الربح الإجمالي Non-GAAP: 60%-61% (متوسط 60.5%).
- ربح السهم المخفف Non-GAAP: 5.60-6.00 دولار (متوسط 5.80 دولار).
- المصروفات التشغيلية: 400-410 مليون دولار؛ صافي الفوائد والمصاريف الأخرى حوالي 15 مليون دولار؛ معدل الضريبة حوالي 17%؛ متوسط الأسهم المخففة حوالي 380 مليون سهم.
- مقارنة بتوقعات السوق: يتوقع المحللون إيرادات حوالي 4.57 مليار دولار وربح السهم حوالي 4.84 دولار، بينما تتجاوز توجيهات الشركة بشكل ملحوظ هذه التقديرات. وذكر المدير المالي Kris Sennesael أن التوقعات المتوسطة هي تحقيق إيرادات 5.1 مليار دولار، وهامش ربح إجمالي Non-GAAP بنسبة 60.5%، وNon-GAAP EPS بقيمة 5.80 دولار.
| الإيرادات | 5.1 مليار دولار (5-5.2 مليار) | حوالي 4.57 مليار دولار | أعلى بشكل ملحوظ |
| EPS غير مبني على GAAP | 5.80 دولار (5.60-6.00) | حوالي 4.84 دولار | أعلى بشكل ملحوظ |
| هامش الربح الإجمالي Non-GAAP | 60.5% (60%-61%) | — | — |
6. خلفية السوق ومخاوف المستثمرين
- التعارض الرئيسي: رغم أن البنية التحتية للذكاء الاصطناعي تعزز الطلب القوي على تخزين البيانات وتحسن الأسعار وتسريع توزيع المنتجات عالية السعة، وكلها دفعت النتائج والتوجيهات فوق التوقعات، ما زال السوق قلقًا بشأن استدامة الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي وتقييمات القطاع.
- تحديات السوق: مدى وضوح الطلب يمتد حتى 2030-2031 (لدى أكبر سبعة عملاء)، لكن العرض لا يزال محدودًا نسبيًا؛ التحول التكنولوجي (تسريع ePMR، تقدم HAMR) وتوسيع قاعدة العملاء (NeoCloud، مختبرات الذكاء الاصطناعي المتقدمة) توفران الدعم، مع ضرورة مواجهة ضغوط ارتفاع تكاليف المدخلات.
- رد فعل المستثمرين: تراجعت أسهم الشركة بأكثر من 6.3% بعد الإعلان عن النتائج، واقتربت من 7% في التداول المسائي، وأغلق السهم عند 354.19 دولار يوم الخميس (بعد ارتفاع مؤقت ثم هبوط سريع خلال التداول اليومي). ويواصل السوق التوجه بعيدًا عن أسهم الذكاء الاصطناعي (تأثر جزئيًا بالإعلانات المتعلقة بإنفاق شركات تكنولوجيا كبرى أخرى)، رغم الأساسيات القوية للشركة وزيادة الأرباح وتوزيع رأس المال بشكل نشط.
إخلاء المسؤولية: محتوى هذا المقال للإشارة فقط ولا يشكل أي توصية استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جي بي مورغان (JPM.US): خدمة ServiceNow (NOW.US) تحقيق الأرباح من الذكاء الاصطناعي يتأخر حتى عام 2027، نمو cRPO يستقر
تحافظ JPMorgan على توصية زيادة الاستثمار في ServiceNow وتحدد هدف السعر عند 150 دولار. من المتوقع أن يبلغ النمو العضوي في cRPO للربع الثالث حوالي 17.4% مع استقرار الاتجاه، ويتوقع أن يتحقق دخل كبير من استهلاك الذكاء الاصطناعي في عام 2027، أما على المدى القصير فسيكون النمو مدعومًا بتوسيع تجديد العقود.
سجلت مجموعة泛林 (LRCX.US) أعلى هامش ربح لها منذ 20 عامًا، وخفضت شركة伯恩斯坦 (AB.US) السعر المستهدف إلى 350 دولارًا.
حققت فانلين إيرادات قدرها 8.222 مليار دولار في الربع الأول، وبلغ هامش الربح الإجمالي 52.4% مسجلاً رقماً قياسياً خلال عشرين عاماً. بسبب قيود الغرف النظيفة وتوقعات WFE، خفضت بيرنشتاين مضاعف التقييم إلى 30 مرة، وأبقت على تصنيف "تفوق الأداء"، وقامت بتعديل السعر المستهدف إلى 350 دولاراً.
ذكاء Microsoft (MSFT.US) الاصطناعي التشخيصي "Orchestrator" يظهر في مجلة Science: دقة تفوق الأطباء العامين بمرتين، والذكاء الاصطناعي الطبي يتجه نحو الإنتاجية السريرية
ألقت شركة مايكروسوفت (MSFT.US) بثقلها الكبير في مجال الذكاء الاصطناعي الطبي. في 22 أكتوبر بالتوقيت المحلي، تم نشر نتائج البحث حول نظام التشخيص بالذكاء الاصطناعي MAI-DxO (Microsoft AI Diagnostic Orchestrator) رسميًا في مجلة العلوم.

توقعات الاكتتابات الجديدة في الأسهم الأمريكية | تقنيات الرؤية ثلاثية الأبعاد تدخل الذكاء المجسم، ما هو إمكان نمو Sensing4D AI؟
تتركز القدرة التنافسية الأساسية لشركة Sensing4D AI حول تقنيات الرؤية ثلاثية الأبعاد وتطبيقاتها. حيث تعتمد الشركة على منصة Sen-3D كمحور رئيسي، وتوفر حلولاً شاملة ثلاثية الأبعاد تشمل إعادة البناء ثلاثية الأبعاد، التوأم الرقمي، وحلول مدعومة بالذكاء الاصطناعي، بهدف الربط بين تطوير التقنيات الأساسية والتطبيقات القطاعية المحددة.
أسعار العملات المشفرة
المزيد


