
ويلسون من مورغان ستانلي: تعديل سوق الأسهم يقترب من نهايته! استعد لتخطيط جديد! (تحليل معمق)

يرى كبير استراتيجيي الأسهم في مورغان ستانلي، Michael Wilson، أنتصحيح السوق الأمريكي المستمر منذ عدة أشهر يقترب من نهايته، وينبغي على المستثمرين الاستعداد لزيادة تعرضهم للمخاطر.تحقيق عامل الجودة مستويات قياسية جديدة، وتوسّع تباين تعديلات الأرباح، بالإضافة إلى ضغط تقييمات الأسهم الدورية، جميعها تشير إلى إشارة انتقال دورية في الأجل المتوسط. وما تزال آفاق أرباح S&P 500 قوية، ويوصي Wilsonبإعطاء الأولوية للأسهم عالية الجودة، ومراقبة القطاعات الصناعية التي تشهد تحسينات في الأرباح وتتمتع بتقييمات أكثر جاذبية.
يكمن الجوهر الرئيسي لهذا التقرير من Michael Wilson ليس في النتيجة الاتجاهية "الإيجابية" ذاتها، بل في حكمه حول طبيعة التصحيح الحالي في سوق الأسهم الأمريكي:ما يحدث ليس مقدمة لسوق هابط دوراني، بل "تصفية داخلية" تُنفذ تحت هدوء المؤشر السطحي، تُشكل مرحلة انتقالية من دورة مبكرة إلى دورة متوسطة. انخفاض المؤشر المرجّح بالتساوي، وضغط تقييم الأسهم الدورية، وبلوغ عامل الجودة قمم جديدة رغم الاتجاه المعاكس، كلها تشير إلى حقيقة هيكلية واحدة — أن "الألم" المرتبط بالتصحيح يتركز على الأصول منخفضة الجودة والحساسة للفائدة، في حين أن تركيز التسعير في السوق ينتقل بشكل منهجي نحو الأصول عالية الجودة. فهم هذا التمييز هو شرط أساسي لفهم توصية Wilson بـ"الاستعداد للتموضع".
أولاً: التباين المغطى بالمؤشر: الشكل الحقيقي للتصحيح
مؤشر S&P 500 المرجّح بالقيمة السوقية يبعد عن أعلى مستوياته التاريخية بحوالي 2% فقط، لكن نسخة المؤشر المرجحة بالتساوي انخفضت بما يقارب 4% منذ قمة 14 أغسطس، وتحمّلت قطاعات الدورة مثل المالية والصناعة والسلع الاستهلاكية التقديرية الصدمة الرئيسية لضغط التقييمات.الفجوة بين "الهدوء" الظاهري على مستوى المؤشر و"تدهور" الاتساع الداخلي، هي بحد ذاتها دليل وقوع التصحيح— لكنه ليس في صورة تراجع شامل، بل في صورة إعادة تسعير هيكلية.
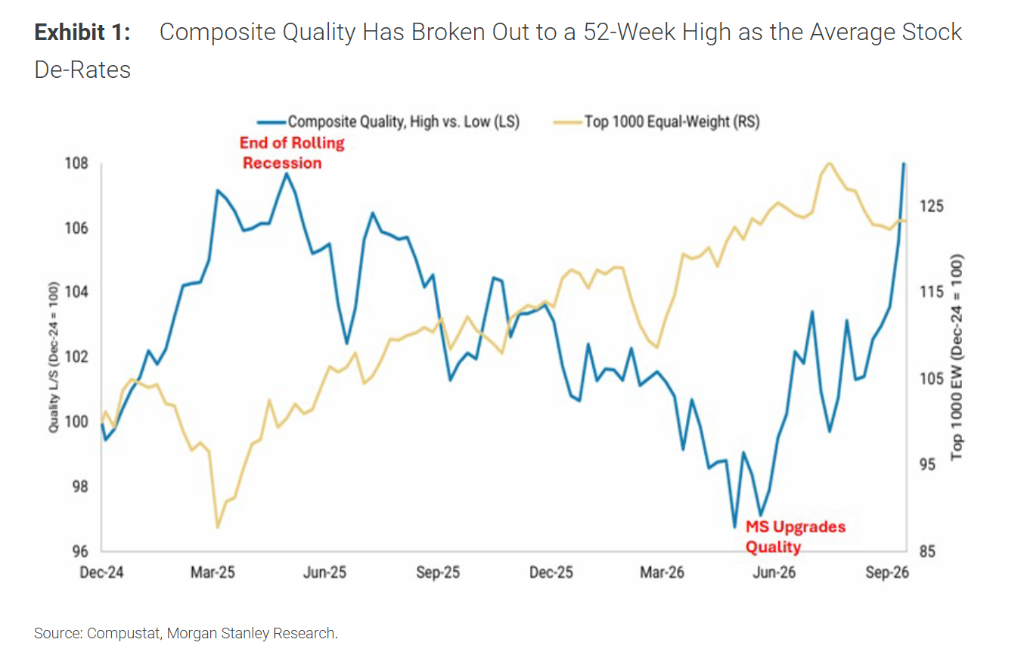
هذا التباين يظهر بشكل أكثر تطرفاً على مستوى العوامل: ارتفع مؤشر عامل الجودة الشامل لدى مورغان ستانلي إلى أعلى مستوى خلال 52 أسبوعاً، مسجلاً ارتفاعاً بنسبة حوالي 6% منذ منتصف أغسطس، في تباين واضح مع أداء مؤشر S&P 500 المرجح بالتساوي. ويقرأ Wilson هذا باعتباره إشارة واضحة على تحول القيادة من أسهم منخفضة الجودة في دورة مبكرة إلى أسهم عالية الجودة في دورة متوسطة. بمعنى آخر،رؤوس الأموال لم تغادر سوق الأسهم الأمريكية، بل أُعيد توزيعها داخلياً من "أولوية المرونة الدورية" إلى "أولوية جودة الأرباح".
يمكن تتبع النقطة الزمنية لهذا الحكم حتى "يوم التحرير" في أبريل 2025. يعتبر Wilson أن صدمة الرسوم الجمركية حينها كانت علامة على قاع الركود المتدحرج الذي بدأ عام 2022، ومن هناك بدأ دورة اقتصادية جديدة؛ وبحلول يونيو 2026، بلغ معدل تغير اتساع تصحيح الأرباح في الأسهم القيادية منخفضة الجودة من الدورة المبكرة (أشباه الموصلات، السلع الاستهلاكية التقديرية، المالية) ذروته، ومع ميل سياسات رئيس الفيدرالي الجديد Warsh نحو التشدد بشكل أكبر، تأكد الانتقال إلى دورة متوسطة. ما يحدث حالياً هومرحلة الهضم الأخيرةلهذا الانتقال على مستوى الأسعار.
ثانياً: فجوة تصحيح الأرباح: تسعير علاوة الجودة لم يبدأ بعد بوضوح
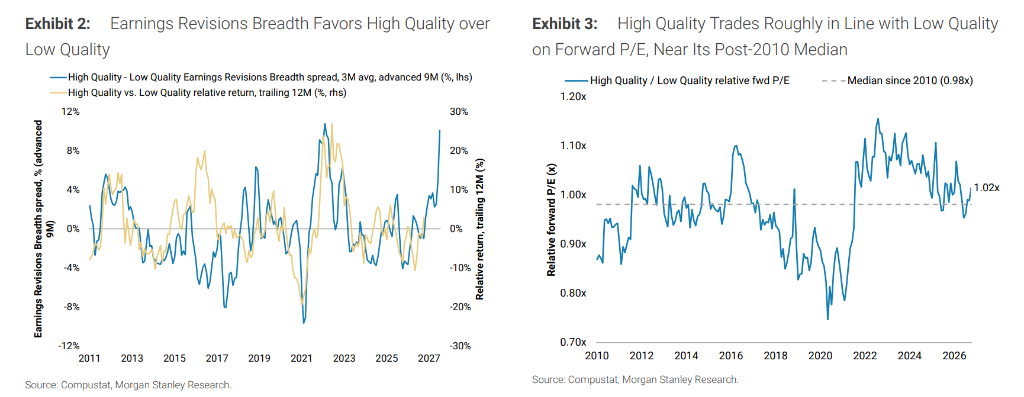
تقدم بيانات تصحيح الأرباح دعماً أكثر جوهرية لتحول الجودة من تحركات الأسعار نفسها. فقد اتسعت فجوة اتساع تصحيح الأرباح بين الأسهم عالية الجودة ومنخفضة الجودة إلى حوالي 10%، وهو ثاني أعلى مستوى منذ 2010. ووفقاً للاختبارات التاريخية: عندما تصل هذه الفجوة إلى أعلى خُمس تاريخي، يتفوق أداء الأسهم عالية الجودة بمتوسط حوالي 8% على نظيراتها منخفضة الجودة خلال 12 شهراً تالية، في حين يبلغ متوسط العائد الزائد في جميع الفترات حوالي 1% فقط.
الأكثر جاذبية هنا هو شرط التقييم، إذ أننسبة السعر إلى الربحية الآجلة النسبية للأسهم عالية الجودة ما تزال قريبة من متوسطها التاريخي، وهذا يعني أن المستثمرين لم يدفعوا علاوة إضافية مقابل هذه الأفضلية في الأرباح بعد. في إطار عمل Wilson، هذه فرصة غير متماثلة: حيث أن اتجاه تعديلات الأرباح محدد بشكل واضح لصالح الأسهم ذات الجودة، لكن لم تترجم الأسعار بالفعل هذا الاتجاه.حُكم اقتراب نهاية التصحيح هو بالأساس إقرار بحالة "تأخر التسعير نسبة للأساسيات"، وليس مجرد رهان معاكس على مزاج السوق.
ثالثاً: "تشديد بالوكالة" للشروط المالية: قيد لم يعترف به الفيدرالي رسمياً بعد
المحور الآخر للتصحيح الحالي هو تأثير تشديد الشروط المالية على الأسهم الدورية. فقد أصبح مؤشر الشروط المالية الذي يبنيه مورغان ستانلي (والذي يجمع بين أسعار الفائدة، الدولار، وأسعار الطاقة) مشدداً بمقدار 1.4 انحراف معياري، وهو أعلى مستوى له منذ دورة رفع أسعار الفائدة العدوانية في 2022؛ تجاوز عائد سندات الخزانة الأمريكية لأجل عشر سنوات نسبة 5.3%، بينما يتواجد الدولار في ذروة هذا الدورة وتبقى أسعار النفط مرتفعة. وعلى أساس المرجح بالتساوي، تفوقت قطاعات المالية والمواد الاستهلاكية غير الأساسية والصناعة في أدائها بشكل كبير بالسلب منذ منتصف أغسطس.
الرؤية المفتاحية التي يطرحها Wilson هنا:السوق أتمّ فعلاً جانباً كبيراً من وظيفة التشديد بدلاً من الاحتياطي الفيدرالي. فالارتفاع في العوائد البعيدة الأجل، وقوة الدولار، وارتفاع أسعار الطاقة، كلها كوّنت معاً شروطاً مالية أكثر تشدداً وأثرت بشكل ملموس في الأصول الحساسة للفوائد. وهذا يجعل توصيف Warsh بخصوص تشديد الشروط الماليةعنصراً نوعياًقصير الأمد: إذا اعترف بأن السوق أنجز جزءاً من وظيفة التشديد، فقد تهدأ الضغوط على الأصول الحساسة للفوائد؛ أما إذا ركز على مخاطر التضخم متجاهلاً التشديد الحاصل فعلياً، فقد يستمر الضغط على العوائد البعيدة وأسهم الدورة. لم يقدم Warsh إرشادات جديدة في مؤتمر صندوق النقد الدولي، وفسرّ السوق ذلك بأنه مطابق تقريباً للتسعير السابق، ويتوقع اقتصادي مورغان ستانلي تثبيت الفائدة في أكتوبر.
تكمن أهمية هذا العنصر ليس في توقع الخطوة القادمة للفيدرالي، بل في معرفةهيكلية المخاطر غير المتكافئة: الشروط المالية مشددة حالياً بدرجات تاريخية نادرة، ومجال التشديد الإضافي هامشي، وأي اعتراف بالتشديد الحاصل قد يشكل محفزاً لإطلاق الضغط عن أصول الحساسية للفائدة.
رابعاً: مرونة هيكلية في الأرباح: لماذا لا يعد التصحيح مقدمة للركود
يرتكز قناعة Wilson بقرب نهاية التصحيح في النهاية على الأرباح، وليس التقييمات أو المزاج. تشير التوقعات إلى أن أرباح S&P 500 للربع الثالث سترتفع سنوياً بنسبة 24.6%—27% (بحسب مصادر البيانات المتعددة)، بينما يتوقع أن تبلغ نمو ربحية السهم لعامي 2026 و2027 على التوالي 33% و16%. الأكثر أهمية هو مصدر النمو الهيكلي للأرباح: استثمارات رأس المال المرتبطة بالذكاء الاصطناعي تشكل حالياً سلسلة انتقالية ذات أثر مضاعف واضح.
تقدّر مورغان ستانلي أن إجمالي استثمارات رأس المال للذكاء الاصطناعي لدى كبار مزودي الحوسبة السحابية وشركات السحابة الناشئة ستصل إلى 1.58 تريليون دولار بحلول 2027، سيدخل منها نحو 65% شركات S&P 500، مساهماً بشكل مباشر بحوالي 5% من إيرادات المؤشر و25% من نمو الإيرادات؛ ومن المتوقع أن تبلغ شركات الذكاء الاصطناعي معدل نمو أرباح 25% عام 2027، مقابل 4% فقط للشركات غير المرتبطة بالذكاء الاصطناعي. هذه الفجوة الهيكلية تعني أن"مركز الجاذبية" لنمو الأرباح ينتقل من تعافي دوري واسع إلى البنية التحتية للذكاء الاصطناعي ونظامها البيئي من المستخدمين. وتظهر الإشارات الأولية لموسم الإفصاحات الحالي (حيث بلغ متوسط رد فعل سعر السهم في اليوم التالي -0.4% في حوالي 10% من الشركات المبلغ عنها، ولم يسجل سوى 41% منها رد فعل إيجابي) انخفاض قدرة السوق على تحمل النتائج المالية، لكن هذا تعبير عن الارتفاع في مستوى التوقعات وليس انعكاساً لاتجاه الأرباح.
خامساً: إطار التموضع: الجودة كأساس، والسلع الرأسمالية تمنح المرونة الدورية
ليست توصيات Wilson مجرد "الانتقال من الدفاع إلى الهجوم" بشكل بسيط، بل هي توسيع لمفهوم "الجودة" ضمن إطار الأجل المتوسط.
يبقى التموضع الأساسي مركزاً على الأسهم عالية الجودة،وتشمل معايير الاختيار: من بين أكبر 1000 شركة من حيث القيمة السوقية، الحاصلة على أعلى ربع من تصنيفات الجودة، مع تعديل EPS إيجابي قريب وتوصية بزيادة الوزن من مورغان ستانلي. وتشمل الأسماء الممثّلة التي ذكرها مورغان ستانلي شركات مثل Alphabet وأبل وبروكوم وميكرون وفيزا وماستركارد وكوستكو وتراين تكنولوجيز وVertiv، وهي تمتد عبر قطاعات التكنولوجيا والدفع والاستهلاك والصناعة. وتتميز هذه التشكيلة بأن اتجاه تعديلات الأرباح تصاعدي بينما التقييم النسبي لم ينحرف بعد عن المتوسط التاريخي، وتبقى تكلفة الدخول إلى علاوة الجودة تحت السيطرة.
أما المرونة التكتيكية فتأتي من قطاع السلع الرأسمالية.وقد أشار Wilson منذ بداية أكتوبر إلى أن ملامح تعديلات الأرباح في قطاع السلع الرأسمالية تأتي في الصدارة بين القطاعات، وبعد انخفاض التقييمات "بدأت القطاعات كثيفة الأصول تبدو أكثر جاذبية". وفي تقرير 19 أكتوبر، تم تدقيق هذا الحكم بشكل أكبر: تحسن اتساع تعديلات الأرباح في السلع الرأسمالية يتوافق مع تراكم أوسع في طلبات التصنيع المؤجلة، ما يجعلها الأكثر مرونةً من حيث الدورة ضمن إطار الجودة.تكمن أهمية قطاع السلع الرأسمالية في أنه يحقق كلا الشرطين "الجودة" (اتجاه تعديلات الأرباح تصاعدي) و"الانكشاف على الدورة" (حساسية لنشاط التصنيع)، وليس مجرد خيار بينهما.
يلخص Wilson مؤشرات مراقبة ما إذا كان التصحيح قد انتهى فعلاً في ثلاثة: أداء القطاع المالي النسبي خلال موسم الإفصاحات، واستمرارية انخفاض تقلبات السندات، وتصريحات Warsh حول شروط التشديد المالي. وتشير هذه المؤشرات الثلاثة إلى القضية الجوهرية نفسها —ما إذا كانت حلقة "تحقق ذاتي" لتشديد الشروط المالية تقترب من الحد الأقصى.
سادساً: ضرورة الاحتفاظ بالشرطية
تعتمد صحة هذا الحكم إلى درجة عالية على شرطين، وليس تفاؤلاً مطلقاً غير مشروط.
أولا: يجب ألا تستمر الشروط المالية الحالية في التشديد المنهجي. إذا واصلت عوائد السندات الطويلة الارتفاع تحت توصيف Warsh المتشدد، قد يتحول ضغط تقييم الأسهم الدورية من "قريب النهاية" إلى "إعادة تسعير جديدة". السيناريو الأساسي لدى Wilson هو ثبات العوائد الطويلة مع عودة الأرباح لتكون المحرك الأساسي للعائدات؛ لكن في سيناريو الخطر، لا تزال الحماية النسبية للأسهم عالية الجودة خيار الانسحاب، وليس توسع شامل وغير مشروط لتعرض المخاطر.
ثانياً: ينبغي ألا ينقطع انتقال استثمارات رأس مال الذكاء الاصطناعي. لقد أصبح نمو أرباح S&P 500 معتمداً بشكل مكثف على استثمارات الذكاء الاصطناعي بحلول توقعات 2027. إذا تباطأت وتيرة استثمارات كبار مزودي الحوسبة السحابية بشكل غير متوقع، ستخضع الدعامة الهيكلية الأساسية للأرباح لإعادة تقييم، وسيحتاج حينها سرد "الانتقال للدورة المتوسطة" إلى مراجعة.
هذا التقرير من Wilson هو تشخيص لتحول هيكلي داخلي في سوق الأسهم الأمريكي، وليس إشارة موحدة للتفاؤل بشأن جميع أصول المخاطر العالمية.
يمكـن تلخيص استنتاج Wilson في عبارة واحدة:التصحيح يقترب من نهايته، ليس لأن الهبوط كان عميقاً بما فيه الكفاية، بل لأنه كان "صحيحاً" بما يكفي — حيث أصاب بدقة الأصول ضعيفة الجودة والحساسة للفائدة، بينما يشير اتجاه تعديلات الأرباح، وسلوك أسعار عامل الجودة، ومستويات الشروط المالية القصوى تاريخياً معاً إلى نافذة تموضع بدأت تضيق. لكن هذه النافذة تتطلب تعرضاً انتقائياً للمخاطر وليس مطاردة دورية عمياء. الجودة كأساس، والسلع الرأسمالية كمصدر مرونة، والاعتماد على المؤشرات الثلاثة لمعايرة الإيقاع، هو التعبير الأكثر انضباطاً لهذا الإطار.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
انخفاض الأسهم الكورية إلى مستويات تاريخية من “الرخص”، لكن لا أحد يشتري. تحذير من JPMorgan: قد يستمر بيع الأموال بالرافعة المالية.
بعد استبعاد تأثير العمالقة مثل Samsung و SK Hynix، يتم تداول مؤشر KOSPI بمتوسط نسبة السعر إلى الأرباح المستقبلية يبلغ فقط 8.4، وهو عند المرتبة الحادية عشرة تاريخياً. في الوقت الحالي، انتهت عمليات إعادة شراء الأسهم لكل من Samsung و SK Hynix، بينما باعت الصناديق الأجنبية الأسهم بشكل صافٍ، وطلب المؤسسات المحلية ضعيف، وفقد سوق الأسهم الكوري مصدر الشراء في وقت يحتاج فيه الدعم أكثر من أي وقت آخر. أشارت JPMorgan إلى أن حجم حيازة صناديق ETF المرفوعة لا يزال مرتفعاً رغم عمليات البيع الكبيرة، وأن احتمال بدء جولة جديدة من البيع لا يمكن استبعاده.

انخفاض سندات CoreWeave يدق ناقوس الخطر، وقد يحتاج الاحتياطي الفيدرالي إلى إعادة النظر في وتيرة رفع أسعار الفائدة
ارتفعت عوائد سندات CoreWeave إلى 15% في وقت ما، وسجلت العوائد للسندات ذات التصنيف المتدني والعالي مستويات قياسية منذ عامي 2025 و2023 على التوالي. وأشارت زاوية Bloomberg إلى أن ذروة استحقاق السندات ذات العوائد المرتفعة لعام 2028 تقترب، وإذا توسع فرق الائتمان بشكل غير منظم فقد يؤدي ذلك إلى موجة من التخلف عن السداد وزيادة البطالة. يجب على الاحتياطي الفيدرالي في اجتماع أكتوبر أن يبقى ثابتاً ويحافظ على نطاق الفائدة بين 3.75% و 4%، ويتخذ قراراً متأنياً في ديسمبر.

استثمار إنفيديا بمليارات الدولارات في ألمانيا، جينسون هوانغ: الدولة التي كانت قوية في التكنولوجيا أصبحت متخلفة، وهذا يؤلمني كثيراً
وقعت Nvidia مذكرة تفاهم للتعاون مع الحكومة الألمانية في قمة "استثمر في ألمانيا" في برلين، حيث استثمرت في أربع شركات ناشئة ألمانية تغطي مجالات الروبوتات، الطب، الذكاء الاصطناعي التوليدي، والأقمار الصناعية، كما تعاونت مع Siemens لتطوير حلول مصانع الذكاء الاصطناعي، مما يمكن أن يخفض التكاليف بنسبة تصل إلى 20%. وأعرب Jensen Huang عن أسفه لتخلف ألمانيا في المنافسة التقنية قائلاً إن الأوروبيين قد يكونون مترددين جداً أو يبالغون في التفكير أثناء القيام بالأمور.

أكثر إشارة مباشرة على وصول الأسهم الأمريكية إلى ذروتها: صادرات الرقائق الكورية؟
حالياً، يعتمد سوق الأسهم الأمريكية بشكل كامل على توقعات الأرباح القوية جداً. إذا تراجعت صادرات أشباه الموصلات في كوريا الجنوبية وتايوان، فقد يكون ذلك بمثابة تحذير مسبق قبل 3 إلى 6 أشهر من بلوغ الإنفاق الرأسمالي ذروته. وفي حال حدوث عكس في التوقعات، فسوف تؤدي العوائد المرتفعة إلى الضغط على التقييمات على الفور.

أسعار العملات المشفرة
المزيد


