
عاجل: تسبب OpenAI بانهيار جميع أسهم الذكاء الاصطناعي، فما الذي حدث بالضبط؟

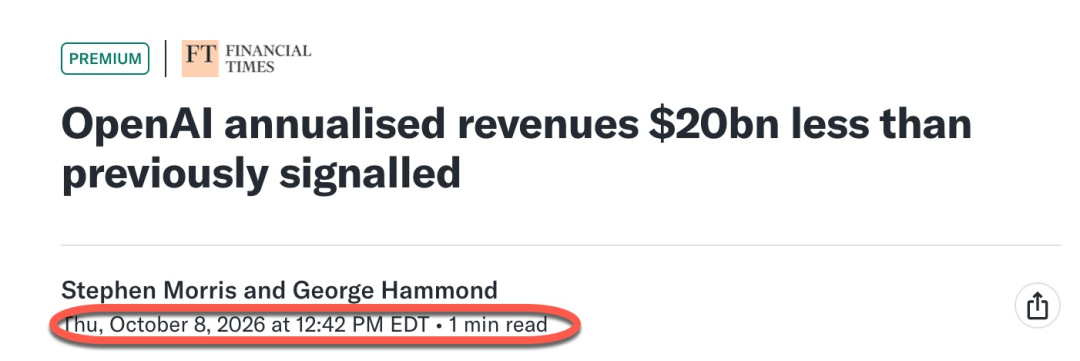
في تمام الساعة 12:42 ظهرًا بتوقيت الساحل الشرقي للولايات المتحدة يوم الخميس، أثار تقرير حول عائدات OpenAI إعادة تقييم توقعات نمو سلسلة صناعة الذكاء الاصطناعي في الأسواق.
بلغ الدخل السنوي المحسوب لـOpenAI حتى نهاية سبتمبر ما يقرب من 50 مليار دولار أمريكي، وهو أقل بنحو 30% من الرقم الذي تم تداوله سابقًا والذي بلغ حوالي 70 مليار دولار.
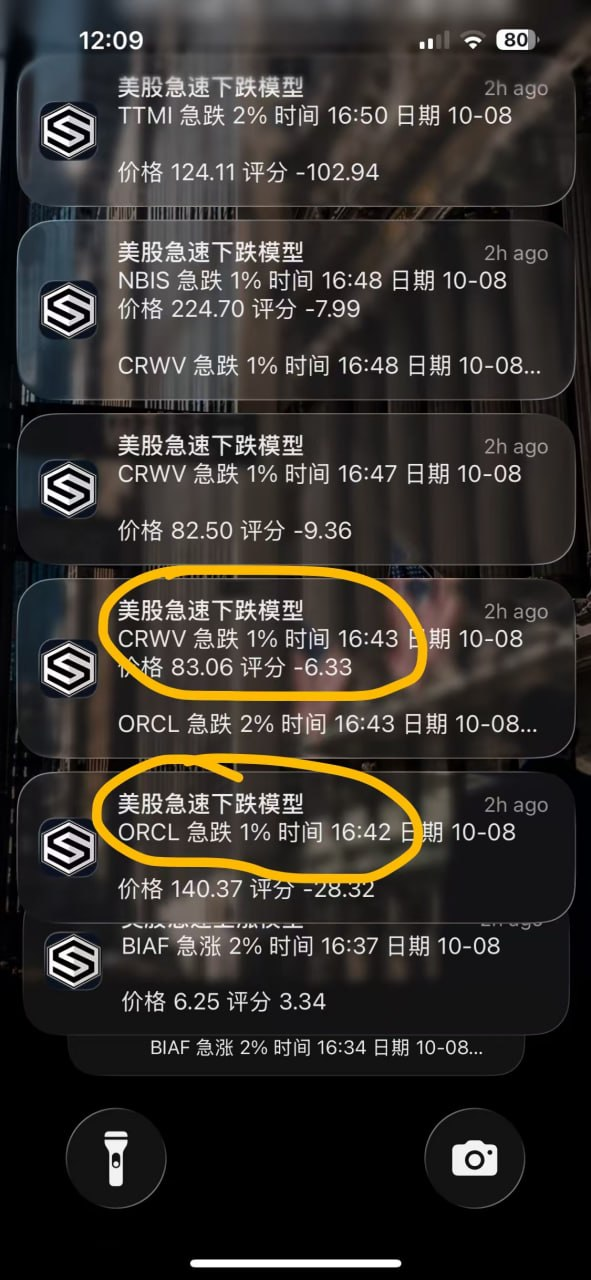
قام تطبيق بيانات البورصة الأمريكية “نموذج الانخفاض السريع في الأسهم الأمريكية” باكتشاف التحركات غير الطبيعية للشركات ذات الصلة بسرعة، وأرسل تنبيه مفاجئ مباشرة إلى هاتفي المحمول.
12:42 (16:42 بتوقيت الساحل الغربي) في 16:42 بتوقيت الساحل الغربي، تم تفعيل تنبيه انخفاض حاد بنسبة 1% على ORCL، وكان السعر آنذاك 140.37 دولار أمريكي؛
12:43 (16:43 بتوقيت الساحل الغربي)، بعد دقيقة واحدة فقط، تم تفعيل تنبيه انخفاض حاد بنسبة 1% على CRWV، وكان السعر آنذاك 83.06 دولار أمريكي؛ كما تم تفعيل تنبيه انخفاض حاد بنسبة 2% على ORCL أيضًا.
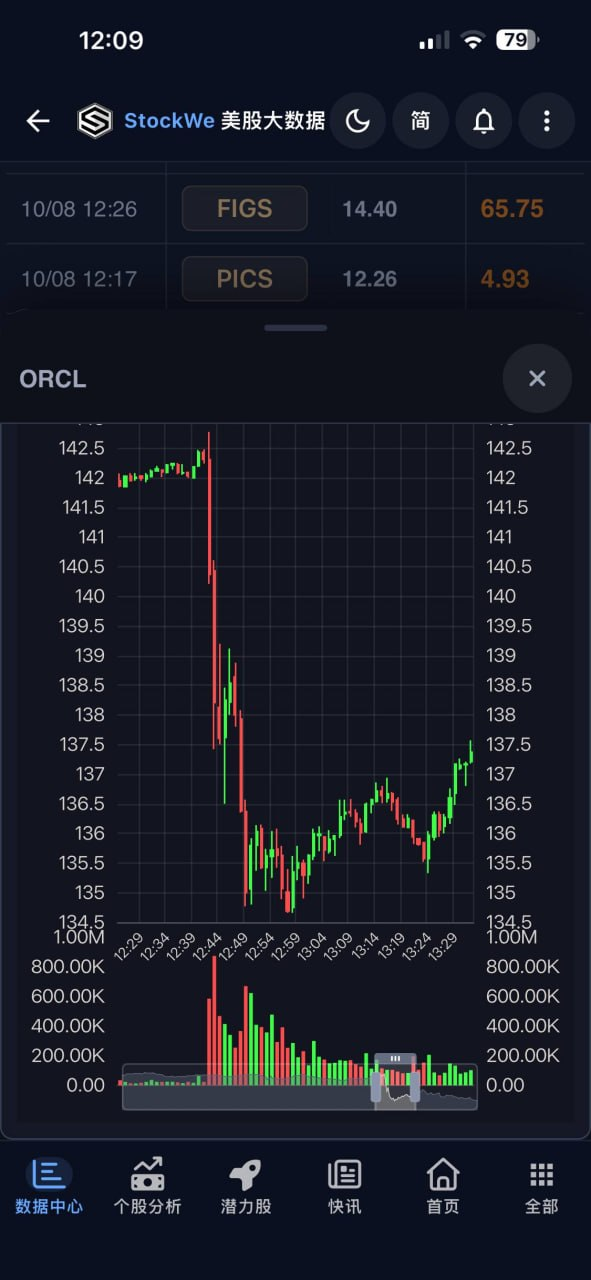
عند وضع هذه التنبيهات والرسوم البيانية اللحظية بجانب بعضها، يصبح التسلسل الزمني أوضح بكثير:
بدأ ORCL في الانخفاض السريع حوالي 12:42 (UTC+8)، ثم تراجع من فوق 142 دولارًا إلى ما يقرب من 135 دولارًا، أي بنسبة انخفاض تقترب من 5% في غضون خمس دقائق فقط.
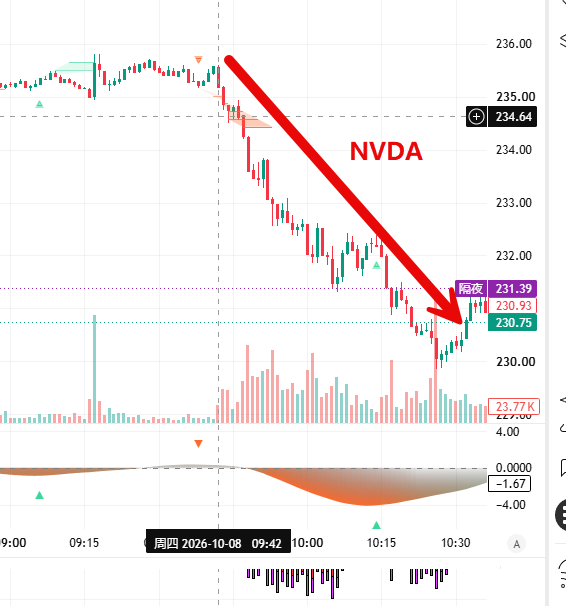
هذه الفرصة النادرة للغاية قدمت لأعضاء VIP لدينا فرصة ممتازة للقيام بعمليات بيع على المكشوف لأسهم الذكاء الاصطناعي مثل NVDA و AMD،
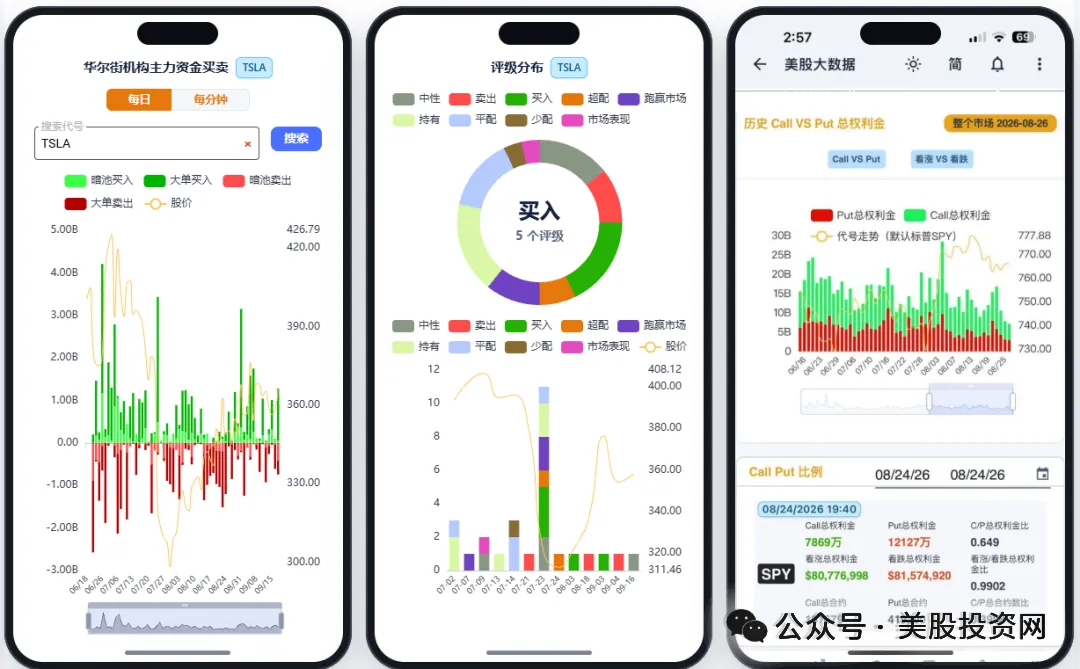
مهمة تطبيق بيانات البورصة الأمريكية StockWe هي مراقبة السوق باستمرار نيابة عنك. بعد استيفاء إشارة انخفاض حاد، يتم إرسال رمز الشركة، وحجم التحرك، والسعر مباشرة إلى هاتفك المحمول، ما يمكنك من متابعة الاتجاهات بسرعة والتحقق من مراكزك، واتخاذ القرار بشأن الخطوة التالية.
نطاق الدخل: ماذا يعني الدخل السنوي المحسوب؟
لكن بعد استلام التنبيه، لا بد لنا من فهم: ما التغير الذي سببته هذه الموجة الهبوطية حقًا في الشركة؟
الفارق البالغ 20 مليار دولار يبدو كبيرًا، لكنه لا يعني ببساطة أن OpenAI فقدت طلبيات بقيمة 20 مليار دولار. ما حدث هو أن الجدل يدور أساسًا حول نطاق إحصاء الدخل، في حين أن السوق أقامت توقعات مرتفعة لصناعة الذكاء الاصطناعي ككل استنادًا إلى الرقم الأكبر السابق.
يعتقد موقع الاستثمار الأمريكي أن هذا الجانب هو ما ينبغي أن نركز عليه أكثر: يمكن شرح الأرقام، لكن هل لا يزال الحكم الذي يدعم سعر السهم قائمًا؟
يجب أن نوضح أولًا “الدخل السنوي المحسوب” حتى لا تبتعد المناقشات اللاحقة عن صوابها.
افترض أن إحدى الشركات حصلت على دخل بقيمة 1 مليار دولار في شهر معين، إذا ضربنا هذا الرقم في 12 نحصل على دخل سنوي قدره 12 مليار دولار. هذا يعكس سرعة الدخل الحالية، لكنه لا يعني أن الشركة قد اعترفت فعليًا بـ12 مليار دولار خلال العام الماضي، ولا يضمن استمرار هذا المستوى التمويني شهريًا في المستقبل.
بالنسبة للشركات ذات النمو السريع، هذا المؤشر مفيد، لأن الشهور الأولى من السنة ذات الدخل الأقل ستؤثر على إجمالي الدخل السنوي، ولن تعكس تقدم النشاط في الفترة الأخيرة. ومع ذلك عند النظر لهذا الرقم، يجب أن نتذكر: إنه يعكس السرعة، فيما لا بد من تحقيق الدخل شهرًا بعد شهر طيلة السنة.
جدل OpenAI هذه المرة أضاف طبقة جديدة من فوارق الإحصاء عبر قنوات الشركاء.
تشير التقارير العامة إلى أن حساب الدخل السنوي لـAnthropic يشمل مبيعات من خلال قنوات الشراكة مثل AWS و Google Cloud، بينما لم تتضمن بيانات OpenAI نفس نطاق الدخل عبر هذه القنوات. الرقم الأعلى السابق كان ناتجًا عن تعديل نطاق الحساب لغاية المقارنة من قبل المستثمرين.
يمكنك تقسيم الأمر إلى ثلاث دفعات:
- كم دفع العملاء مقابل خدمات الذكاء الاصطناعي؛
- كم اعترفت به شركات النماذج ومنصات الحوسبة السحابية كإيرادات؛
- بعد خصم قوة الحوسبة، تكلفة القنوات والتكاليف الأخرى، كم تبقى للشركة.
قد تتعلق دفعة العميل الواحدة بعدة شركات على سلسلة الصناعة، لكن لا يمكن جمع هذه الأرقام في شركات مختلفة لتقدير حجم الطلب النهائي.
لذا، الفارق في الإيرادات هذه المرة لا يثبت مباشرة نقص الطلبيات، ولا يمكننا اعتباره دليلًا على تزوير مالي. ينبغي تأكيد ما إذا كان نطاق الإحصاء هو نفسه لدى الطرفين أولًا.
تعديل التقييم: إذا كان نطاق الحساب يمكن تفسيره، فلماذا انخفض السعر؟
لأن المستثمرين كانوا قد حسبوا المستقبل استنادًا إلى الرقم الأكبر.
عادة ما يكون حكم المستثمرين عند شراء أسهم سلسلة الذكاء الاصطناعي كالتالي: كلما زادت إيرادات شركات النماذج، ازدادت قدرتها على شراء الرقائق واستئجار الحوسبة، وسيترافق ذلك مع زيادة إيرادات وأرباح الموردين.
الآن بعد إعادة تقييم حجم الدخل، يجب إعادة تقييم قدرة الشراء اللاحقة كذلك.
بعملية حسابية بسيطة: إذا لم يتغير تقييم الشركة، لكن تغير الدخل من 70 مليار دولار إلى 50 مليار دولار، ستكون نسبة التقييم إلى الدخل أعلى بنسبة 40%.
هذا لا يعني بالضرورة أن سعر السهم ينبغي أن ينخفض تلقائيًا بنفس النسبة، لكنه ينبهنا إلى أن نفس السعر الآن بحاجة إلى دعم بنمو مستقبلي أقوى.
سلسلة صناعة الذكاء الاصطناعي حساسة بشكل خاص لأن شراء المعدات، توسعة القدرات، والتمويل، غالبًا ما تسبق تحقيق الدخل. ما يستثمره المورد اليوم يعتمد على كم ستشتري الشركة العميلة في المستقبل وكم ستدفع.
مع ذلك لا ينبغي لنا النظر فقط إلى الفارق في الدخل. لا تزال OpenAI تظهر معدل نمو للدخل التشغيلي بنسبة 77% في الربع الثالث ونمو للأعمال المؤسسية بنسبة 107%.
لذا أرى أن هذا الخبر ضرب أولاً توقعات السوق، ولم يثبت بعد أن الطلب على الذكاء الاصطناعي قد انعكس فعليًا.
إذا ظهرت لاحقًا مؤشرات على تقليص العملاء للشراء أو تأجيل المشاريع، أو خفض الموردون توجيهات الدخل والتسليم، فسيكون ذلك تحولاً تشغيلياً أكثر وضوحًا. انخفاض سعر السهم لا يعني بالضرورة أن هذه التغييرات قد حدثت بالفعل، لكن علينا أن نبدأ في المتابعة بجدية.
ضغط التدفقات النقدية: دفاتر أوراكل أكثر أهمية للمراجعة
هنا قد يتساءل البعض: لماذا تتأثر Oracle هكذا كثيرًا بإيرادات شركات النماذج؟
عند مراجعة تقريرها المالي، يصبح الأمر واضحًا.
في الربع الأول للسنة المالية 2027، كشفت Oracle التالي:
- التزامات العقود غير المعترف بها كدخل بلغت 664 مليار دولار أمريكي؛
- تدفقات نقدية تشغيلية بنحو 23.1 مليار دولار؛
- نفقات رأس المال حوالي 28.5 مليار دولار؛
- التدفق النقدي الحر المُعلن عنه للشركة يقارب سالب 5 مليارات دولار.
تتضمن التدفقات النقدية التشغيلية نحو 11.36 مليار دولار من دفعات العملاء المقدمة والتي تحمل مكونات تمويلية كبيرة. الدفع المسبق من العملاء أمر جيد بالطبع، إذ يخفف من عبء Oracle في شراء المعدات وبناء مراكز البيانات. إلا أنه بعد استلام المال لا تزال الشركة بحاجة للاستثمار في البناء وتقديم الخدمات، فلا يمكن اعتبار الدفعات المقدمة أرباحًا محققة بشكل مباشر.
وينطبق الأمر ذاته على التزامات العقود البالغة 664 مليار دولار. تمثل هذه الأعمال الواجب تنفيذها في المستقبل، ولا تعتبر كأموال نقدية في الحساب المصرفي بعد. وربحية هذا الدخل تتحدد وفق توقيت التسليم، والتكاليف، وقدرة العميل على الوفاء بالعقد.
كذلك الأمر عند تمديد الإطار الزمني أكثر. بلغ التدفق النقدي التشغيلي لـOracle للسنة المالية 2026 حوالي 32 مليار دولار، والتدفق النقدي الحر سالب 23.7 مليار دولار؛ خلال الفترة نفسها جمعت 43 مليار دولار عبر الديون و5 مليار دولار عبر تمويل الأسهم.
هذا نموذج عمل يتطلب استثمارات في البداية، ثم استرجاع الأموال تدريجيًا. يدفع مقابل المعدات والتوسعات أولًا، ثم يُعترف بالدخل لاحقًا، وتأتي العوائد الاستثمارية حتى فيما بعد.
طالما يدفع العملاء بحسب العقد وتسير المشاريع بسلاسة، يمكن لهذا الاستثمار أن يدعم النمو. أما إذا جاءت إيرادات العملاء أقل من المتوقع أو ظهرت صعوبة في التمويل، فقد يتعرض الموردون للضغط بدورهم.
لذا، فإن متابعة السوق لدخل OpenAI هي أيضًا طريقة لتقييم احتمالية استمرار شراء طويل الأمد مستقر مرتبط بها.
جودة التحول التجاري
لنعد خطوة إلى الوراء: نمو دخل النماذج يعتمد في النهاية على مدفوعات المستخدمين. لكن زيادة الاستخدام ليست هي ذاتها زيادة القدرة على الربح.
انخفاض سعر استدعاء النموذج قد يجذب المزيد من المستخدمين، لكن لزيادة الدخل يجب أن ترتفع سلسلة الاستخدام بما يكفي لتعويض الانخفاض السعري.
إذا افترضنا أن سعر الاستدعاء انخفض للنصف وزاد عدد الاستدعاءات 50%، سينخفض الدخل الإجمالي بنسبة 25%؛ حتى إذا تضاعف العدد، سيبقى الدخل كما هو.
حتى إن زاد الدخل، لا تزال الشركة بحاجة لدفع تكاليف الحوسبة، التدريب، التطوير والمبيعات. إذا انخفضت التكاليف بسرعة أكبر فقد تتحسن القدرة الربحية؛ أما إذا أجبرتها المنافسة على خفض الأسعار باستمرار، فقد تزيد أعداد المستخدمين مع اتساع الفجوة النقدية في الوقت ذاته.
لذلك، عند تقييم التحول التجاري لشركات النماذج أضع عدة مؤشرات معًا:
- هل يزداد عدد العملاء الدافعين باستمرار؟
- هل تُترجم زيادة الاستخدام إلى نمو بالإيرادات؟
- هل تنخفض تكلفة تقديم الخدمة؟
- هل هناك تحسن في الخسائر التشغيلية واستهلاك السيولة؟
ينبغي تطبيق هذا النهج أيضًا عند تحليل بيانات Anthropic المالية. تشير التقارير إلى إيرادات للعام 2025 تقدر بـ 4.6 مليار دولار وخسائر تشغيلية حوالي 8.06 مليار دولار؛ أما صافي الخسارة البالغ نحو 42 مليار دولار فيتأثر بنتائج محاسبية كبيرة ولا يعني احتراق 42 مليار دولار نقدًا في سنة واحدة.
يعتقد موقع الاستثمار الأمريكي أن على شركات النماذج إثبات أن نمو مدفوعات العملاء يترجم إلى تحسن في النتائج التشغيلية. وإذا ازداد الدخل اتسعت الفجوة النقدية في الوقت نفسه، فلن يكون الضغط التمويلي قد انحسر.
العودة إلى الشركات التي تحتفظ بها شخصيًا
في نهاية المطاف، يجب علينا العودة إلى مراكزنا الاستثمارية: ما مدى تأثير هذا الخبر على الشركات التي تملكها؟
فالموردون للرقائق، المنصات السحابية، مشغلو مراكز البيانات وشركات النماذج، يكسب كل منهم المال من مصادر مختلفة، فلا ينبغي الخلط بينهم لأنهم جميعًا مرتبطون بالذكاء الاصطناعي.
بالنسبة لموردي الرقائق والاتصالات البصرية، أركز أولًا على مشتريات العملاء، ترتيبات التسليم والمنافسة على المنتجات. قد تؤثر قضية دخل شركات النماذج على التقييم، لكنها لا تعني فقدان أوامر الشراء فورًا لذلك اليوم.
أما بالنسبة لمشغلي مراكز البيانات وقدرات الحوسبة، أركز أكثر على نسبة اعتماد العملاء، وتكلفة التمويل واسترداد السيولة. فإذا استلزم التوسع تمويل متواصل بالديون، وكان العملاء الرئيسيون معتمدين في دفعهم على التمويل، فلا ينبغي تقييم الشركة استنادًا لقيمة العقود فقط.
الشركات التي لديها أعمال رئيسية ناضجة وتدفقات نقدية مستقرة لديها قدرة أكبر على تحمل استثمارات الذكاء الاصطناعي، لكنها بحاجة أيضًا لإثبات أن النفقات الإضافية تحقق دخلًا أو ربحية أو كفاءة محسنة.
سأتابع عن كثب أربعة أمور:
- هل تتحول العقود الكبيرة إلى دخل بحسب الخطة؟
- هل تدفع العملاء بشكل ثابت، وهل يتم تحصيل الذمم المدينة كالمعتاد؟
- بعد زيادة الإنفاق الرأسمالي، هل يتحسن التدفق النقدي الحر؟
- هل يصاحب نمو الدخل تحسن في هامش الربح والنتائج التشغيلية؟
أفضل تحليل الشركات التي تستطيع تحويل الطلبيات إلى دخل والدخل إلى نقد. أما الشركات التي تعتمد باستمرار على التمويل ولم تتحسن أرباحها بعد، فهي بحاجة إلى سعر شراء أقل لمنح هامش أمان للخطأ في التقدير.
جدل OpenAI الحالي لا يثبت أن طلبات الذكاء الاصطناعي وصلت إلى القمة. لكنه جعلنا نرى بوضوح: يمكن للأرقام أن ترفع سعر السهم، ولكن العائد طويل الأمد يجب أن يأتي من أرباح الشركة الحقيقية.
في جولة التقارير المالية القادمة، سأركز أكثر على مقدار العائد النقدي الذي جلبته هذه الاستثمارات بالفعل. هذا الجواب، أكثر من توقيع عقد جديد، سيعيننا في تحديد قيمة أسهمنا.
بيانات البورصة الأمريكية
إطلاق ميزة "اهتماماتي"
أدخل رمز السهم الأمريكي الذي تهتم به، ويمكنك إنشاء محفظتك لمراقبة الأسهم. سيواصل نظام الذكاء الاصطناعي الكمي لدينا التتبع على مدار الساعة:
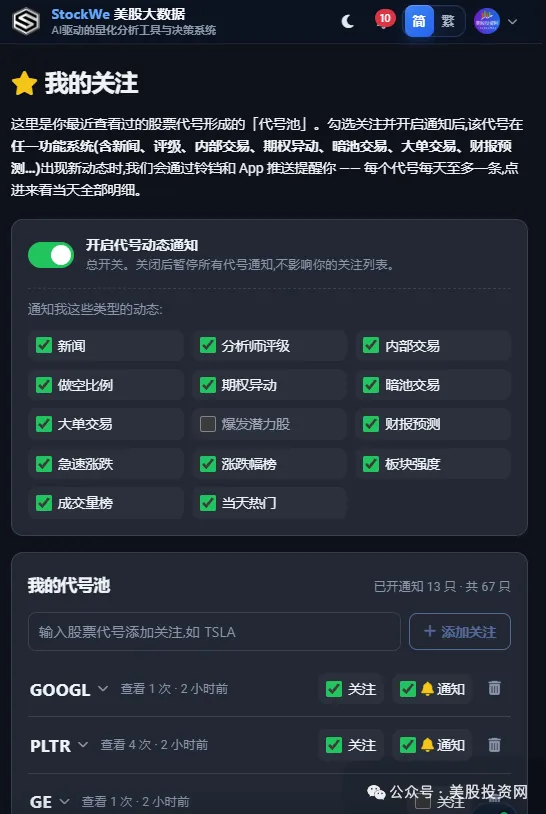
أخبار، تقييمات المحللين، تداولات داخلية، نسبة البيع على المكشوف، تحركات الخيارات، معاملات السوق المظلم، التداولات الكبيرة، توقعات التقارير المالية، تحركات الأسعار الحادة وغيرها من الديناميكيات الهامة.
على سبيل المثال إذا كنت تتابع NVDA، ستعرف اليوم كم عدد الأخبار، وهل هناك تحرك في الخيارات، وما إذا كان هناك تغييرات في معاملات السوق المظلم والتداولات الكبيرة، ويمكنك التعرف على التفاصيل فورًا بالنقر.
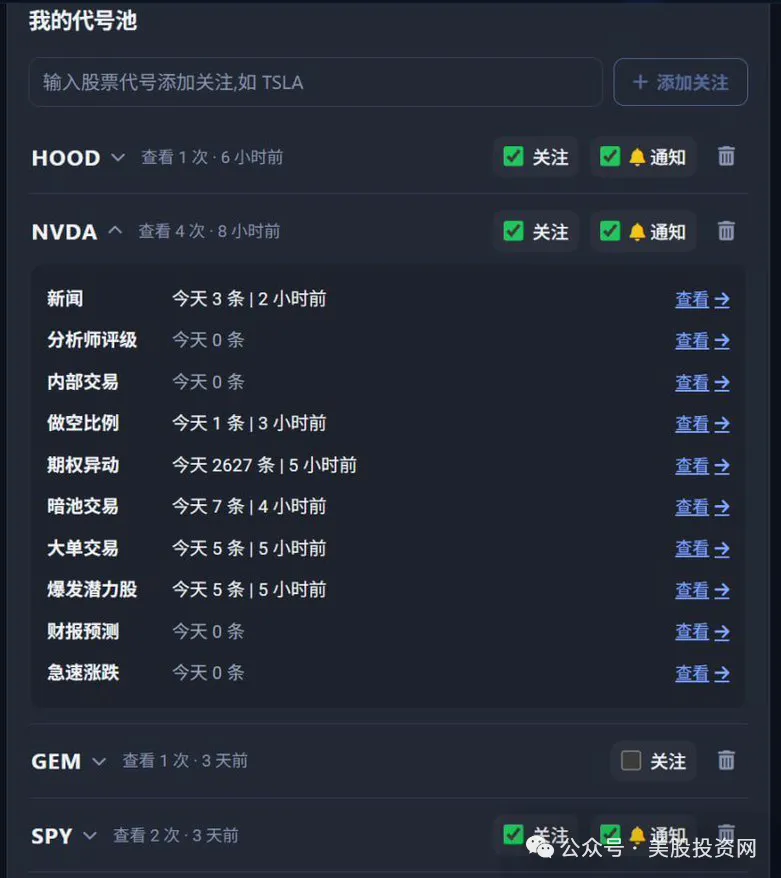
والأهم من ذلك، عند تفعيل إشعارات التطبيق، ستحصل على تنبيه مباشر عند حدوث تطورات جديدة على الأسهم التي تتابعها.
في الماضي كان عليك البحث بنفسك عن معلومات هنا وهناك، أما الآن يمكنك ترك الأسهم التي تريد متابعتها للنظام ليقوم بالمراقبة نيابة عنك على مدار الساعة طوال الأسبوع.
لمن يحتفظ بالأسهم لفترة طويلة، هذا نظام تنبيهات للأسهم الفردية؛
ولمن يتاجر بالموجات والخيارات، هذا رادار لحظي لرصد التحركات غير العادية.
أدخل الرمز ولا تترك أي تغيير هام يفوتك.
اضغط على رابط المصدر للانتقال إلى تحميل التطبيق
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
كشفت التقارير المالية لشركة Delta Air Lines (DAL.US) كيف أن صناعة الطيران "تلتهم الأرباح بسبب الطاقة"! إيرادات الربع الثالث تسجل رقماً قياسياً، لكن ارتفاع أسعار النفط يقلل من آفاق الأرباح
ارتفعت نفقات الوقود المعدلة لشركة دلتا إيرلاينز في الربع الثالث بنسبة 62% مقارنة بالعام الماضي، وانخفض هامش الربح التشغيلي المعدل من 11.1% إلى 9.4%. تعكس هذه النتائج والتوقعات المستقبلية مرونة الشركة العملاقة في مواجهة أسعار النفط المرتفعة، لكنها لم تظهر بعد إشارات على إعادة توسيع هامش الربح.
مورغان ستانلي يتوقع ارتفاع SpaceX: إمكانيات "Tera’Merica" تم التقليل من شأنها، توسع الذكاء الصناعي المؤسسي وقوة الحوسبة يفتحان مجالاً للنمو
تعتقد مورغان ستانلي أن منطق نمو SpaceX يمتد الآن من الفضاء والاتصالات عبر الأقمار الصناعية إلى الذكاء الاصطناعي المؤسسي وبنية الحوسبة التحتية، في حين أن إعادة بناء التصنيع المتقدم في الولايات المتحدة قد يفتح آفاقًا واسعة طويلة الأجل. يُشكل تسويق الذكاء الاصطناعي في الشركات وتوسيع القدرات الحسابية دعمًا مباشرًا للنمو، بينما تمثل الفرص التصنيعية التي ترمز إليها "Tera’Merica" إضافة لإمكانات النمو طويل الأمد للشركة.
خفضت شركة دلتا إيرلاينز توقعاتها للأرباح بسبب ارتفاع تكاليف الوقود بشكل أكبر من ارتفاع أسعار التذاكر
خفضت شركة Delta Air Lines توقعاتها لأرباحها السنوية بسبب زيادة تكاليف الوقود بمقدار 6 مليارات دولار، وارتفاع أسعار التذاكر يشكل اختبارًا لقدرة المسافرين على التحمل. من المتوقع أن تحقق أعمال التكرير ربحًا قدره 700 مليون دولار، لتخفيف أثر الارتفاع في تكاليف الوقود. قامت شركة Delta Air Lines يوم الجمعة بتخفيض متوسط توقعاتها لأرباحها السنوية بنسبة تقارب الربع، بعد أن أدى ارتفاع تكاليف الوقود إلى تقليص الأثر الإيجابي لزيادة الطلب على السفر وارتفاع أسعار التذاكر. يبرز هذا التخفيض التحديات المتزايدة التي تواجه شركات الطيران الأمريكية: إذا استمرت أسعار الوقود في الارتفاع، فهل سيكون الركاب مستعدين لدفع المزيد مقابل التذاكر؟ وقد رفعت شركات الطيران بالفعل أسعار التذاكر بشكل كبير هذا العام، وحذر المحللون من أن زيادات أخرى قد تختبر رغبة المسافرين في الاستمرار بالإنفاق. تتوقع الشركة، التي يقع مقرها في أتلانتا، أن ترتفع نفقات الوقود هذا العام بنحو 6 مليارات دولار مقارنة بالعام الماضي. وقفزت نفقات الوقود في الربع الثالث بنسبة 62% عن العام السابق، لتصل إلى 4.1 مليار دولار، وهي أعلى بأكثر من 500 مليون دولار من التوقعات في يوليو الماضي. قال المدير المالي لشركة Delta Air Lines، إريك سنيل، للصحفيين إن سبب خفض التوقعات هو "كله بسبب الوقود"، مشيرًا إلى أن أسعار الخام ووقود الطيران المكرر ارتفعت منذ الصيف. تتوقع الشركة حاليًا أن يتراوح العائد المعدل للسهم الواحد هذا العام بين 5.10 و5.60 دولار، انخفاضًا من التوقعات في يوليو التي كانت بين 6.50 و7.50 دولار. وأظهرت بيانات مجموعة بورصة لندن (LSEG) أن المتوسط الجديد البالغ 5.35 دولار جاء أقل من متوسط توقعات المحللين البالغ 5.46 دولار. كما تتوقع الشركة أن يصل ربحها قبل الضرائب لعام 2026 إلى 4.5 مليار دولار. بلغ العائد المعدل للسهم في الربع الثالث 1.72 دولار، أقل قليلًا من متوسط توقعات المحللين البالغ 1.76 دولار. وانخفض الهامش التشغيلي المعدل من 11.1% إلى 9.4%. تعد Delta Air Lines أولى شركات الطيران الأمريكية الكبرى التي تعلن عن نتائج الربع الثالث، حيث ستعلن شركات United Airlines وAmerican Airlines وSouthwest Airlines عن نتائجها في وقت لاحق من الشهر الجاري. ارتفاع أسعار التذاكر وفقًا لمكتب الإحصاء الأمريكي للنقل، بلغت نفقات الوقود للرحلات المجدولة لشركات الطيران الأمريكية في الأشهر الثمانية الأولى من عام 2026 حوالي 42.9 مليار دولار، بزيادة قدرها حوالي 13.2 مليار دولار عن نفس الفترة من العام السابق، رغم انخفاض كمية الوقود المستهلك قليلًا. ساعد الطلب القوي والنمو المحدود للمقاعد شركات الطيران في تحميل المسافرين جزءًا أكبر من تكاليف الوقود المرتفعة. وبحسب مؤشر أسعار المستهلك الذي يصدره مكتب إحصاءات العمل الأمريكي، ارتفعت أسعار تذاكر الطيران في الولايات المتحدة بنسبة 25% في المتوسط خلال الشهور الخمسة حتى أغسطس مقارنة بالعام السابق. وبالنظر إلى استمرار أسعار الوقود عند مستويات مرتفعة، وتسارع خطط نمو السعة التشغيلية للقطاع في الربع الرابع مقارنة بالربع الثالث، يراقب المحللون عن كثب مدى قدرة شركات الطيران، بما في ذلك Delta Air Lines، على مواصلة رفع أسعار التذاكر دون التأثير سلبًا على الطلب على السفر. ويتوقع محللو دويتشه بنك أن نسبة استرداد تكاليف الوقود عبر الإيرادات ستنخفض في الربع الرابع للقطاع، ويتوقعون أن يستغرق الاسترداد الكامل حتى أوائل 2027. أكدت Delta Air Lines أن الطلب ما يزال قويًا، وقال سنيل إن معدل حجز التذاكر في الربع الرابع وصل بالفعل إلى حوالي 60%، وتتوقع الشركة أن تنمو الإيرادات بنسبة 20% على أساس سنوي. وبحسب بيانات مجموعة بورصة لندن (LSEG)، تتوقع الشركة أن يبلغ العائد المعدل للسهم في الربع الرابع بين 1.15 و1.65 دولار، مع متوسط يبلغ 1.40 دولار، وهو ما يتوافق تقريبًا مع متوسط توقعات المحللين. ميزة التكرير تمتلك Delta Air Lines ميزة على بقية شركات الطيران الأمريكية الكبيرة، فهي تملك مصفاة تكرير في ضواحي فيلادلفيا من المتوقع أن تحقق 700 مليون دولار أرباحًا هذا العام، بحسب سنيل. وقال: "نحن نمتلك مصفاة تكرير، وهو ما يوفر لنا وسيلة تحوط جزئية ضد أسعار الوقود، وهي ميزة لا تتوفر لأي شركة أخرى". اشترت الشركة مصفاة مونرو عام 2012، وتعمل على تكرير النفط الخام إلى وقود الطيران ومنتجات أخرى. وعلى الرغم من أن شركة الخطوط الجوية مازالت تدفع أسعار السوق للوقود المستخدم في عمليات الطيران، إلا أن أرباح التكرير تبقى داخل الشركة. وعندما يتسع الفارق بين أسعار النفط الخام والمنتجات النهائية، فإن ذلك يساعد على تخفيف ضغط التكاليف على شركات الطيران التي تشتري الوقود من الموردين الخارجيين. إلا أن هذه الحماية تعتمد على هوامش أرباح التكرير، والتي قد تتراجع أو تتسبب في خسائر عندما تنخفض. ومع ذلك، لا تستطيع المصفاة إلا أن تحد جزئيًا فقط من تأثير ارتفاع أسعار الوقود. حتى مع توقع أرباح تبلغ 40 سنتًا للجالون من المصفاة، لا تزال Delta Air Lines تتوقع ارتفاع تكلفة الوقود من 3.61 دولار للجالون في الربع الثالث إلى 4.25 دولار للجالون في الربع الرابع. وقال سنيل إن تكاليف الوقود ستبقى مرتفعة لبعض الوقت. وأضاف: "في نهاية المطاف، ستنخفض أسعار الوقود، لكن متى؟ لا نعرف حتى الآن".
أسعار العملات المشفرة
المزيد


