
الذهب يكسر حاجز 4000 دولار مرة أخرى

ظل الذهب في حالة تذبذب حول 4000 دولار للأونصة لفترة من الوقت، ومؤخرًا بدأ يظهر علامات على تحقيق اختراق جديد.
لقد أصبح الإطار التقليدي لتحليل الذهب غير صالح منذ عام 2020.
السبب في الواقع بسيط، الدولار الأمريكي يهبط من عرش عملة الاحتياط العالمية ليصبح سلعة مثل باقي السلع.
أهم مؤشر أداء للبنك الاحتياطي الفيدرالي الآن هو إنتاج الدولار، إلى جانب المحافظة على صورته وتعظيم القيمة الإجمالية لهذه السلعة المسماة "الدولار".
قيمة الدولار تتأثر بشكل رئيسي بعاملين: القوة الوطنية الشاملة للولايات المتحدة وانضباطها المالي.
مقياس قيمة الدولار هو الذهب.
الذهب ليس سلعة تحكمها قوى العرض والطلب فقط. كان الذهب ملكًا في عصر ما قبل العملات الائتمانية، وفقد عرشه مع ظهور العملات الائتمانية. ولكن عندما تفشل تلك العملات، يستعيد الذهب قيمته الحقيقية – أي كعملة.
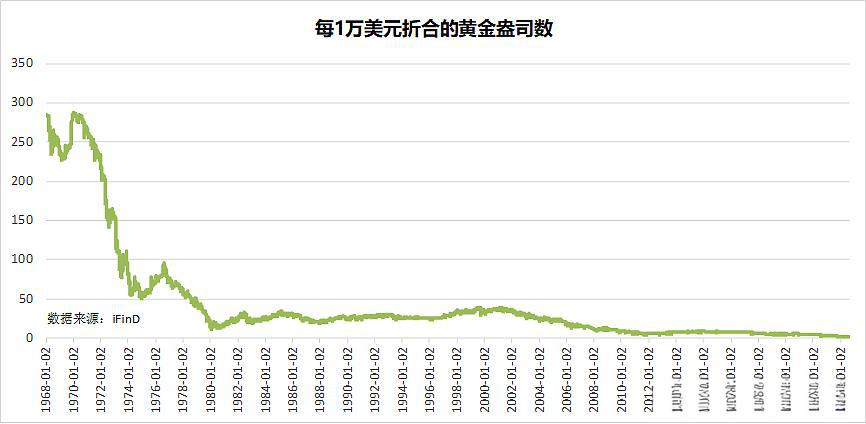
قيمة العشرة آلاف دولار عند قياسها بالذهب في تناقص مستمر. قبل سبعينيات القرن الماضي، كان يمكن تبديل عشرة آلاف دولار بأكثر من 200 أونصة ذهب، أما اليوم، في 11 أغسطس 2026، يمكن تبديلها فقط بـ 2.28 أونصة ذهب.
من عشرة آلاف دولار = أكثر من 200 أونصة ذهب إلى اليوم = 2.28 أونصة فقط، هذا هو مدى تآكل القوة الشرائية الحقيقية للدولار خلال الخمسين أو الستين سنة الماضية.
إن توقع اتجاه الذهب الآن يعني في الواقع توقع القيمة الجوهرية للدولار.
من منظور القوة الوطنية الشاملة، فالأمر يعود إلى وجهات النظر الشخصية؛ بالمقارنة مع الصين، نعم هو في حالة تراجع واضح، لكن مقارنة بالدول الأخرى غير الصين، قد يزال يحتل مكانة أعلى نسبياً.
حالياً المشكلة الأكبر هي الانضباط المالي؛ بحلول أغسطس 2026 تجاوز الدين الأمريكي الـ 40 تريليون دولار، وإذا بقيت مستويات الفائدة على السندات بين 4% إلى 5%، وتجاوزت خدمة الدين نفقات الدفاع، سنصل إلى "قانون فيرغسون"، وستفقد الولايات المتحدة مكانتها كقوة عظمى. هذا حدث سابقاً تاريخياً مع إسبانيا وفرنسا.
ما زال الاحتياطي الفيدرالي متمسكًا بعدم خفض الفائدة. لكنني لا أعتقد أنه يمكنه الاستمرار على هذا المستوى من أسعار الفائدة.
لذا، القيمة الجوهرية للدولار ستستمر بالتراجع، وستكون بداية الانخفاض التالي عندما يبدأ الدولار في خفض أسعار الفائدة.
قدرة الاحتياطي الفيدرالي على إدارة هذا النوع غير المسبوق من السلع المسمى "الدولار" وصلت إلى درجة عالية جداً من الكمال.
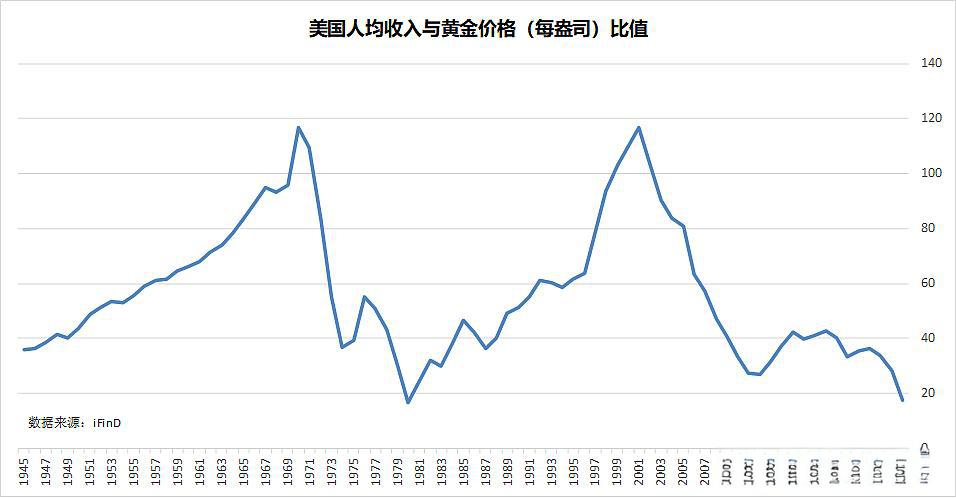
انظر للصورة أعلاه: نسبة دخل الفرد في أمريكا إلى سعر الذهب. من 1945 حتى اليوم، كان دخل الفرد الأميركي يستطيع في معظم الأحيان شراء أكثر من 40 أونصة ذهب. ويجدر الانتباه أن الأونصة هنا ليست 28.35 غرامًا المعتادة، بل الأونصة الذهبية المخصصة، وتُعادل 31.1 غرامًا. 40 أونصة ذهب تعني أن الأمريكي العادي كان يمكنه تحويل دخله اليومي إلى 3.4 غرامات من الذهب.
بلغت نسبة دخل الفرد الأمريكي مقابل الذهب ذروتها في فترات ذروة قوة الولايات المتحدة، مثل عام 1970 وعام 2001، وكان في حينها يستطيع الأمريكي المقابل بأكثر من 100 أونصة ذهب. تاريخياً لم ينخفض هذا الرقم عن 20 إلا في عامين: 1980، والعام الأخير 2025.
من منظور دوري، سيصل محللو التحليل الفني إلى نتيجة أن هذه النسبة ستعود للارتفاع بقوة؛ وبما أن دخل الفرد الأمريكي لا يتغير كثيراً في المدى القصير، فهذا يعني أن سعر الذهب فقط هو الذي سينخفض بدرجة كبيرة.
لكن من المنظور الأساسي، تراجع أمريكا أمر لا مفر منه.
باستخدام هذه الصورة يمكننا استنتاج التالي: بالنسبة للأمريكي العادي، قد يكون عام 2025 هو الأسوأ في الأربع أو الخمس عقود الماضية، لكنه قد يكون أيضًا الأفضل في العقود الأربعة أو الخمسة القادمة، إذ لا يزال بإمكان الفرد استبدال دخله بـ 17 أونصة ذهب.
هنا ملاحظة خارج السياق: الدولار فعلاً لم يعد كما كان، ولهذا السبب سارعت البنوك المركزية حول العالم لاستبدال احتياطاتها من الدولار بالذهب. لكن اللافت، أن الدولار بقي قويًا نسبياً مقارنة باليورو والين الياباني.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
انخفضت القيمة إلى أدنى مستوى لها في عشر سنوات! يقول Jensen Huang إن NVIDIA هي "أول سهم نمو وقيمة في العالم"، لكن المستثمرين لا يبدو أنهم يوافقون
انخفض معدل السعر إلى الأرباح لشركة Nvidia إلى أقل من 17 مرة، وهو ما يعادل تقريباً نصف المستوى المتوقع لعام 2025. وعلى الرغم من أنه من المتوقع أن تنمو الإيرادات وصافي الأرباح بنسبة 90% و99% على التوالي في السنة المالية 2027، إلا أن سعر سهم الشركة ارتفع هذا العام بحوالي 20% فقط، وهو ما يُعد أقل بكثير من مؤشر فيلادلفيا لأشباه الموصلات. وفي الوقت نفسه، من المتوقع أن ينخفض هامش الربح الإجمالي من 75% في الربع الثاني إلى أقل من 72% في الربع الرابع، مع استمرار ارتفاع تكاليف الذاكرة وضغط تطوير العملاء لرقائقهم الخاصة، وأصبح استمرار الإنفاق الرأسمالي للذكاء الاصطناعي عاملاً رئيسياً في إعادة تقييم السوق لتقييم الشركة.
توقعات أرباح قطاع السلع الفاخرة "مفرطة في التفاؤل"! خلال شهر واحد، عدة بنوك ضخمة تتخذ موقفاً متشائماً جماعياً، وأسهم السلع الفاخرة تتجه نحو أسوأ عام لها منذ عام 2008
خفضت آر بي سي التصنيف الائتماني لشركتي LVMH وBurberry إلى "محايد مع السوق"، مشيرة إلى أن توقعات أرباح السلع الفاخرة متفائلة للغاية؛ وقد تراجع هذا القطاع بنسبة 15% منذ بداية العام، وهو أسوأ أداء له منذ عام 2008.


أسعار العملات المشفرة
المزيد


