
خلف اندفاعة SanDisk المجنونة: هل هو الذكاء الاصطناعي الذي أعاد تشكيل جينات التخزين، أم أنها مجرد وهم دورة ملحمية أخرى؟
وفقًا لما أوردته الأخبار المالية الذكية، وبناءً على منطق "تمت إزالة دورية السوق عن طريق توقيع عقود طويلة الأجل بقيمة 42 مليار دولار من قبل كبرى شركات الحوسبة السحابية مع NAND"، فقد تجاوزت عوائد SanDisk (SNDK.US) منذ بداية العام حتى الآن 356%. وأشار المحلل لوي جيرار إلى أن هذا الارتفاع في الأسعار لا يزال محل نقاش لمعرفة ما إذا كان تطورًا دائمًا في نموذج الأعمال أم ذروة دورية متطرفة في تاريخ قطاع ذاكرة الفلاش.
انفصلت SanDisk عن Western Digital (WDC.US) في فبراير 2025، مما أزال "خصم الشركة المجمعة" الذي كان يخفي إمكانات ذاكرة الفلاش بسبب نشاط وحدات HDD، وجعل من كلا الشركتين أهدافًا خالصة في دورة الذكاء الاصطناعي الكبرى.
تشير أحدث التقارير المالية إلى أن إيرادات SanDisk للربع الثالث من السنة المالية 2026 بلغت 5.95 مليار دولار أمريكي، بزيادة سنوية قدرها 252.1%، وبلغ ربح السهم غير المحسوب وفقًا لمبادئ GAAP مبلغ 23.41 دولار أمريكي، متجاوزًا التوقعات بشكل كبير. ومع ذلك، فإن هذا الأداء يعود بشكل رئيسي إلى قوة التسعير وتحسين مزيج المنتجات، إذ بقيت كمية الشحن السنوي ثابتة وحدث تراجع على أساس ربع سنوي. وقد قامت الشركة عن عمد بسحب نشاطها من الأسواق الاستهلاكية قليلة القيمة، وركزت على مراكز البيانات عالية الجودة.
من أبرز المؤشرات هي أن هامش الربح غير المحسوب وفقًا لمبادئ GAAP بلغ 78.4%، وهو أعلى بكثير من متوسط الصناعة (30%-40%)، كما يمثل أسرع ارتفاع في تاريخ أشباه الموصلات. غير أن هذا النمو يعتمد بالكامل على زيادة نشاط مراكز البيانات بنسبة 645% سنويًا.
حدود "نموذج الأعمال الجديد"
تهدف SanDisk من خلال "نموذج الأعمال الجديد" (NBM) إلى إزالة الدورية السوقية عبر عقود طويلة الأمد مدعومة ماليًا. إلا أن هذه العقود تحتوي على عيب جوهري: جزء طويل الأجل منها يعتمد تسعيرًا متغيرًا. ويعني ذلك، رغم أن ضمان مالي بقيمة 11 مليار دولار يمكن أن يمنع العملاء من خرق العقود، فإنه لا يحمي الشركة من هبوط الأسعار.
مع إطلاق طاقات إنتاجية جديدة من قبل Samsung و SK Hynix (مثل تقنية الطبقات الـ321) في عامي 2026 و2027، ستتغير الأسعار المتغيرة مع إعادة تسعير السوق الفوري. ويعتقد السوق حاليًا أن طلبات التنفيذ البالغة 42 مليار دولار تعتبر إيرادات ثابتة، لكن هذا قد يكون تقييمًا خاطئًا.
التقييم مبالغ فيه بشكل كبير
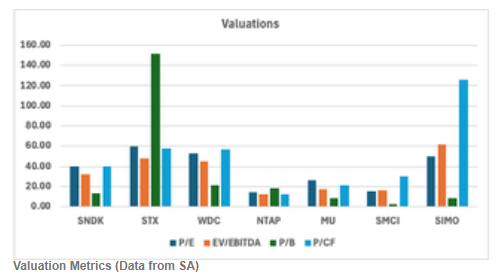
بلغ مضاعف ربح السهم غير المحسوب وفقًا لـ GAAP لشركة SanDisk 40.36، وهو أعلى بكثير من Micron الذي يبلغ 26.30. ووفقًا لنموذج خصم التدفقات النقدية (DCF)، وبعد احتساب تطبيع الأسعار بعد عام 2027، فإن السعر المستهدف الضمني يبلغ فقط 372.42 دولار، أي هناك هامش هبوط يقارب 70% عن السعر الحالي. كما تشير تحليلات السيناريوهات المرجحة احتماليًا إلى عائدات سالبة محتملة. وبالمقارنة مع Micron، فإن علاوة التقييم الحالية لـ SanDisk تفتقر إلى الدعم الأساسي.
المخاطر والاستنتاج
تكمن نقاط الخطر لدى SanDisk في احتمال استمرار عدم التوازن بين العرض والطلب، بسبب تحول الشركات المصنعة إلى استراتيجية "الأولوية للربح"، كما أن تحويل الطاقة الإنتاجية نحو HBM حَدَّ من توفير NAND؛ بالإضافة إلى أن الضمان المالي البالغ 1.1 مليار دولار يزيد من قوة الالتزام العقدي.
ويرى المحلل لوي جيرار أن قفزة سعر سهم SanDisk خلال عام واحد من 33 دولارًا إلى 1406 دولارات، استنادًا إلى سرد الذكاء الاصطناعي وضيق الإمدادات، باتت منطقية بشكل مبالغ فيه. نظرًا لصعوبة الحفاظ على هامش الربح البالغ 78% في نشاط سلعي، ومع تحقيق أعلى هامش ربح في هذه الدورة، قد يكون التصحيح المستقبلي بنفس القدر من الحدة. لذلك، منحها تصنيف "بيع".
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحذير من نومورا: مخاطر الائتمان المتعلقة بالذكاء الاصطناعي حالياً تشبه بشكل مذهل فقاعة الإنترنت وأزمة ليمان، وكل شيء يعتمد على أسعار النفط
قامت نومورا ببناء إطار عمل "دورة الائتمان العشرية"، معتبرة أن التكنولوجيا الحالية للذكاء الاصطناعي واضطرابات الائتمان السيادي الفرنسي تشكل "الموجة الثانية من الصدمات"— وبحسب التاريخ، بعد نهاية هذه المرحلة بنحو 1-2 سنة، من المتوقع حدوث "الموجة الثالثة من الصدمات" التي تؤدي إلى الركود. المتغير الأساسي هو سعر النفط: إذا كان ارتفاع الأسعار ناجماً عن فرط الطلب، فإن الاحتياطي الفيدرالي الأمريكي سيقع في مأزق الركود التضخمي ولن يتمكن من خفض الفائدة، مما يصعب تجنب تفاقم الأزمة؛ أما إذا كان السبب الرئيسي جيوسياسي، فلا يزال هناك مجال مرن للسياسات.

خسارة 80.7 مليار دولار في نصف عام، وما يقرب من 750 مليار دولار تم الرهان بها على قوة الحوسبة، لماذا تم تحديد احتمال إفلاس Anthropic بنسبة 17% فقط؟
تشمل الحجج التي تدعم انخفاض احتمالية الإفلاس: نمو الإيرادات لا يزال مرتفعاً؛ لدى المستثمرين الاستراتيجيين مثل Google وAmazon دوافع قوية للحفاظ على تشغيل الشركة؛ سيوفر الاكتتاب العام مصدرًا جديدًا لتزويد رأس المال؛ بالإضافة إلى أن الجزء الأكبر من صافي الخسائر البالغ 80.7 مليار دولار عبارة عن بنود غير نقدية ولا تشكل ضغطًا نقديًا فوريًا.
 VIPاستراتيجية أسبوعية Tesla

أسعار العملات المشفرة
المزيد


