
نبض سوق BTC: الأسبوع 11

نظرة عامة
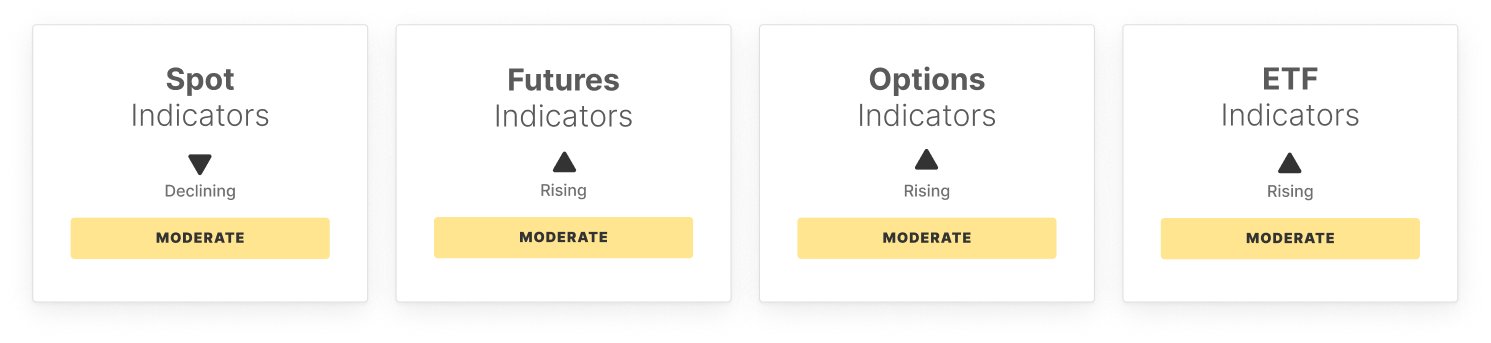
تراجعت Bitcoin من مستوى 74 ألف دولار، بينما أظهرت المؤشرات الداخلية علامات مبدئية على التحسن. تحسن الزخم بشكل طفيف، حيث ارتفع مؤشر القوة النسبية (RSI) من أدنى مستوياته الأخيرة، إلا أن حركة السعر لا تزال تفتقر إلى القوة اللازمة لتحول صاعد حاسم. لا تزال النشاطات الفورية منخفضة، مع انخفاض أحجام التداول مما يشير إلى مشاركة أضعف حتى مع بدء استقرار الأوضاع.
أما مراكز المشتقات فهي مختلطة. ارتفع الاهتمام المفتوح بالعقود الآجلة، مما يشير إلى زيادة طفيفة في الرافعة المالية، في حين أصبحت التمويلات على الجانب الطويل سلبية بشكل حاد، مما يعكس طلبًا أقوى على البيع. ارتفع مؤشر CVD للعقود الدائمة بشكل قوي، مما يوحي بعودة النشاط الشرائي في الأسواق ذات الرافعة المالية، رغم أن مستوى القناعة لا يزال محدودًا.
أسواق الخيارات أصبحت أقل دفاعية. تقلص فرق التقلب بشكل ملحوظ مع اقتراب التقلب الضمني من الظروف الفعلية، بينما انخفض انحياز 25 دلتا، مما يشير إلى تراجع الطلب على التحوط من الهبوط وتوازن أوضح في الآفاق قصيرة المدى.
لا تزال أنشطة صناديق ETF تمثل جانب القوة النسبي. تسارعت صافي التدفقات وارتفعت أحجام التداول، مشيرة إلى استمرار التفاعل من قبل التمويل التقليدي. مع ذلك، تراجع معدل MVRV لصناديق ETF بقوة إلى المنطقة السلبية، مما يدل على أن غالبية حاملي ETF الآن في حالة خسارة وأن ضغوط مراكزهم لا تزال مرتفعة.
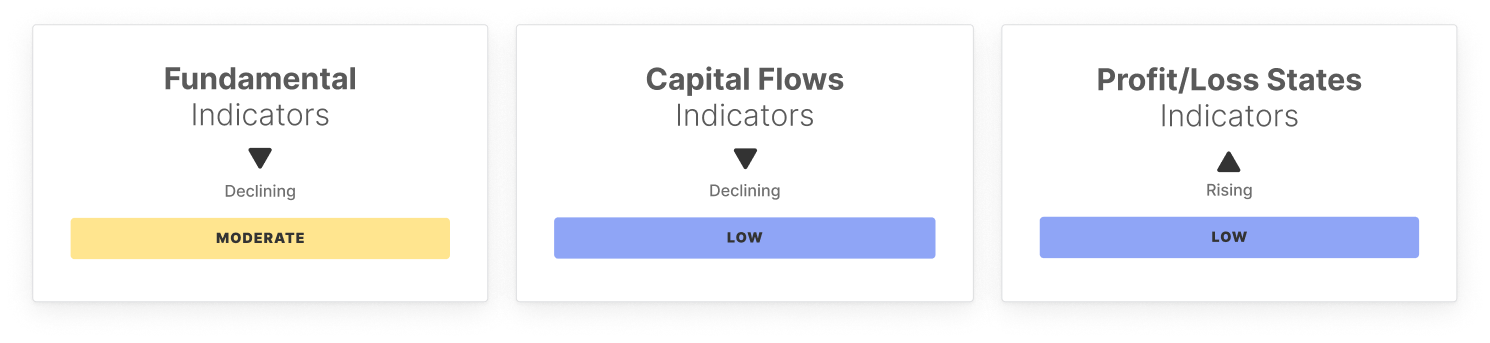
الإشارات على السلسلة مختلطة لكن ذات طابع بنّاء طفيف. تحسنت أحجام التحويلات، مما يدل على حركة رأسمالية أقوى، في حين بقي عدد العناوين النشطة وأحجام الرسوم منخفضة، وهو ما يتسق مع هدوء في نشاط الشبكة. لا يزال تغير القيمة المحققة سلبيًا، رغم أن التدفقات الخارجة بدأت تخف قليلاً، ما يشير إلى أن ضغوط رأس المال قد بدأت بالاستقرار.
لا تزال مؤشرات التمركز والربحية تعكس هيكلًا هشًا لكنه يتحسن. لا يزال معدل العرض طويل/قصير الأمد مرتفعًا، مما يدل على استمرار المشاركة قصيرة الأجل بشكل كبير، بينما يظل نصيب رؤوس الأموال الساخنة منخفضًا، في إشارة إلى محدودية المضاربات. في الوقت نفسه، تحسنت حصة العرض الرابح، ومؤشر NUPL، ونسبة الربح إلى الخسارة المحققة بشكل طفيف، مما يوحي بتراجع الضغوط في السوق.
بصورة عامة، هناك استقرار متزايد في الأوضاع مع تحسن الزخم والطلب على صناديق ETF ومقاييس الربحية تدريجيًا. ومع ذلك، تظل تدفقات رؤوس الأموال ضعيفة، والمضاربات محدودة، ولم يعد اليقين العام بشكل كامل بعد.
مؤشرات خارج السلسلة
مؤشرات على السلسلة
لا تفوت ذلك!
معلومات سوقية ذكية تصلك مباشرة إلى بريدك الإلكتروني.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
النماذج المفتوحة المصدر تسيطر على 72% من السوق خلال عام واحد: مورغان ستانلي يحذر بأن فوائد البرمجيات تتجه فقط نحو الشركات التي تتحكم في سير العمل المعقد
ارتفعت حصة نماذج الأوزان المفتوحة المصدر خلال عام من 22% إلى 72%. وذكرت مورغان ستانلي أن فوائد البرمجيات ليست متاحة للجميع، وأن القيمة ستتجه نحو الشركات التي لديها أعمق حواجز حماية وتسيطر على سير العمل المعقد.
تغير منطق التحوط بالذهب! مورغان ستانلي: قد لا يكون فعالاً عند انهيار سوق الأسهم، لكنه يمكن أن يواجه أزمة السندات الأمريكية
قالت مورجان ستانلي إن أسطورة الذهب كأداة للتحوط ضد سوق الأسهم قد انتهت. منذ عام 2020، لم يعد الذهب يوفر الحماية خلال موجات بيع الأسهم الشديدة بل أصبح يفاقم الخسائر؛ غير أنه أثناء البيع الحاد للسندات الأمريكية، أصبح يظهر قيمة التحوط بشكل أكبر، منتقلاً من أداة لتداول أسعار الفائدة إلى سلاح أساسي لمواجهة المخاطر المالية ومخاطر الائتمان السيادي. سجلت مشتريات البنوك المركزية للذهب رقماً قياسياً، وبلغت تدفقات ETF الصافية في موسم واحد أعلى مستوى في التاريخ، وأعيد تشكيل منطق سعر الذهب بواسطة الطلب الهيكلي. وتستهدف مورجان ستانلي سعراً يبلغ 5000 دولار للأوقية بحلول عام 2027.
أوقف بنك اليابان سياسته النقدية بشكل متشدد، والآن ينتظر السوق الإشارة القادمة من سياسة ديسمبر النقدية
نظرًا لأن البنك المركزي الياباني رفع أسعار الفائدة الشهر الماضي إلى أعلى مستوى خلال 31 عامًا، توقع جميع المستطلعين أن يبقي البنك على أسعار الفائدة دون تغيير. لكنهم جميعًا يتوقعون أيضًا أن يرفع البنك المركزي أسعار الفائدة في ديسمبر أو يناير.
أسعار العملات المشفرة
المزيد


