
لم ترتفع بل انخفضت! بعد الصراع في إيران، هل فقد الين الياباني صفته كملاذ آمن؟

في ظل صدمة جيوسياسية ناتجة عن الحرب في إيران، لم يقوَ الين كما هو متعارف عليه باعتباره "أصل ملاذ آمن"، بل ضعف، مع تغيّر تسعير المستثمرين لوظيفته كملاذ آمن.
منذ يوم الجمعة الماضي، تراجع الين أمام الدولار بحوالي 1%، ليبلغ سعر الصرف 157.5 ين مقابل الدولار الواحد. هذا الاتجاه يخالف النمط التقليدي حيث كان الين يرتفع أثناء التوترات الجيوسياسية بسبب تدفقات الشراء السريعة وتصفية صفقات الكاري تريد.
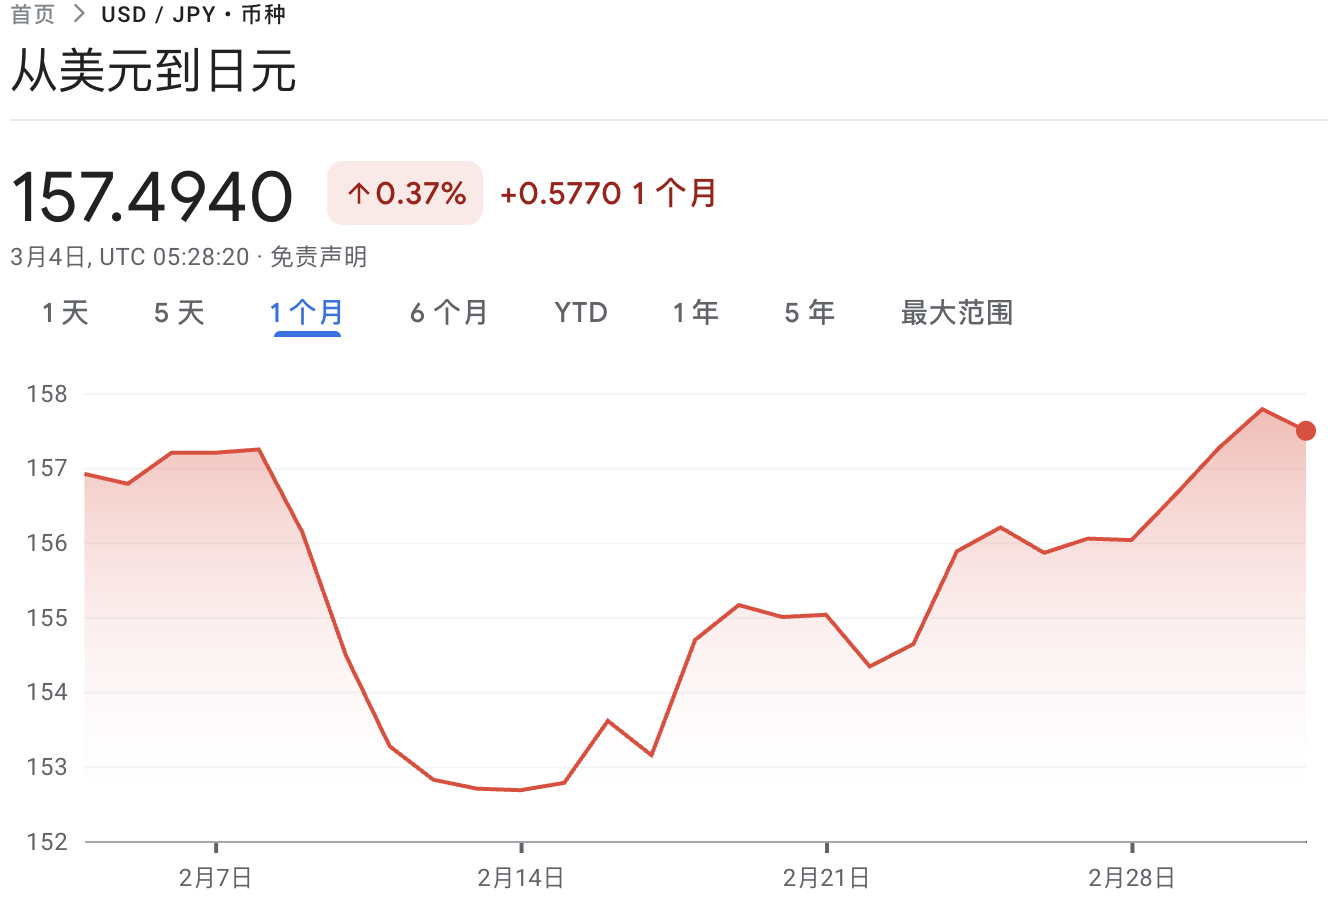
بعد الضعف الكبير للين يوم الثلاثاء، صرحت وزيرة المالية اليابانية Satsuki Katayama بأن الحكومة "تراقب تقلبات السوق بقدر كبير من الجدية" وستتخذ جميع التدابير اللازمة، بما في ذلك التدخل المباشر. ويرى المحللون أن هذا التصريح أعطى دعماً مؤقتاً للين، لكن الضغوط النزولية ما زالت قائمة.
رئيس البنك المركزي الياباني، Kazuo Ueda، قال الأربعاء إنه يراقب عن كثب تأثير سعر الصرف على الأسعار، وأن سعر الصرف حالياً من المرجح أن يؤثر على سلوك الشركات، كما أن الثقة في الحفاظ على صحة المالية الحكومية أمر بالغ الأهمية.
عزا عدد من الاستراتيجيين والاقتصاديين ضعف الين إلى عدم اليقين في السياسات المحلية وآفاق الفائدة في اليابان، وتراجع وظيفة التحوط بسبب تزايد التقلبات، وإعادة تسعير مسار التضخم والسياسة النقدية بعد أن رفعت الأزمة الإيرانية أسعار الطاقة.
تغير منطق الملاذ الآمن: الشركات لم تعد تعيد الأموال على نطاق واسع
قال Neil Newman، استراتيجي Astris Advisory في اليابان، صراحةً، "الين لم يعد أصلاً للملاذ الآمن". وأشار إلى أن أحد المنطق الرئيسي لارتفاع الين في الأزمات سابقاً هو مراهنة السوق على أن الشركات اليابانية ستقوم بإعادة أرباحها في الخارج سريعاً للداخل.
لكن هذا النمط من التصرف تغير. وذكر Neil Newman، "الشركات لم تقدم على ذلك منذ حوالي أربع سنوات"، بل على العكس، في ظل بيئة الاقتصاد الياباني الحالية "لا يوجد حافز لإرجاع الأموال"، وتتحمل الشركات بالفعل ضغط "الخروج للاستثمار" وما زالت تستثمر بشكل كبير في الخارج.
انقطاع حلقة "الأزمة - إعادة الأموال - ارتفاع الين" التقليدية، جعل استجابة الين أضعف للصدمات الجيوسياسية.
آفاق السياسات تُثقل: زيادة التقلبات تُضعف طلب التحوط
ضعف الين لم يحدث فقط بعد تفجر حرب إيران. ووفق التقارير، تراجع الين بنحو 5% خلال الأشهر الـ 12 الماضية، والعوامل الحاسمة التي تؤثر على السوق تشمل خطط الإنفاق التوسعية لرئيسة الوزراء Sanae Takaichi، ومقاومتها لمزيد من رفع البنك المركزي الياباني لسعر الفائدة.
يرى Tai Hui، كبير استراتيجيي السوق في منطقة آسيا والمحيط الهادئ لدى JPMorgan، أن التقلبات الكبيرة أثرت بشكل ملحوظ على جاذبية الين كعملة للتحوط.
عند تقييم المستثمرين للوضع مع إيران، فإنه يتم الأخذ بعين الاعتبار "كيفية التحوط من المخاطر بدون إدخال مخاطر مفاجئة". ومن وجهة نظره، اليابان الآن عند "مفترق سياسات" مع وجود حكومة جديدة، ما يجعل حسابات التحوط بالين ضد المخاطر الجيوسياسية "غير واضحة المعالم".
الصراع الإيراني يضخم مخاطر الطاقة والتضخم ويعمق توقعات "تأجيل رفع الفائدة"
الحرب الإيرانية ضخمت هشاشة اليابان الاقتصادية عبر قناة الطاقة. وأشارت التقارير إلى أن اعتماد اليابان الكبير على استيراد النفط والغاز الطبيعي يعني أن ارتفاع أسعار الطاقة سيزيد من مخاطر ارتفاع التضخم.
قال Takahide Kiuchi، اقتصادي في معهد نومورا للأبحاث الشاملة، إن ارتفاع أسعار السلع الأساسية سيجعل البنك المركزي الياباني "أكثر حذراً" في رفع الفائدة. وأضاف أن تصاعد التوقعات بتأجيل رفع الفائدة قد يضغط أكثر على الين.
بالإضافة إلى ذلك، ذكر التقرير أن اليابان، كجزء من اتفاقية التجارة التي أبرمت مع إدارة ترامب، التزمت باستثمار 550 مليار دولار في الولايات المتحدة خلال السنوات الثلاث المقبلة مقابل خفض الرسوم الجمركية، وهذا الترتيب قد يؤثر أيضاً على تحركات الين مستقبلاً.
توقعات التدخل وصفقات الكاري تريد لم تنعكس: النفور من المخاطر لا يزال غير متطرف
على الرغم من تصاعد توقعات التدخل الرسمي، لم يشهد السوق نمط "تصفية سريعة لصفقات الكاري تريد – ارتفاع حاد في الين" الذي كان يحدث في الماضي.
وقالت Naomi Fink، كبيرة الاستراتيجيين العالميين لدى Amova Asset Management، إن غياب تصحيح واضح في صفقات الكاري تريد يدل على أن "نفور المخاطر ليس متطرفاً"، فرَدّ فعل السوق تجاه خطورة الأوضاع ليس واضحاً كما هو الحال في أسواق الشحن (مؤشر البلطيق) أو التأمين على مخاطر الحروب.
وفيما يخص سوق الصرف، قال Koichi Sugisaki، استراتيجي الاقتصاد الكلي لدى Morgan Stanley MUFG للأوراق المالية في اليابان، إن الحكومة أصبحت "أكثر صراحةً" بشأن احتمالية التدخل، وإذا اقترب الين من مستوى 160 مقابل الدولار، فإن المزاج الحذر في السوق سيرتفع بشكل ملحوظ.
بالنسبة للمستثمرين، هذا يعني أن الين قد يتأرجح في الأجل القصير بين "ضغوط أساسية للنزول" و"عتبة التدخل اللفظي للسياسات"، حيث تتم إعادة معايرة تسعيره كعملة ملاذ آمن.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أصبح رفع سعر الفائدة من قبل الاحتياطي الفيدرالي يوم الخميس شبه إجماع، لماذا ترفض Standard Chartered "الاستسلام؟"
يعتقد Standard Chartered أن الضغوط التضخمية الأساسية قد تكون مُبالغ في تقديرها، وأن رفع أسعار الفائدة لا يزال "خيارًا سياسيًا خاطئًا": حيث أن الرسوم الجمركية تضيف حوالي 0.7 نقطة مئوية إلى مؤشر PCE، لكن من المتوقع أن يتلاشى هذا التأثير؛ كما أن مؤشر CPI فائق النواة قد عاد إلى النطاق الطبيعي، وضغوط جانب الاستهلاك محدودة. في يوليو، دعم ثلاثة فقط من أعضاء اللجنة رفع الفائدة، والبيانات الحالية غير كافية لدفع المزيد من الأعضاء لتغيير موقفهم. النهج الأكثر عقلانية هو الانتظار حتى تخف آثار الصدمات الجمركية وتُصحح البيانات قبل تحديد اتجاه التضخم.
عندما تجاوز عائد السندات الأمريكية لمدة 10 سنوات حاجز 5٪، انخفض عائد السندات اليابانية أيضًا عن 3٪، مما أدى إلى تصاعد الضغوط في أسواق السندات العالمية!
أطلقت أسواق السندات العالمية إنذار الخطر، حيث تجاوزت عوائد سندات الخزانة الأمريكية نسبة 5% وبلغت أعلى مستوى لها منذ عام 2007، وسندات الخزانة اليابانية تصل إلى أعلى مستوى لها في ثلاثين عامًا. أدى ارتفاع أسعار النفط والتضخم المرتفع والديون الضخمة إلى زيادة الضغوط وانفجار موجة البيع. تحذر المؤسسات المالية: نسبة 5% ليست النهاية، ونسبة 6% أصبحت في الأفق! مع قرارات البنوك المركزية الأمريكية واليابانية المرتقبة هذا الأسبوع، قد تكون العاصفة الأكبر للأصول قد بدأت للتو.
تباطؤ تداولات الذكاء الاصطناعي! تحذير من Goldman Sachs بأن تداول الزخم يشهد أكبر تباين منذ خمس سنوات وتحويل الأموال من الرقائق إلى البرمجيات
حذرت جولدمان ساكس بأن التداول عبر الذكاء الاصطناعي يواجه اختبارًا هيكليًا، إذ وصلت الفجوة بين أداء الزخم لمدة 3 أشهر و12 شهرًا إلى أعلى مستوى لها خلال خمس سنوات، وتراجع مؤشر الذكاء الاصطناعي بنسبة تقارب 45% عن أعلى نقطة له. في الوقت نفسه، تنتقل الأموال من قطاع أشباه الموصلات إلى قطاع البرمجيات، مما يدفع عامل الزخم إلى تسارع في التباين. وترى جولدمان ساكس أنه إذا استمر هذا التوجه، فقد يضعف الارتباط طويل الأمد بين الذكاء الاصطناعي والزخم تدريجيًا.
مورغان ستانلي يعلن أن الذكاء الاصطناعي المادي والفضاء سيصبحان "القوة الجديدة" للاقتصاد! زيادة الحصة في SpaceX (SPCX.US) والهدف السعري 300 دولار
أصدرت Morgan Stanley تقريرًا بحثيًا حول الذكاء الاصطناعي المادي والفضاء وSpaceX (SPCX.US)، معتبرةً أن الروبوتات وصناعة الفضاء ستعيد تشكيل الهيكل الاقتصادي العالمي، وأن تأثيرها يمكن مقارنته بالكهرباء في الاقتصاد الحديث.

أسعار العملات المشفرة
المزيد


