أسعار الذهب تتحرك بشكل أفقي: قوة الدولار تعوّض تأثير تراجع توقعات رفع أسعار الفائدة من الاحتياطي الفيدرالي
موقع هويتونغ 6 أكتوبر—— أسعار الذهب تحافظ على حركة أفقية، حيث يحد الدولار القوي وعوائد سندات الخزانة الأمريكية المرتفعة من مساحة صعود الذهب. المخاطر المستمرة للتضخم تجعل ميل السياسة العامة للاحتياطي الفيدرالي لا يزال يميل إلى المزيد من تشديد السياسات النقدية. يحتاج المضاربون على الصعود إلى استعادة مستوى 4200 دولار ليتمكنوا من استعادة الزخم الصعودي قصير الأجل.
يوم الاثنين (5 أكتوبر)، افتقر الذهب الفوري إلى دوافع اتجاهية واضحة. الدولار القوي والعوائد المرتفعة على السندات الأمريكية يضغطان على ارتفاع أسعار الذهب، بينما خفوت توقعات رفع الفائدة من قبل الاحتياطي الفيدرالي يوفر دعماً هبوطياً لسعر الذهب. الذهب الفوري تم تداوله خلال اليوم عند 4128.02 دولار، بانخفاض بنسبة 0.30%.
أحدث بيانات استطلاع الأعمال الأمريكي لم تقدم إشارة اتجاهية جديدة للذهب. تم تعديل مؤشر مديري المشتريات للخدمات الأمريكية S&P Global لشهر سبتمبر من القراءة الأولية 58.7 إلى 58.8، فيما بقي المؤشر المركب دون تغيير عند 58.4. وعلى النقيض، انخفض مؤشر مديري المشتريات لقطاع الخدمات الصادر عن معهد إدارة التوريدات الأمريكية (ISM) من 55.4 إلى 54.9، وهو أقل قليلاً من التوقعات البالغة 55.0.
قبل نشر هذه البيانات، جاءت تقارير التوظيف الصادرة يوم الجمعة الماضية دون التوقعات: أضاف سوق العمل الأمريكي غير الزراعي في سبتمبر 29 ألف وظيفة فقط، وهو أقل بكثير من التوقعات البالغة 90 ألف وظيفة؛ كما تم خفض بيانات التوظيف للشهرين السابقين بمجموع 60 ألف وظيفة، وارتفع معدل البطالة قليلاً ليصل إلى 4.2%، وتباطأ نمو الأجور السنوي إلى 3.0%.
في السابق، جاءت بيانات التضخم لمؤشر نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس أيضاً دون التوقعات، كما تم تعديل البيانات السابقة بالخفض. ضعف كل من سوق العمل والتضخم أضعف من توقعات الأسواق لقيام الاحتياطي الفيدرالي برفع الفائدة مجدداً في اجتماع 27-28 أكتوبر.
وفقاً لأداة CME FedWatch، فإن المتداولين يحددون احتمال رفع الفائدة في أكتوبر بحوالي 20% فقط، بينما اقترب هذا الاحتمال من 70% الأسبوع الماضي. ومع ذلك، وبسبب قلق صناع السياسات من بقاء التضخم أعلى من الهدف البالغ 2%، بالإضافة إلى استمرار الأوضاع في الشرق الأوسط التي تدفع بمخاطر تضخم الطاقة، فلا تزال التوقعات العامة للسياسة النقدية تميل نحو المزيد من التشديد. وهذا يحد من مساحة صعود الذهب، كما يدعم الدولار وعوائد سندات الخزانة الأمريكية.
قال الاقتصاديون لدى Deutsche Bank: "رغم الأداء الضعيف للبيانات غير الزراعية، إلا أن سوق العمل ككل لا يزال يتمتع بالمرونة، وتؤكد بيانات ADP وطلبات إعانة البطالة الأولية هذا. بناءً على ذلك، ما زلنا نتوقع أن يقوم الاحتياطي الفيدرالي برفع الفائدة مرتين إضافيتين في الربعين القادمين، بمقدار 25 نقطة أساس في كل مرة." وأضاف الاقتصاديون، "بعد نشر البيانات غير الزراعية، واصل مسؤولو الاحتياطي الفيدرالي الخطاب نفسه الذي ألمحت إليه خارطة النقاط لشهر سبتمبر وهو وتيرة رفع الفائدة ربع سنوياً. وحتى مع نتائج التوظيف المخيبة، فإنه لم يتغير تقييمنا لطريق سياسة الاحتياطي الفيدرالي بشكل واضح."
تفاقم المشاكل السياسية والمالية الداخلية في فرنسا أدى إلى ضعف ملحوظ في اليورو، ما وفر للدولار الأمريكي دعماً إضافياً. ارتفع مؤشر الدولار إلى أعلى مستوى له خلال اليوم عند 102.53 (وهو الأعلى منذ أبريل 2025)، ثم تراجع إلى حدود 102.20.
في الوقت نفسه، حافظ العائد القياسي لسندات الخزانة الأمريكية لأجل 10 سنوات قرب 5.30%، بعد أن وصل الأسبوع الماضي إلى 5.34%، وهو أعلى مستوى منذ عام 2002. قوة الدولار تجعل الذهب أكثر تكلفة للمشترين الأجانب؛ فيما تزيد العوائد المرتفعة تكلفة الفرصة البديلة لحيازة الذهب الخالي من العائد.
بالنسبة للآفاق المستقبلية، سيركز السوق على محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) لشهر سبتمبر يوم الأربعاء، وبيانات طلبات إعانة البطالة الأولية يوم الخميس؛ فيما سيصدر يوم الجمعة مؤشر ثقة المستهلك والتوقعات التضخمية لجامعة ميشيغان.
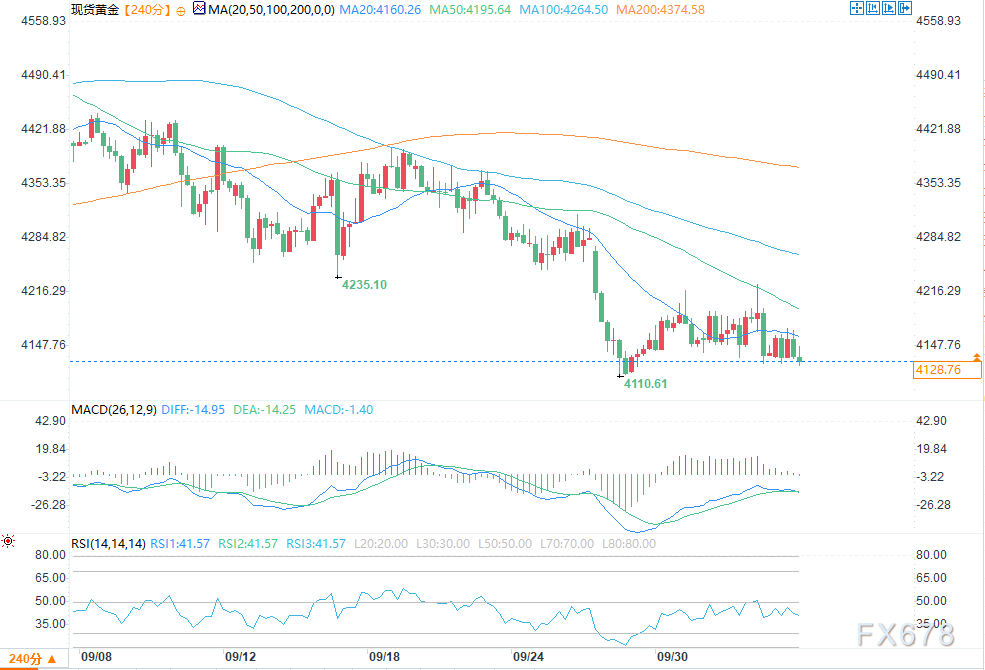
(الرسم البياني للذهب الفوري لأربع ساعات المصدر: يي هويتونغ)
على مستوى الأربع ساعات للذهب الفوري، يتحرك السعر أسفل جميع متوسطات الحركة الرئيسية ويدخل في حركة أفقية، مع ميل عام للسوق نحو الهبوط على المدى القصير. يجد المضاربون على الصعود صعوبة في تثبيت السعر حول منطقة 4160 باعتبارها حاجزاً نفسياً وتقنياً، وهي قريبة جداً من متوسط الحركة 50 فترة (4195.64) على الرسم البياني، مما يشكل أول مقاومة قوية على المدى القصير.
إذا تمكن سعر الذهب من اختراق منطقة الحركة الحالية بشكل فعال والثبات فوق متوسط الحركة 50 فترة، فالهدف الأول هو متوسط الحركة 100 فترة عند 4264.50؛ والمقاومة الأعلى عند متوسط الحركة 200 فترة عند 4374.58. فقط عند نجاح السعر في الاستقرار فوق متوسطات الحركة لـ100 و200 فترة يمكن تأكيد توقعات التعافي الصاعد الحالية بشكل فعال.
مؤشر القوة النسبية RSI(14) يقرأ حالياً 41.57، ويتحرك ضمن نطاق 40-50 دون الوصول إلى 46، ما يعكس أن زخم السوق يميل للحياد مع ضعف نسبي، وقدرة المضاربين على الصعود تبدو محدودة؛ أما مؤشر MACD، فيسجل DIFF=-14.95، وDEA=-14.25، وقيمة العمود -1.40، وهو عموماً أدنى من خط الصفر، وليس أعلى منه، مما يشير إلى أنه رغم محاولات تعافٍ طفيفة، لا يزال الدببة يسيطرون على المشهد، وقوة التعافي تبقى محدودة.
على جانب الهبوط، يمثل القاع السابق 4110.61 أول دعم رئيسي، يليه الحاجز النفسي الهام عند 4100 دولار. وإذا كسرت الشمعة هذه المنطقة الداعمة بشكل فعال (4110-4100)، فقد يحفز ذلك المزيد من عمليات البيع، وسيتزايد الضغط النزولي، مع إمكانية استهداف منطقة الدعم 4000-3950 دولار في المرحلة التالية.





