عندما تستحوذ سوق السندات على رواية النفط: تزامن ارتفاع عوائد السندات الأمريكية لأجل 10 سنوات مع خام WTI إلى أعلى مستوى خلال 35 عامًا
في ظل حرب مستمرة منذ سبعة أشهر وتهديدات متكررة لأهم ممرات النفط في العالم، يطلق سوق خيارات النفط الخام إشارة غير اعتيادية - فقد أصبح منطق التسعير لديه لا يتركز حول صدمات الإمداد بل يرتكز على معاناة سوق السندات.
وفقاً لأحدث تقرير من المحللة Isabel Blaze من فريق التداولات الكبرى للسلع لدى Goldman Sachs FICC والأسهم، يظهر في سوق خيارات خام برنت "اختلال بارز": فقد ارتفع ميل خيارات البيع بشكل كبير، بينما انخفض ميل خيارات الشراء دون مستوى ما قبل الحرب، ما أظهر انحرافاً حاداً بين سعري الجناحين.
وفي الوقت نفسه، أشار متداول آخر من Goldman Sachs إلى أن الترابط بين WTI crude oil وعائد سندات الخزانة الأمريكية لأجل 10 سنوات قد وصل إلى أعلى مستوى له خلال 35 عامًا، في حين تراجع ترابط الأسهم مع العوائد إلى أكثر المستويات سلبية منذ عام 1960. هذا النمط من الترابط يعيد تشكيل الإطار المفاهيمي لفهم اتجاهات أسعار النفط.
المعنى السوقي المباشر لهذا التحول الهيكلي يكمن في أن: المخاطر الصعودية للنفط تكاد لا يوجد من يغطيها الآن، في حين أن انكشاف المحافظ الاستثمارية على تقلبات أسعار الفائدة يتم تمريره ضمنيًا من خلال مراكز النفط. إذا ما صعّدت الأوضاع الجيوسياسية مجددًا، فإن أسعار النفط وسوق السندات سيشكلان معًا صدمة مزدوجة، في ظل وجود عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند مستوى مرتفع يبلغ 5.32%، وعودة مؤشر MOVE إلى مستوى بداية اندلاع الحرب.
كان يفترض شراء الجناحين معاً لكن طرفاً واحداً فقط يلقى الطلب
من ناحية السوق الفعلي، فقد تم تخفيف شح الإمدادات بشكل ملحوظ منذ ذروة أوائل سبتمبر. ووفقاً لتقرير Goldman Sachs، يمر الآن المزيد من ناقلات النفط عبر مضيق هرمز، وعادت خطوط الأنابيب من الشرق إلى الغرب إلى طاقتها قبل الهجمات، كما عادت تدفقات الصادرات من ينبع للعمل من جديد، والسوق يدخل في فترة انخفاض موسمي للطلب. كل هذه العوامل كان يفترض أن تقود الأسعار للانخفاض وتخلق توازناً في منحنى تقلبات الأسعار بين الاتجاهين.
غير أن مشهد سوق الخيارات يعكس صورة مغايرة. تظهر بيانات Goldman Sachs أن ميل خيارات البيع على خام برنت قد عاد لذروة الصيف، بينما انزلق مؤشر مخاطر انعكاس 25-دلتا ليقترب من الصفر (حتى 29 سبتمبر كان 0.012)، أي قريب جداً من فترة الهدوء ما قبل الحرب في خريف 2025. بمعنى آخر، هناك علاوة حرب في خيارات الأسعار الموازية، بينما عاد تسعير خيارات الصعود إلى مستويات ما قبل الحرب - مما يظهر تناقضاً واضحاً بين الجانبين.
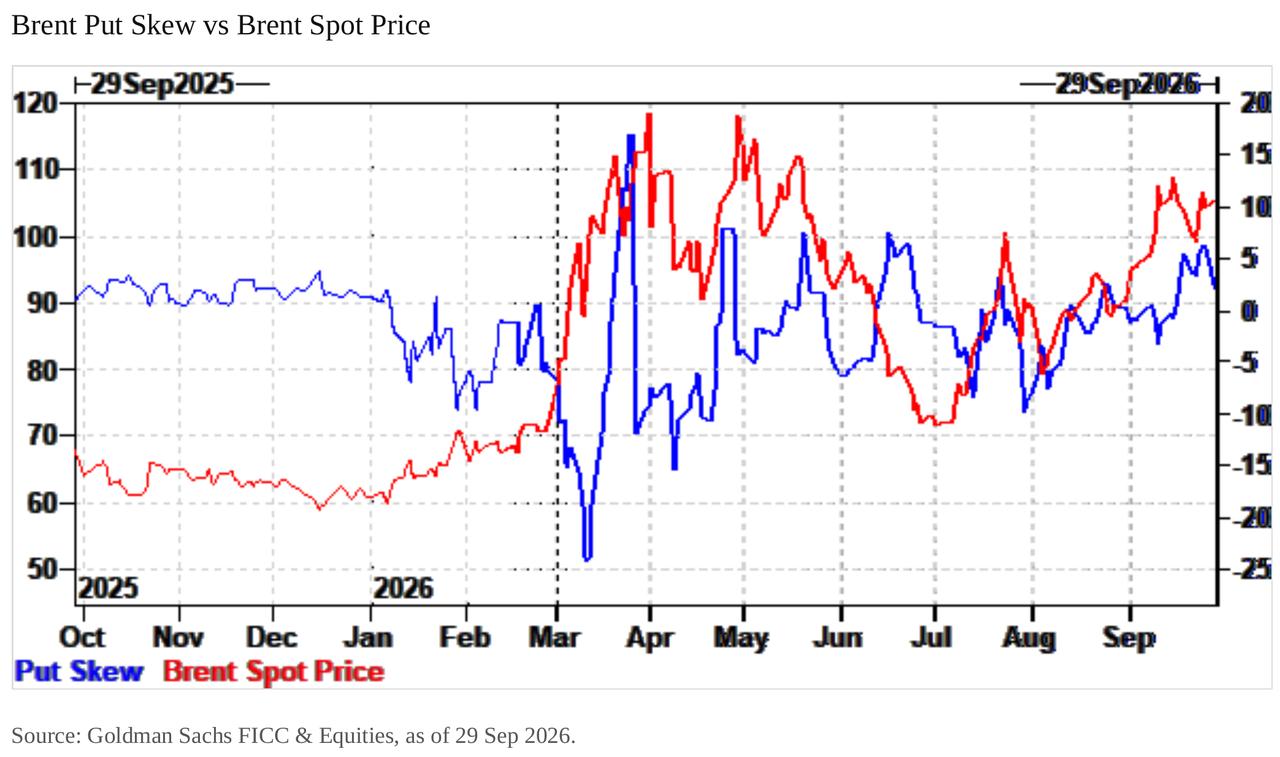
الدافع لم يأت من الجزيئات بل من سوق السندات
المستثمرون الماليون يقبلون على اكتساب انكشاف اتجاهي في النفط، لكن الدافع ليس المخاوف من صدمات الإمداد بل الخسائر الناتجة عن تقلبات أسعار الفائدة في المحافظ الاستثمارية.
وجاء في تقرير Goldman Sachs: "رؤيتنا أن تيار الأموال الجديدة هذا هو نتاج المعاناة التي تسببت بها تقلبات أسعار الفائدة على المحافظ. كثير من المحافظ الاستثمارية الماكروية يتم بناؤها لتتفوق أثناء هدوء الأزمات، لكن إذا قفز سعر النفط إلى 130 دولاراً ستتكبد خسائر كبيرة، أي أن هناك رهاناَ على بيع النفط عند سيناريو الذيل. تقلبات أسعار الفائدة الأخيرة أدت إلى نقل هذه المعاناة نحو شراء النفط الاتجاهي، سواء عبر تغطية البيع أو الحصول على حماية إضافية، لذا باتت حركة الأسعار مرتبطة أكثر بالعوائد."
هذا المنطق يمكن تبسيطه إلى: الحسابات الماكروية النمطية تحتفظ بمراكز شراء في السندات، وتراهن على الاستقرار، لكنها تراهن ضمنياً ضد المخاطر الطرفية لسعر نفط عند 130 دولاراً. عندما ترتفع العوائد بشكل حاد، تأتي أوامر وقف الخسارة عبر شراء النفط. تظهر رسومات Goldman Sachs أنه منذ يوليو، تحرك خام برنت مع عوائد السندات الأمريكية لعشر سنوات تقريباً بشكل متزامن.
وقد دفعت "صدمة أسعار الفائدة المصغرة" يوم 23 سبتمبر هذه الحلقة إلى أقصى حدودها. ووفقاً لتقرير محللي استراتيجيات الائتمان لدى Bank of America، قفز في ذلك اليوم عائد سندات الخزانة الأمريكية لخمس سنوات بـ17 نقطة أساس، أكبر ارتفاع يومي منذ عامين، فيما ارتفع خام برنت بـ4% في الفترة ذاتها. هذا كان بعد أسبوع فقط من إعلان رئيس بنك الاحتياطي الفدرالي Warsh عن أول رفع للفائدة منذ يوليو 2023، ليستقر العائد باليوم التالي عند مستوى مرتفع لعقود.
ظهور فجوة في الارتباط، لكن المراكز الماكروية لم تغادر بعد
الجدير بالذكر أنه منذ 18 سبتمبر، هبط WTI crude oil من حوالي 100 دولار إلى 90.80 دولار، أي انخفاض يقارب 9%، بينما ارتفع عائد سندات الخزانة لعشر سنوات من حوالي 5.00% إلى 5.32%، ما كسر التزامن المستمر منذ أواخر أغسطس.
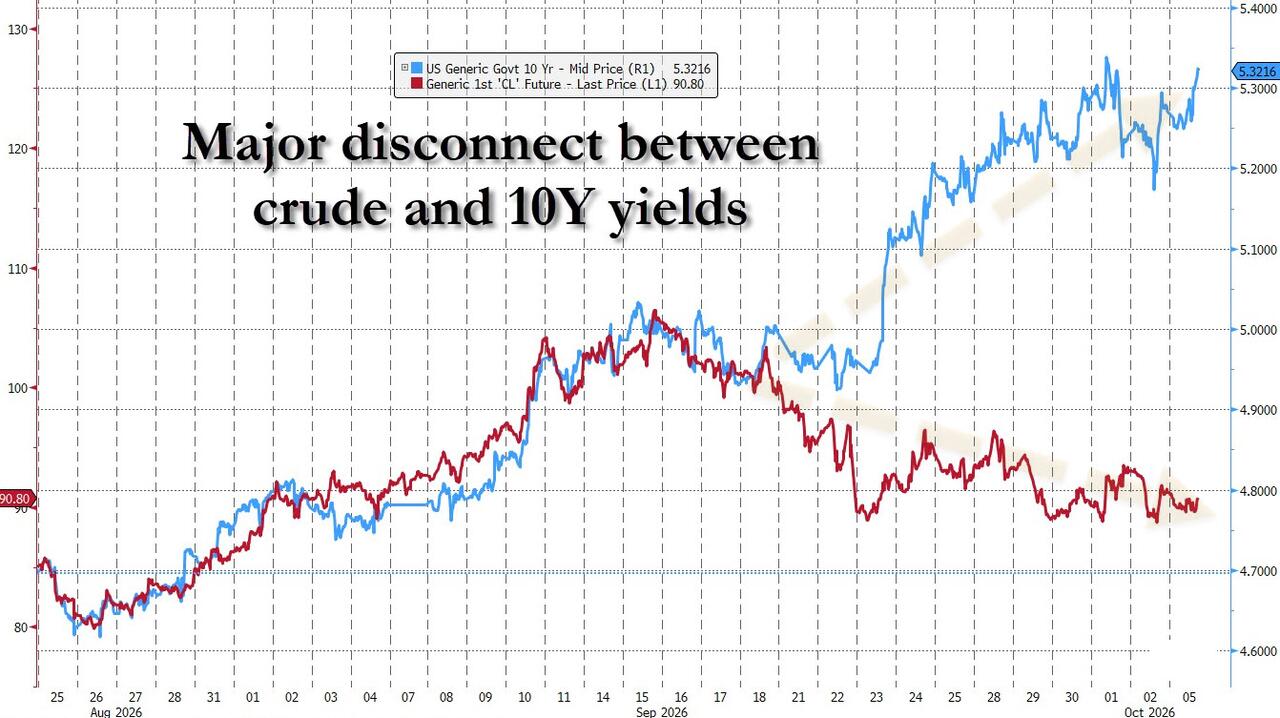
هذا الانفصال الظاهري يبدو أنه يزعزع استنتاج Goldman Sachs، لكنه فعلياً ليس كذلك. تلاحظ Goldman Sachs أن التزامن في الفترة من أغسطس إلى منتصف سبتمبر هو ما أسس لصياغة حسابات الارتباط القياسية، وأن المحافظ الماكروية التي اشترت النفط لتغطية ألم أسعار الفائدة ما زالت تحتفظ بمراكزها. أما ما تغير فهو أنه لم يعد هناك حاجة لحصول النفط على دعم حتى يتحرك العائدات نحو مزيد من الارتفاع.
كما لاحظ فريق أسعار الفائدة في Bank of America بقيادة Mark Cabana الفجوة نفسها في تقريرهم "النشرة الأسبوعية لأسعار الفائدة العالمية"، حيث أشاروا إلى أن "ارتباط تقلبات العوائد مع أسعار السلع بدأ في الضعف مع بروز تأثيرات سوق أوسع نطاقاً"، وذكروا اتساع فروق عوائد السندات الفرنسية والأوروبية الأمريكية مرتفعة العائد. بمعنى آخر، سوق السندات تحول من كونه "دوراً ثانوياً" بالنسبة للنفط إلى بطل رئيسي.
المتداولون يبيعون خيارات البيع، التقلبات في سبات
التشوه الثالث نابع من هيكل السوق نفسه. تشير Goldman Sachs إلى أنه رغم الحفاظ على أسعار النفط الموازية عند مستويات مرتفعة بقي تقلب السوق الضمني بطيئاً، وانخفض الميل بشكل كبير.
وجاء في التقرير: "خيارات البيع أصبحت أغلى، بينما خيارات الشراء أرخص، وكلاهما الآن دون مستويات ما قبل الحرب. لا وجود حقيقي لطلب على تقلبات الصعود. التدفق الوحيد واضح هو شراء غير اعتيادي الحجم لخيارات البيع، مما يجعل المتداولين يبيعون خيارات البيع هيكلياً، مقابل عمليات شراء اتجاهية ماكروية تبدو مركزة. هذا الميل البنيوي لبيع خيارات البيع يخلق تأثير فانا سلبي - عندما يرتفع السوق تقل مراكز البيع لدى المتداولين وينخفض التقلب الضمني؛ وعندما يهبط السوق يزداد البيع ويزداد التقلب الضمني. النتيجة الصافية، رغم استمرار الأزمات الجيوسياسية، أن السوق عاد إلى آلية ارتبطت فيها تقلبات الأسعار بالأسعار الفورية سلبياً."
وبعبارة أبسط، أسلوب التداول في سوق النفط حالياً أصبح مماثلاً لـ S&P 500: عند انخفاض الأسعار يرتفع التقلب، وعند صعود الأسعار يتم كبح التقلب. وهذا يتعارض تماماً مع سلوكيات الأسواق في حالات الصدمات من ناحية الإمداد. تشير بيانات Goldman Sachs إلى أن التقلب الضمني عند الأسعار الموازية لا يزال عند نطاق مرتفع فوق 50، أي نحو ثلث مستواه في منتصف مارس البالغ 150 تقريباً، بينما لا يبتعد سعر برنت عن ذروة الربيع كثيراً.
تقلبات النفط تحولت إلى "VIX النائم" الجديد
حكم المتداول الثاني من Goldman Sachs الأساسي هو: تقلبات النفط تلعب دور "VIX النائم" الجديد، بينما ينفجر مؤشر MOVE، ما يجعل الاتجاه الصاعد للنفط بمثابة مخاطرة طرفية لا يوجد لها تسعير.
وحسب بيانات Bank of America، ارتفع مؤشر MOVE في سبتمبر إلى 100، وهو الأعلى منذ اندلاع حرب إيران في مارس، وقفز تقلب أسعار الفائدة الضمني لـ1 شهر × 10 سنوات إلى أعلى مستوى له منذ مارس بعد الصدمة في 23 سبتمبر.
وهذا يكتسب أهمية بالغة لسوق النفط: إذا كانت الحسابات الماكروية كما يقول Goldman Sachs تبيع هيكلياً المخاطر الطرفية لسعر نفط عند 130 دولار ويكون محرّك المعاناة هو أسعار الفائدة لا ناقلات النفط، فعند أي تصعيد جديد في الأوضاع، سيلحق بالسوق صدمة مزدوجة - تأثير مباشر من أسعار النفط، يضاف إليه تسييل السندات الناتج عنه. وحتى الآن، لا أحد يدفع مقابل هكذا حماية.





