
康寧(GLW)Q3財報前瞻:AI光通信高增長能否延續與Springboard加速驗證
 2026/10/26 06:08
1. 投資重點速覽
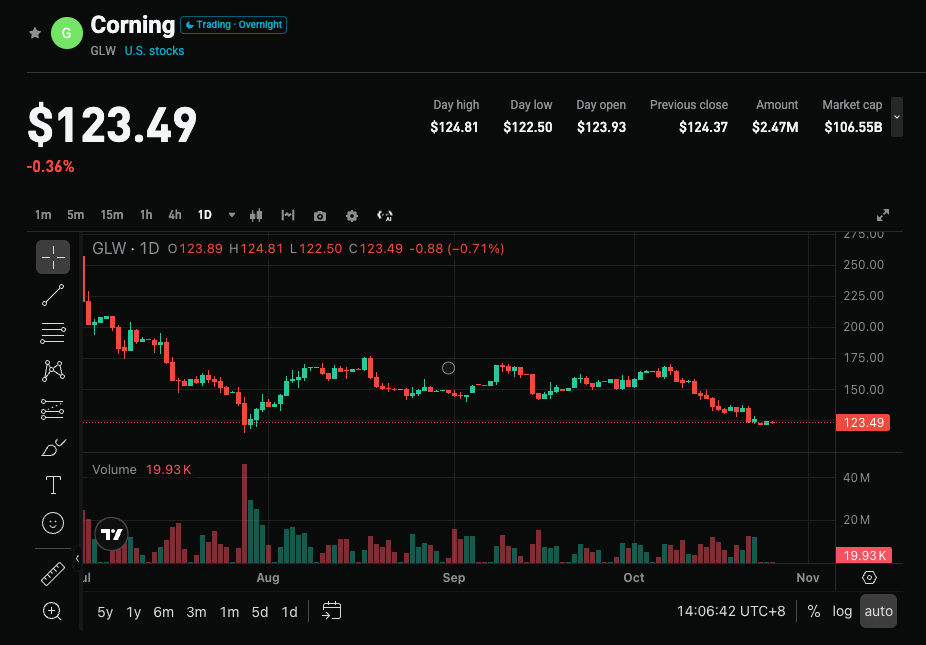
康寧(GLW.US)將於2026年10月27日美股盤前公佈2026年第三季度業績。華爾街共識預期營收約50億美元(約+17%至+22% YoY),核心EPS約0.88美元(約+31% YoY)。公司自身指引為營收49億-50億美元(約+16% YoY)、核心EPS 0.85-0.89美元(約+28% YoY),市場預期已接近指引上限,whisper數約0.89美元。本次財報核心關注AI光通信業務高增長能否延續、Enterprise Networks及Gen AI相關出貨轉化,以及Springboard長期目標(2026年底200億美元年化營收運行率)是否按計劃甚至提前推進。股價自6月高點大幅回調後,市場對估值與增長持續性高度敏感。
2. 四大關注焦點
焦點1:光通信與Enterprise Networks高增長能否維持
光通信是核心增長引擎。Q2該業務營收達20.7億美元(+32% YoY),淨利同比大增77%,利潤率創紀錄達21%。其中Enterprise Networks增長65%,Gen AI相關營收近乎翻倍。市場將重點驗證Q3企業網絡增速能否維持高位、AI數據中心訂單是否轉化為實際出貨,以及與Amazon、NVIDIA、Meta等超大規模客戶的長期協議落地進度。若增速回落,可能引發對AI光周期持續性的質疑。
焦點2:Springboard計劃進度與年化運行率驗證
公司此前上調Springboard目標,計劃2026年底實現200億美元年化營收運行率,2028年300億美元、2030年400億美元,並進入加速增長階段。管理層曾暗示有望提前一個季度達成200億目標。財報將觀察Q3營收是否接近或突破指引上限,以及對後續運行率與新光子業務(Photonics)進展的表述,直接關係到長期敘事能否維持。
焦點3:利潤率擴張與其他業務邊際改善
Q2核心營業利潤率提升至20.9%,毛利率39.6%,自由現金流強勁。Q3市場關注光通信利潤率能否守住或進一步提升,太陽能業務在維護停產後是否恢復盈利,以及Carrier業務(上季僅增1%)是否回暖。同時需警惕特種玻璃受內存漲價影響(手機出貨預期下滑中雙位數)帶來的拖累。
焦點4:估值消化與股價大幅回調後的重估空間
股價自6月峰值(約270美元)已大幅回落至120-130美元區間,估值有所消化,但仍對增長質量敏感。近期市場情緒從略偏謹慎轉向略積極,但歷史顯示公司連續超預期後股價常現獲利了結。管理層對下半年及長期目標的措辭,將成為情緒關鍵拐點。
3. 風險與機會並存
上行催化劑:
- 光通信與Enterprise增速維持高位(企業網絡接近或超過60%),AI出貨明顯加速。
- 總營收與EPS觸及或超過指引上限,並確認Springboard 200億運行率按計劃或提前達成。
- 光通信利潤率守住紀錄水平,太陽能業務恢復盈利,自由現金流保持強勁。
下行風險:
- 僅符合指引中值或略低,Enterprise增速放緩,引發AI光周期見頂擔憂。
- Carrier業務持續疲軟、特種玻璃受手機需求拖累,或資本開支上升擠壓現金流。
- 管理層對後續指引謹慎,疊加高估值壓力,可能引發進一步回調。
4. 交易策略建議
多頭邏輯: 若光通信與總營收明顯超共識、利潤率維持擴張,並確認Springboard進度積極,可能強化AI基礎設施核心供應商敘事,支撐估值修復。
空頭風險: 數據僅符合預期或增速放緩、指引偏謹慎,可能觸發獲利了結,尤其在科技股高波動環境下。
關鍵數據:
- 總營收及同比增速
- 光通信與Enterprise Networks增速及利潤率
- Springboard年化運行率進度與下季度展望
- 核心營業利潤率與自由現金流
操作建議: 業績超預期且長期目標確認積極時,可關注回調後的布局機會;若數據平淡或增長放緩跡象明顯,注意短期波動風險,避免追高。倉位與止損需結合個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不作為投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
圖表-Anthropic的首次公開募股:深入剖析這家AI領軍企業的快速增長與不斷攀升的成本
更新版 5-EQT將以130億美元收購Range Resources,打造美國頂級天然氣生產商
Anthropic招股書深讀:收入十四倍跳升後,算力與客戶擴張哪一筆帳更硬
加密貨幣價格
更多


