
Meta 2026年Q3財報:營收超預期增長26%至646億美元,Muse AI突破千萬用戶點燃AI增長新敘事!
 2026/10/22 04:58
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪? 點選連結一圖看完 22 個交易方向→
核心觀點:
Meta第三季度營收達646億美元,年增26%,超出市場預期,主要受廣告業務強勁推動。受約99億美元法律訴訟費用及AI基礎建設大幅投入影響,營運利潤率降至20%,自由現金流轉為負值。新推出的個人AI代理Muse於美國和加拿大迅速突破千萬用戶,購物場景表現突出,管理層將其定位為長期更高ARPU的增長引擎,並宣布新非投票權股票類別以支持AI擴張。盤後股價上漲約2-5%,市場更關注營收指引與Muse敘事,而非短期利潤壓力。
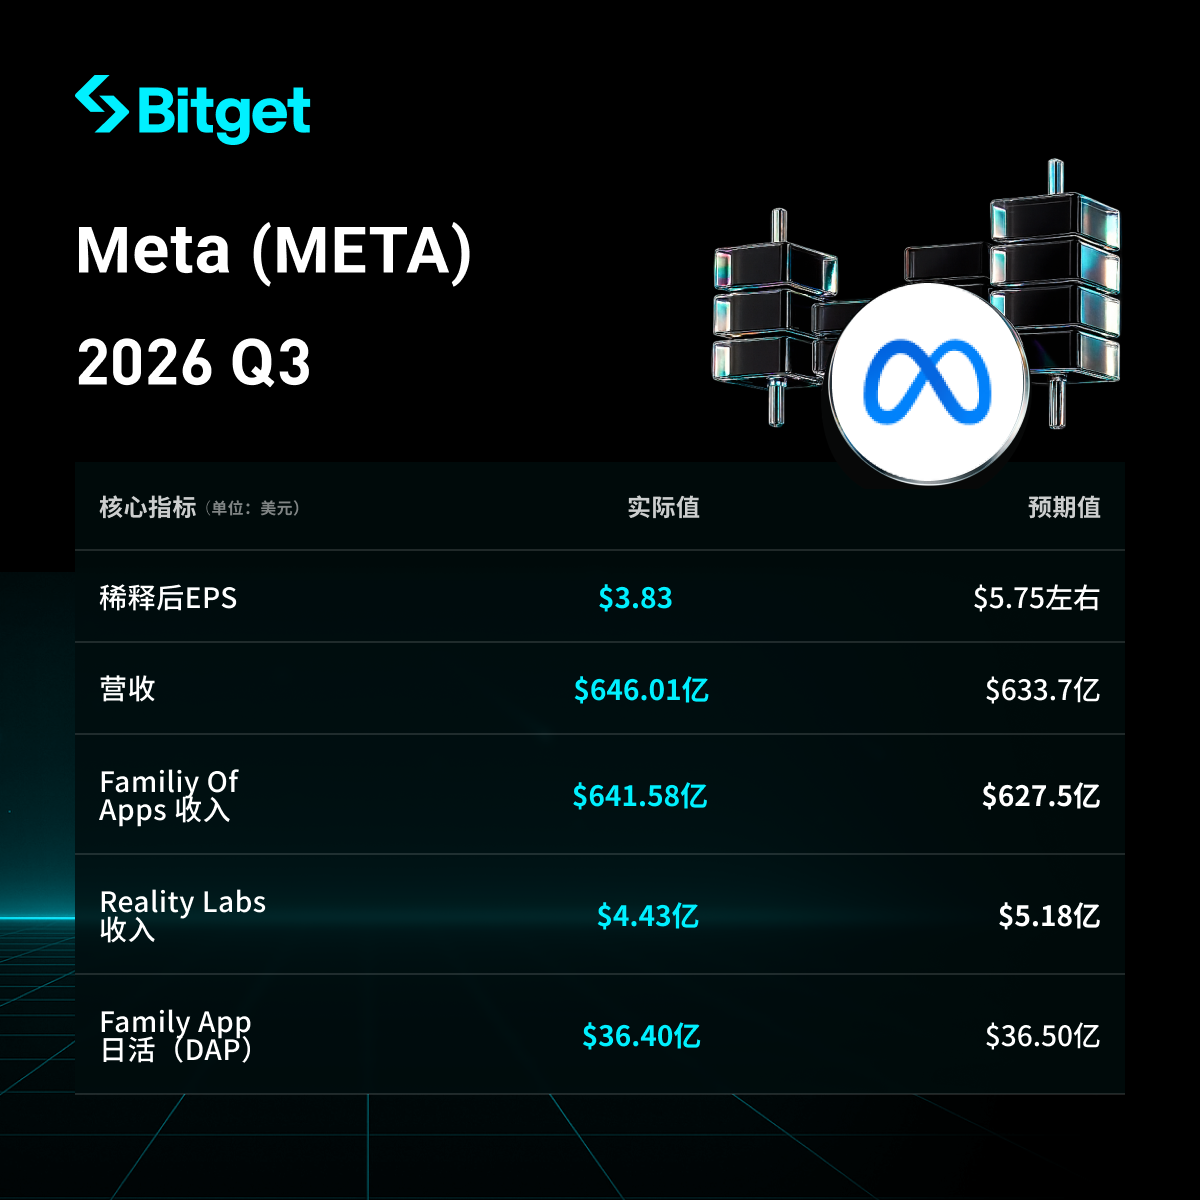
具體拆解
1. 總體營收和利潤表現
- 季度營收646.01億美元,年增26%(報告與恆定貨幣口徑相同),超出LSEG等市場預期約633.7億美元。
- GAAP稀釋每股收益3.83美元(包含98.9億美元多州總檢察長訴訟相關費用);扣除該費用及相關稅務影響後,調整後稀釋EPS為7.40美元。
- 營運收入129.88億美元,年減37%;營運利潤率20%(去年同期為40%)。扣除法律費用後,營運收入約228.8億美元,利潤率約35%。
- 淨利潤98.6億美元,年增264%(去年同期受大額稅務費用影響基期較低)。
- 營運現金流327.86億美元;自由現金流為負21.2億美元(去年同期為正106.3億美元),主要因資本支出大幅增加。
- 廣告展示量年增10%,平均每則廣告價格年增14%,顯示廣告需求與AI推薦效率提升共同帶動。
- 員工總數66,775人,年減15%。
2. Muse AI代理表現
- 自9月初推出以來,美國和加拿大超過1,000萬用戶設定Muse個人代理(約6週內),約25%設定用戶每日使用,提升留存。
- 購物為最常見使用場景:超過25%的參與用戶通過AI代理購物,平均購買金額超過200美元;Plaid 連接器活動超出產業預期。
- 管理層表示Muse已實現產品市場契合,進入規模化營運階段,目標服務數十億用戶;計畫建置支援超10億用戶的算力容量。
- 目前因「計算成本非常高」而虧損;預期未來一年成本效率提升超過10倍,規模化後實現獲利。
- 變現路徑:對大多數用戶免費,通過交易手續費、高級模型/token訂閱、企業服務與API收費;預計長期每用戶收入(ARPU)超越現有家庭應用(美國用戶年ARPU約數百美元)。
- 同時推出Muse Wonder(首個前沿模型)及面向小型企業的技能擴展(連接Shopify、QuickBooks等,協助廣告優化與營運);計畫整合至Meta眼鏡,並推出保密VM等隱私功能。
3. 其他業務部門表現
- 家庭應用(Family of Apps):營收約642億美元(含廣告收入約631億美元,年增26%);日活躍人數(DAP)36.4億,年增3%。AI推薦提升參與度(如Reels觀看時長增加),生成式AI廣告工具被近1,000萬廣告主使用。
- 其他收入:約11億美元,年增59%(含WhatsApp付費訊息與訂閱等)。
- 現實實驗室(Reality Labs):營收4.43億美元,年減6%(Quest銷量下滑,部分被AI眼鏡增長抵銷);本季度營運虧損約41.3億美元。全年預計虧損180-190億美元,2027收斂至約150億美元,戰略重心轉向AI與眼鏡。
4. 資本支出與AI投資計畫
- 第三季度資本支出(含融資租賃本金)349億美元,主要用於伺服器、數據中心與網路基礎設施。
- 全年資本支出指引收斂至1350-1450億美元(此前下限為1300億美元)。
- 主要投資領域:AI算力(支撐Muse規模化與核心業務推薦)、數據中心建設;同時宣布設立新非投票權C類普通股(2027年1月起生效,相當於2:1股票拆分),以支持融資、員工薪酬與收購,同時維持Zuckerberg控制權。
- 管理層預計AI投資將在2027年持續推動核心業務強勁增長,並解鎖新收入機會。
5. 下一季度指引(2026年Q4)
- 營收指引730-760億美元,中值約745億美元,高於市場預期約737億美元;假設外匯約1%年減逆風。
- 全年費用指引1750-1790億美元(已納入法律費用);扣除Q3法律費用後,預計全年營運收入高於2025年。
- 第四季度稅率指引15%-17%。
- Reality Labs全年虧損指引180-190億美元,2027年約150億美元。
| 營收 | 646億美元 (+26%) | 730-760億美元 | - |
| CapEx | 349億美元 | - | 1350-1450億美元 |
| 費用 | 516億美元 | - | 1750-1790億美元 |
| Reality Labs虧損 | ~41億美元 | - | 180-190億美元(2027約150億) |
6. 市場背景與投資者擔憂
- 核心矛盾:廣告業務與AI推薦持續兌現增長,但AI算力投入導致自由現金流轉負、利潤率壓縮;Muse早期用戶與購物數據提供新敘事,但計算成本高、變現時機尚早。
- 市場挑戰:法律費用一次性衝擊利潤;Muse僅限美加、需規模化效率提升;現實實驗室持續虧損雖預期收斂,但仍為現金消耗點。投資人關注點包括Muse長期ARPU能否超越現有應用、算力效率10倍改善可行性,以及2027年增長持續性。
- 投資者反應:營收超預期與強勁Q4指引疊加Muse亮點,盤後股價上漲約2-5%,市場優先定價增長潛力而非短期現金流壓力。
免責聲明:本文內容僅作為參考,不作為任何投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
野村警告:當前AI信用風險與互聯網泡沫、雷曼危機前驚人相似,一切都取決於油價
野村構建「十年信用週期」框架,將當前AI科技與法國主權信用動盪定性為「第二輪衝擊」——歷史上此階段結束後約1至2年,必定爆發引發衰退的「第三輪衝擊」。核心變數是油價:若漲價源於需求過熱,聯準會將陷入停滯性通膨困境,無法降息,危機升級難以避免;若主因是地緣政治,則政策轉圜空間猶存。

半年虧807億美元、算力豪賭7500億,Anthropic破產概率為何僅被定價17%
支撐低破產概率的論據包括:營收增速仍處於高位;Google、Amazon等策略性投資者具有強烈動機維持公司營運;IPO本身將提供新的資本補充渠道;以及807億美元淨虧損中的絕大部分為非現金項目,不構成即期現金壓力。
 VIP每週策略Tesla

VIP每週策略SpaceX
加密貨幣價格
更多


