
黃金遲遲未能突破,高盛揭示短期利率壓力與長期儲備需求之爭

黃金上週未能在宏觀環境轉趨防禦性的背景下實現向上突破,令短期走勢受到關注。人工智慧融資風險開始向信貸市場蔓延,投資者重新評估經濟增長前景,大西洋兩岸的財政和政治風險也在增加,按傳統避險邏輯,這些因素本應有利於黃金。
但金價沒有充分回應這些變化,表明投機性資金尚未完全接受一種更強調地緣政治、主權資產負債表與儲備安全的投資邏輯。美元、實際收益率、美聯儲政策預期,以及持有不產生利息收益的黃金所面臨的機會成本,仍然主導著金價的許多短期波動。
與此同時,另一股力量正在改變黃金需求的底層結構。各國央行越來越重視官方儲備的安全性與多元化,不再僅僅根據短期利率變化決定資產配置。
高盛大宗商品研究員莉娜·托馬斯(Lina Thomas)與達安·斯特魯伊文(Daan Struyven)在10月19日發布的《貴金屬評論》中指出,截至8月,官方部門的購金力度依然異常強勁。即使投機性資金缺乏信心,金價難以突破關鍵阻力位,全球央行也繼續為市場提供重要支撐。
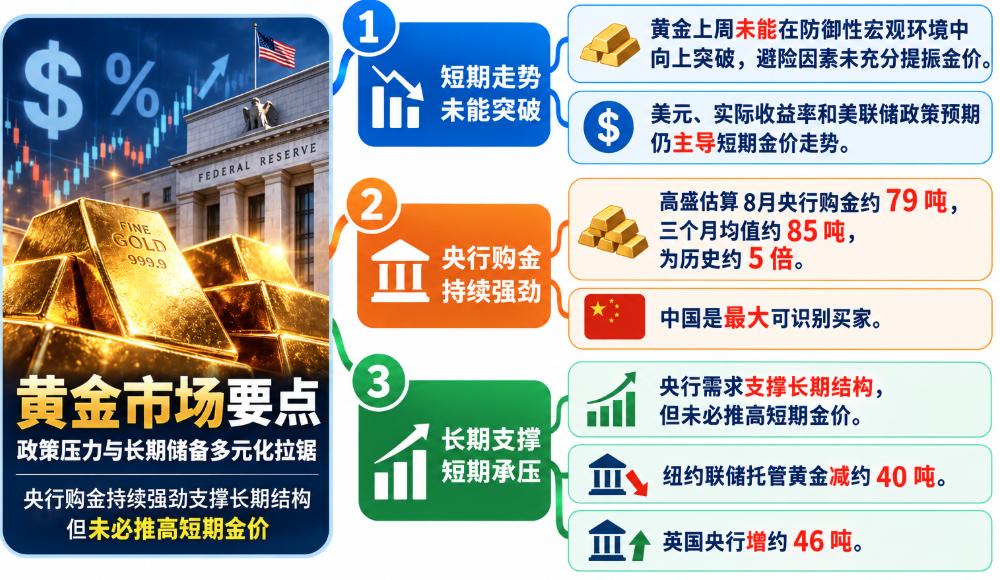
央行月均購金量達到歷史基準的約5倍
高盛最新估算顯示,全球央行8月購買黃金約79噸,而2022年之前的歷史月均購金量僅為17噸。
按照經季節性調整後的三個月均值計算,央行目前的月均購金量約為85噸,相當於歷史基準水平的約5倍。
月度數據難免出現波動,高盛的即時估算也不等同於對所有官方機構交易活動的完整統計。相比單月購金量的起伏,持續的需求規模更能說明當前市場正在發生的變化。
與2022年之前相比,全球央行正以明顯更高的速度增持黃金。這表明,推動官方儲備多元化的因素已逐漸融入各國的長期投資組合決策,而非僅僅反映某一階段的市場情緒。
高盛繼續將這類需求視為黃金的重要結構性支撐,尤其是對於新興市場央行而言。這些央行目前的黃金配置比例,相較於合理的長期投資組合目標,仍然較低。
不過,央行購金並不意味著金價必然立即上漲。儲備管理機構通常具有更長的投資期限,其決策不一定取決於美聯儲下一次利率調整,也不必然隨著美國國債收益率的短期波動而改變。
這使央行買盤與私人投資者的行為有所不同。即使部分私人投資者正在拋售黃金,或因美元走強而不願追高,官方部門仍可能繼續執行長期購金計劃。
因此,強勁的央行需求更可能改變黃金市場的需求結構和下跌時的表現,而不是保證金價在短期內持續走高。
儲備安全的重要性進一步上升
中國繼續在全球儲備多元化進程中發揮重要作用。高盛估計,中國是8月規模最大的可識別官方黃金買家,對全球官方部門購金作出了重要貢獻。
但推動央行購金的因素並不侷限於中國。隨著地緣政治關係更加複雜,各國越來越關注金融制裁風險,以及官方儲備過度集中於七國集團(G7)發行貨幣所帶來的潛在風險。
不過,增持黃金並不意味著國際貨幣體系即將發生根本性崩潰,也不能據此斷言美元很快會失去主導地位。儲備多元化通常是一個漸進過程,黃金也很難迅速取代美元在全球融資、支付和抵押品市場中的地位。
更值得關注的是,黃金需求的構成正在變化。各國央行一方面增加黃金配置,另一方面也在重新審視官方儲備的存放地點、資產取得便利程度,以及託管安排能否滿足其長期安全需求。
高盛的研究顯示,8月,外國央行存放在紐約聯儲的黃金儲備減少約40噸,而存放在英國央行的託管黃金增加約46噸。
這些數據並不能證明同一批黃金直接從紐約轉移到了倫敦,也不足以確定相關央行調整託管安排的具體動機。但這種變化與各國對儲備安全的關注上升相吻合。
官方黃金存放地點的重要性,涉及央行之間的信任關係、流動性需求、資產取得的便利程度,以及託管安排等因素。當地緣政治風險和金融基礎設施可能受到政策影響時,這些問題的重要性也會隨之提高。
黃金的長期投資邏輯因此不再侷限於對沖通脹或應對貨幣寬鬆,還涉及各國如何管理主權資產、降低對特定金融體系的依賴,以及確保儲備資產在需要時能夠使用。
短期利率壓力仍在,央行買盤不等於金價必漲
儘管長期需求依然強勁,黃金上週未能實現向上突破,仍然是一個值得關注的短期信號。
在市場風險情緒惡化時,黃金未能作出預期中的上行反應,說明交易員尚未明顯擺脫以美元和實際收益率為核心的傳統定價框架。地緣政治不穩定、財政可持續性和儲備安全等因素雖然日益受到重視,卻尚未完全取代傳統貨幣政策因素對價格的影響。
通脹預期上升、能源價格高企,以及貨幣政策可能趨於緊縮的風險,仍可能對黃金構成壓力。如果實際收益率保持在具有吸引力的水平,投資者持有不產生利息收入的黃金時,就需要考慮相應的機會成本。
因此,即使地緣政治環境令人不安,也不能僅憑風險上升就認定金價必然走高。美元、實際收益率和黃金價格之間的關係,仍需要在市場交易中得到驗證。
黃金後續能否實現有說服力的向上突破,將成為觀察兩種力量如何變化的重要依據。如果金價向上突破關鍵阻力位,同時實際收益率環境不再那麼不利、黃金兌主要貨幣的表現改善,而官方部門需求繼續保持穩定,就可能表明長期結構性需求開始吸引更多私人投資者參與。
反之,如果美元持續走強、實際收益率上升,而金價仍然難以上漲,那麼即使央行購金規模高於歷史水平,短期價格壓力也可能繼續存在。
理解黃金當前的市場表現,需要區分其作為傳統避險資產的短期功能,以及作為對沖主權財政和儲備安全風險的長期作用。
在風險偏好突然惡化時,黃金的短期表現可能高度敏感於市場流動性和美國國債收益率的變化。作為長期儲備資產,黃金的吸引力則更多取決於各國央行如何評估官方儲備的構成、資產安全和政府資產負債表的可信度。
高盛的最新研究表明,黃金的長期需求基礎依然具有韌性。全球央行持續大量購金,中國仍是重要買家,而官方儲備的託管地點與安全問題也受到更多關注。
但私人市場是否會給予這些結構性因素更高權重,仍有待觀察。黃金上週未能突破,提醒投資者短期走勢並不總是與長期基本面一致;與此同時,持續處於高位的央行需求也說明,不能僅憑短期價格表現就認定黃金的長期支撐正在減弱。
當前,黃金市場仍處於短期貨幣政策壓力與長期儲備多元化需求的拉鋸之中。央行買盤為市場提供了重要支撐,但金價能否進一步上漲,還取決於私人投資者何時願意將儲備安全、地緣政治與財政風險納入更高權重的定價邏輯。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
更新版 3-特斯拉因人工智能支出低於預期,意外實現正現金流
更新版 1-隨著交付量回升和儲能業務增長,馬斯克旗下特斯拉的營收超出預期
馬克宏中東行鎖定柴油供應,法國每月額外獲近30萬噸,沙特承諾需要多久供多久
沙烏地阿拉伯同意每月向法國額外供應9.5萬噸柴油,阿聯酋和巴林每月將各自額外供油10萬噸,法國能源巨頭道達爾參與實施;新增供應的持續時間仍待明確。馬克宏9月曾表示,法國需要準備動用「軍事手段」應對國際危機,強調將盡一切努力重開霍爾木茲海峽,不排除可能為抑制油價飆升而調降燃油稅。
黃仁勳柏林GTC演講結束:AI正式進軍工廠和車間,這4隻美股正在被物理AI重新定價!
加密貨幣價格
更多


