
當債券市場接管石油敘事:10年期美債收益率與WTI原油聯動升至35年來最高水平

在一場持續七個月、多次威脅全球最重要石油通道的戰爭背景下,原油期權市場正在發出一個反常信號——它的定價邏輯已不再圍繞供應衝擊,而是圍繞債券市場的痛苦。
據高盛FICC與股票大宗商品團隊的分析師Isabel Blaze最新報告,布倫特原油期權市場出現明顯「錯位」:看跌期權偏斜大幅攀升,而看漲期權偏斜卻跌穿戰前水平,兩翼定價嚴重背離。
同時,高盛另一位交易員指出,WTI原油與10年期美債收益率之間的相關性已升至35年來最高水平,而股票與收益率的相關性則跌至1960年以來最負水平。這一聯動格局正在重塑市場對油價走勢的理解框架。
這一結構性轉變的直接市場含義在於:原油上行風險目前幾乎無人對沖,而宏觀投資組合對利率波動的敞口已通過原油頭寸隱性傳導。一旦地緣局勢再度升級,油價與債券市場將形成雙重衝擊,而當前10年期美債收益率已處於5.32%的高位,MOVE指數亦回升至戰爭爆發初期水平。
兩翼本應同時被買入,但只有一翼在叫價
從現貨市場來看,供應緊張已較9月初高峰明顯緩解。據高盛報告,更多油輪正在通過霍爾木茲海峽過境,東西向管道已恢復至攻擊前產能,延布出口流量重新上線,且市場正進入季節性需求低谷。這些因素本應推動價格下行,並帶來雙向均衡的波動率曲面。
然而期權市場呈現的是另一番景象。高盛數據顯示,布倫特看跌期權偏斜已攀回夏季高點,而25-delta風險逆轉指標則滑回至接近零的水平(截至9月29日為0.012),與2025年秋季戰前平靜期基本持平。換言之,平價中存在戰爭溢價,而上行期權的定價卻回到了戰前水平——兩者之間存在明顯矛盾。
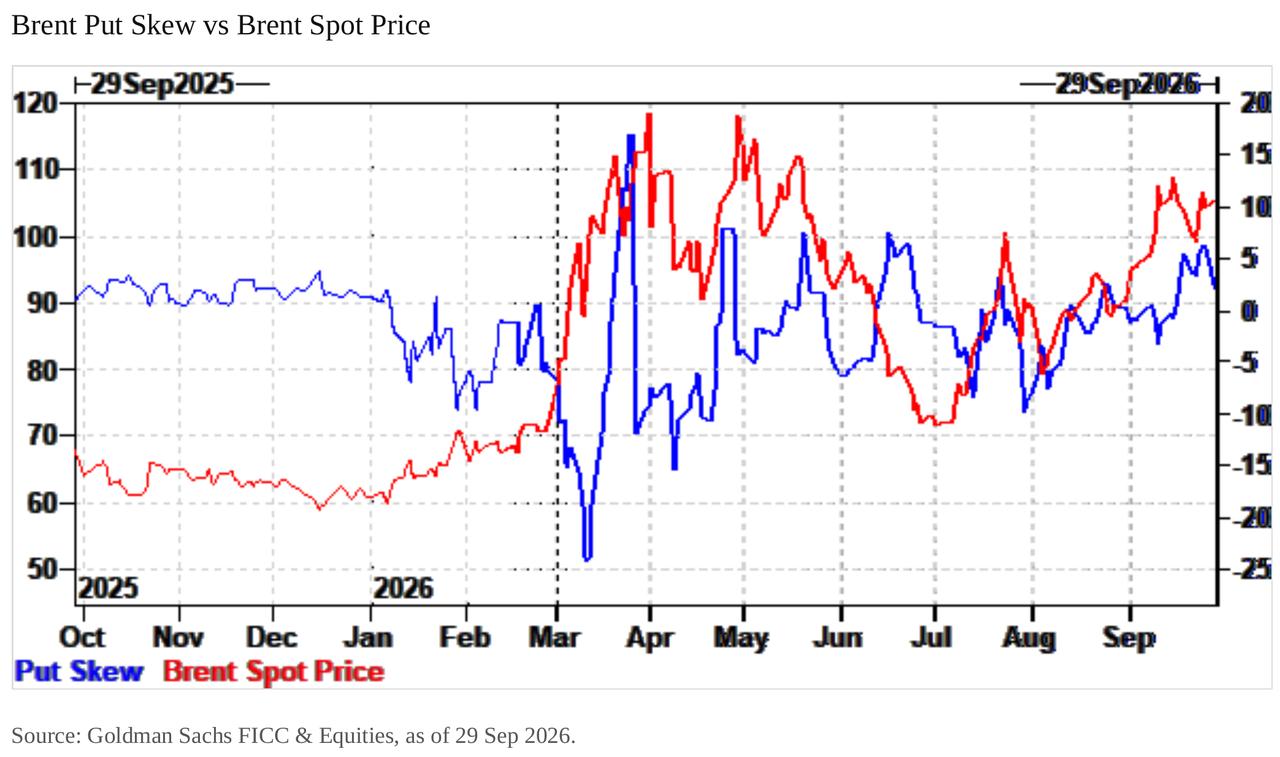
驅動力不在分子,而在債券市場
金融投資者正在買入原油的方向性敞口,驅動力並非對供應衝擊的擔憂,而是利率波動帶來的投資組合損失。
高盛在報告中寫道:「我們的判斷是,這股新增資金流是利率波動引發投資組合痛苦的結果。許多宏觀投資組合的結構是在危機緩和時表現良好,但若油價衝向130美元則承受較大損失,本質上是在尾部情景下做空原油。近期利率的劇烈波動導致這種痛苦蔓延至原油方向性買入,無論是空頭回補還是新增保護性買入,價格走勢因此與利率更為緊密地掛鉤。」
這一邏輯可以簡化為:典型的宏觀賬戶持有多頭債券、押注和平,並隱性做空130美元油價尾部風險。當收益率急升時,止損操作就是買入原油。高盛圖表顯示,自7月以來,布倫特原油與10年期美債收益率幾乎同步運動。
9月23日的「迷你利率衝擊」將這一反饋循環推向極致。據美銀信貸策略師報告,當日5年期美債收益率單日跳升17個基點,創近兩年最大單日漲幅,同期布倫特原油上漲4%。這距美聯儲主席Warsh於9月16日宣布自2023年7月以來首次加息僅一週,次日收益率即觸及數十年高位。
相關性出現裂口,但宏觀頭寸仍未撤離
值得注意的是,自9月18日以來,WTI原油已從約100美元下滑約9%至90.80美元,而10年期美債收益率卻從約5.00%進一步攀升至5.32%,打破了自8月下旬以來維持的同步走勢。
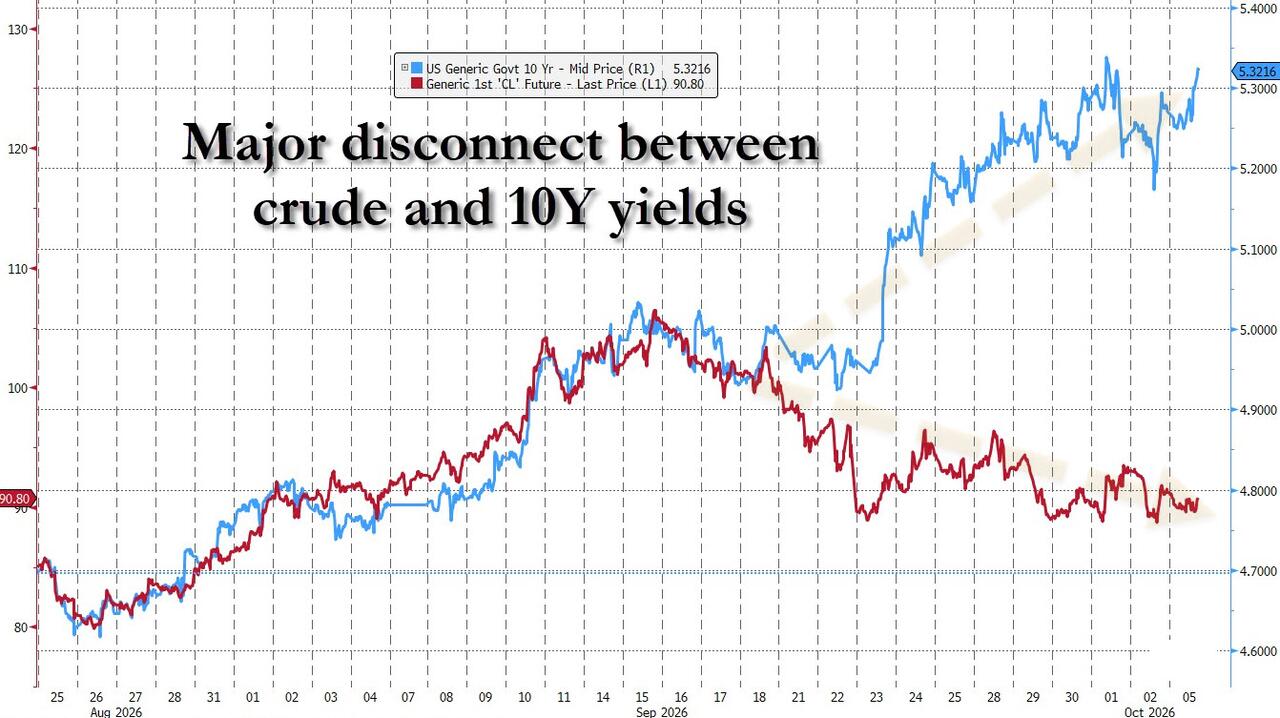
這一背離表面上似乎動搖了高盛的論斷,但實際並非如此。高盛指出,8月至9月中旬的同步走勢正是構建起創紀錄相關性的基礎,而那批為對沖利率痛苦而買入原油的宏觀資金仍持有相關頭寸。變化在於:利率的進一步上行已不再需要油價的配合。
美銀利率團隊Mark Cabana等人在其《全球利率週報》中也觀察到同樣的裂口,指出「利率波動與大宗商品的相關性已有所減弱,因為更廣泛的市場影響正在增強」,並提及法國國債、歐元區外圍債券及美國高收益債券的利差擴大。換言之,債券市場已從原油的「配角」升格為主角。
交易商做空看跌期權,波動率陷入沉睡
第三重扭曲來自市場結構本身。高盛指出,儘管平價油價維持高位,隱含波動率表現依然疲軟,偏斜已大幅回歸。
報告寫道:「看跌期權在變貴,看漲期權在變便宜,兩者均已跌穿戰前水平。市場目前幾乎沒有上行波動率需求。唯一真實的資金流是規模異常龐大的看跌期權買入,這使交易商在結構上做空看跌期權,對面是看似集中的宏觀方向性買盤。這種結構性空頭形成負vanna效應——市場上漲時交易商空頭減少、隱含波動率下行;市場下跌時交易商空頭加劇、隱含波動率上行。淨效果是,儘管地緣政治危機仍在持續,市場已被拉回負的現貨-波動率相關性機制。」
簡言之,原油現在的交易方式與標普500指數如出一轍:價格下跌時波動率上升,價格上漲時波動率被壓制。這與供應衝擊市場應有的行為模式截然相反。高盛數據顯示,平值隱含波動率目前處於50多的高位區間,僅為3月中旬約150水平的三分之一左右,而布倫特油價與春季高點相差無幾。
原油波動率成為新的"沉睡VIX"
高盛第二位交易員的核心判斷是:原油波動率正在扮演沉睡VIX的角色,而MOVE指數卻在爆炸式上升,這使得原油上行成為一個無人定價的尾部風險。
據美銀數據,MOVE指數9月已升至100,為伊朗戰爭3月爆發以來最高水平,1個月×10年期隱含利率波動率在9月23日利率衝擊後跳升至3月以來最高。
這對原油市場的含義至關重要:若宏觀賬戶如高盛所言在結構上做空130美元油價尾部風險,且其痛苦觸發器是利率而非油輪,那麼一旦局勢再度升級,將形成雙重打擊——油價本身的衝擊,疊加其引發的債券拋售。而目前沒有人在為這種保護付費。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
十年期美債收益率逼近5.4%,AI光環難掩標普500「虛胖」隱憂
標普500創歷史新高背後,僅有30%成分股站上50日均線,創下自1990年以來新高時市場廣度最差紀錄。羅素2000已連續五週下跌,垃圾債收益率飆升至15%。法興警告:若美債收益率升至6%、油價達150美元,標普500明年可能下跌超過20%。此外,已有績優基金經理人徹底清倉AI板塊轉投能源領域,直言融資枯竭即「遊戲結束」。
油輪運費創六十年新高:從美國到中國運一船油,比發射火箭還貴!
單桶原油運費飆升至41美元,逼近油價的一半,單趟運費甚至曾能購買一艘油輪。中東危機引發霍爾木茲海峽運力結構性短缺,疊加船對船轉運延長周轉週期,VLCC運費從年均920萬美元暴漲至7700萬美元,漲幅超過8倍。煉油商利潤遭迅速侵蝕,二手油輪均價創歷史新高,罕見超越新造船價格。

跟跌不跟漲!白銀陷入困境
AI與太陽能需求邏輯持續兌現,價格卻逆勢下跌——美元走強與實際利率上升的宏觀力量徹底壓制基本面。投機資金單周拋售16億美元創今年高點,CTA淨空單逆轉26億美元至年內最高。然而高盛分析師認為,極端空頭倉位本身正在積累反轉動能,非對稱性凸顯,一旦宏觀逆風暫時緩解,非常容易引發報復性反彈:上次出現類似洗盤後,白銀六週內上漲了15%。
26.10.10 主線:AI基建供需持續驗證|光模組售罄·SpaceX頻譜衝擊·晶片波動澄清·量子加碼
加密貨幣價格
更多


