
黃金價格橫盤震盪:美元走強抵消聯準會升息預期降溫影響

匯通網10月6日訊—— 黃金價格維持橫盤走勢,強勢美元與美國國債收益率高企限制金價上行空間。持續存在的通脹風險,令聯準會整體政策傾向仍偏向進一步收緊貨幣政策。多頭需要收復4200美元關口,才能重拾短期看漲動能。
週一(10月5日),現貨黃金缺乏明確的方向性動力。美元走強、美債收益率居高不下壓制金價上行,而市場對聯準會升息預期降溫則對金價形成下行支撐。現貨黃金盤中交投於4128.02美元,降幅0.30%。
最新美國商業調查數據並未給黃金帶來新的方向指引。9月標普全球服務業採購經理人指數(PMI)自初值58.7小幅上修至58.8,綜合PMI維持在58.4不變。與之不同,美國供應管理協會(ISM)服務業PMI從55.4回落至54.9,略低於市場55.0的預期。
該數據公佈前,上週五出爐的就業報告不及預期:9月美國非農就業人數僅增加2.9萬人,遠低於9萬人的市場預期;前兩個月就業數據合計下修6萬人,失業率小幅升至4.2%,薪資同比增速放緩至3.0%。
此前8月個人消費支出(PCE)通脹數據同樣不及預期,且往期數據被向下修正。就業與通脹雙雙走弱,削弱了市場對聯準會在10月27-28日議息會議再度升息的預期。
據CME聯準會觀察工具顯示,目前交易員定價10月升息機率僅約20%,而上週該機率接近70%。不過,由於政策制定者擔憂通脹仍高於2%目標,疊加中東局勢持續推升能源通脹風險,整體貨幣政策前景依舊偏向進一步收緊。這既限制了黃金的上漲空間,也為美元和美債收益率提供支撐。
德意志銀行經濟學家表示:「儘管非農數據表現慘淡,但整體勞動力市場依舊具備韌性,ADP就業數據與初請失業金數據也印證了這一點。基於此,我們依舊預計聯準會未來兩個季度還會再升息兩次,每次25個基點。」經濟學家補充道,「非農數據公佈之後,聯準會官員的講話基本延續了9月點陣圖暗示的季度升息節奏。即便非農不及預期,我們對聯準會政策路徑的判斷並未發生明顯改變。」
法國國內政治及財政問題持續發酵,歐元大幅走弱,也為美元提供助力。美元指數觸及日內高點102.53(2025年4月以來最高),之後回落至102.20附近。
與此同時,美國10年期國債基準收益率維持在5.30%附近,上週一度衝高至5.34%,創下2002年以來新高。美元走強,會讓黃金對海外買家而言變得更加昂貴;而高收益率,則提升了持有無息資產黃金的機會成本。
展望後市,市場將重點關注週三公佈的9月聯邦公開市場委員會(FOMC)會議紀要、週四的初請失業金數據;週五將公佈密西根大學消費者信心初值與通脹預期數據。
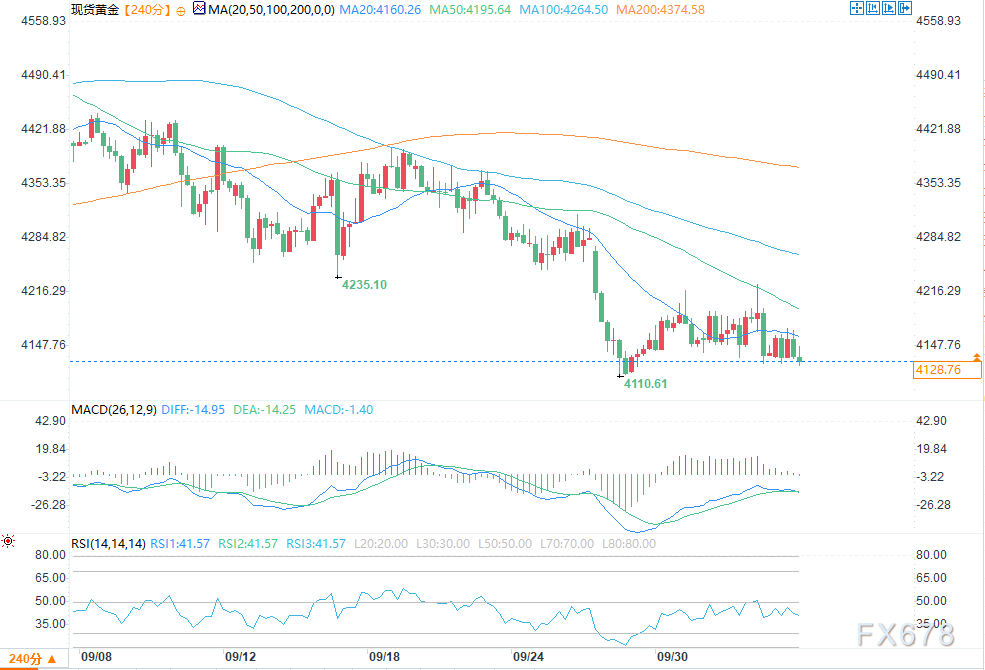
(現貨黃金4小時 來源:易匯通)
現貨黃金4小時級別,價格運行在全部主要周期移動均線的下方進行橫盤盤整,短期行情整體傾向偏空運行。多頭難以站穩4160附近心理與技術關口,該位置和圖表50周期MA(4195.64)高度接近,共同構成短線第一重強阻力。
若金價能夠有效向上突破當前盤整區間、站穩50周期均線之上,上方第一目標看向100周期均線4264.50;進一步上行阻力為200周期均線4374.58。只有價格成功站穩100、200周期均線上方,本輪看漲修復的前景才可以得到有效確認。
RSI(14)當前讀數41.57,徘徊於40-50區間,並未到46水準,反映市場動能中性偏弱,多頭上行動能有限;MACD指標,DIFF=-14.95、DEA=-14.25,MACD柱值-1.40,整體處於零軸下方,並非略高於零軸,說明金價雖有小幅反彈修復嘗試,但空頭力量依舊佔據主導,修復力度比較有限。
下行方向,前期低點4110.61為第一關鍵支撐,其次是4100美元整數心理關口。若K線有效跌破4110-4100這一帶支撐,將會觸發進一步拋售,空頭壓力放大,下方後續看向4000-3950美元支撐區間。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
1億桶大縮水?報導稱歐盟認為釋放油儲計劃主要兌現此前承諾、並非新增份額
G7成員國上週五同意釋放最多1億桶原油和柴油儲備。IEA在3月曾宣布釋放4億桶的計劃,截至上週五,仍有約7500萬桶尚未釋放。歐盟成員國普遍認為,此次行動只是落實先前的承諾,而非額外增加新的份額。對於上週G7協議中特別強調的柴油庫存提前釋放,歐盟成員國認為可以實施,但規模可能有限。
伊朗高官放話「永不放棄」鈾濃縮權利、美伊「沒有談判」,即將封鎖霍爾木茲「非法航道」
據報導,伊朗高官週三表示,在討論核問題之前,美方必須先滿足伊方提出的條件,美國目前針對核計劃提出的方案與伊朗的訴求相悖;萬斯最近提出的構想僅代表美方的訴求。萬斯週一表示,伊朗必須「實質性」削減其鈾濃縮能力,才能滿足美方要求。週三布倫特原油一度升破102美元/桶。
美國經濟韌性提振小盤股前景 華爾街預計將迎反彈契機
美國銀行指出,對於高度依賴美國本土經濟的小型股而言,製造業是影響其相對表現最重要的宏觀指標,而最新數據顯示美國製造業已連續第九個月擴張,為自2022年以來最長的擴張週期。
加密貨幣價格
更多


