
PCE意外降溫+GDP上修:美債收益率急跌,黃金短線飆升10美元背後藏著什麼信號?

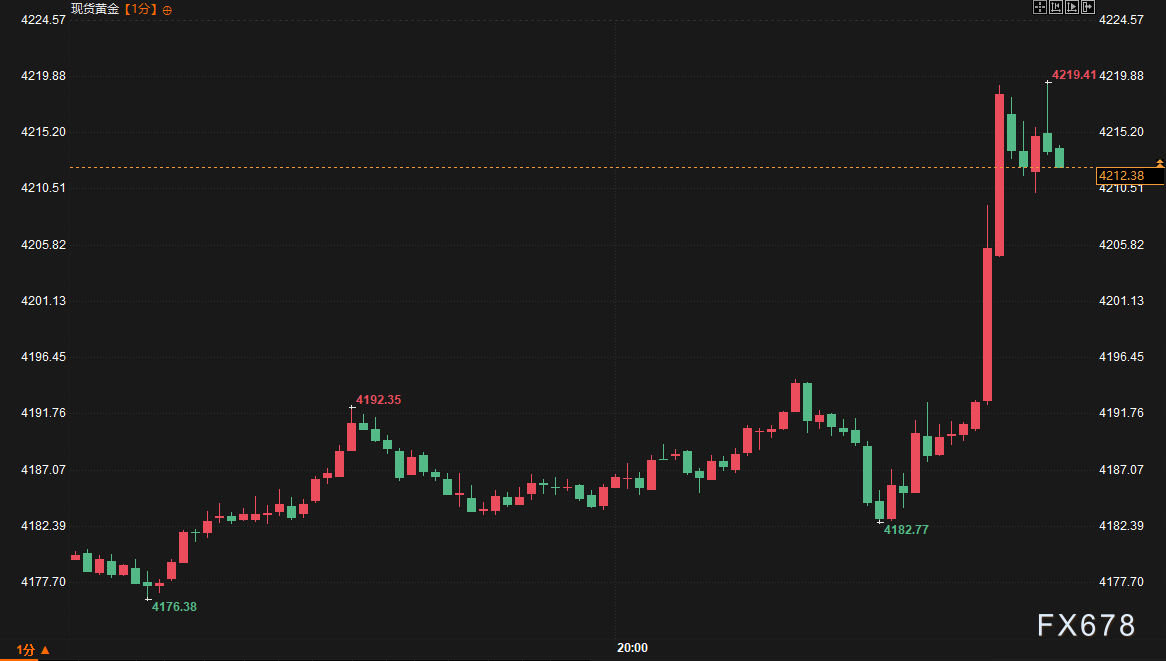
匯通網9月30日訊—— 週三(9月30日)東八區20:30,美國商務部同步公佈8月個人消費支出物價指數與第二季度GDP終值。8月核心PCE環比僅升0.2%、同比3.0%,整體PCE環比0.3%、同比3.4%;第二季度GDP終值上修至2.2%,消費者支出終值升至3.8%。數據公佈後,現貨黃金短線拉升逾10美元至4205美元/盎司,現貨白銀同步上行。
週三(9月30日)東八區20:30,美國商務部同步公佈8月個人消費支出物價指數與第二季度GDP終值。此前市場普遍預期核心PCE環比上升0.3%、同比3.3%,整體PCE環比0.4%、同比3.7%;第二季度GDP環比年率終值則預期維持1.5%。實際結果顯著偏離:8月核心PCE環比僅升0.2%、同比3.0%,整體PCE環比0.3%、同比3.4%;第二季度GDP終值上修至2.2%,消費者支出終值升至3.8%。
數據公佈後,現貨黃金短線拉升逾10美元至4205美元/盎司,現貨白銀同步上行;美國10年期國債收益率下跌約5個基點至5.205%,兩年期收益率下行4.57個基點;股指期貨全線上漲。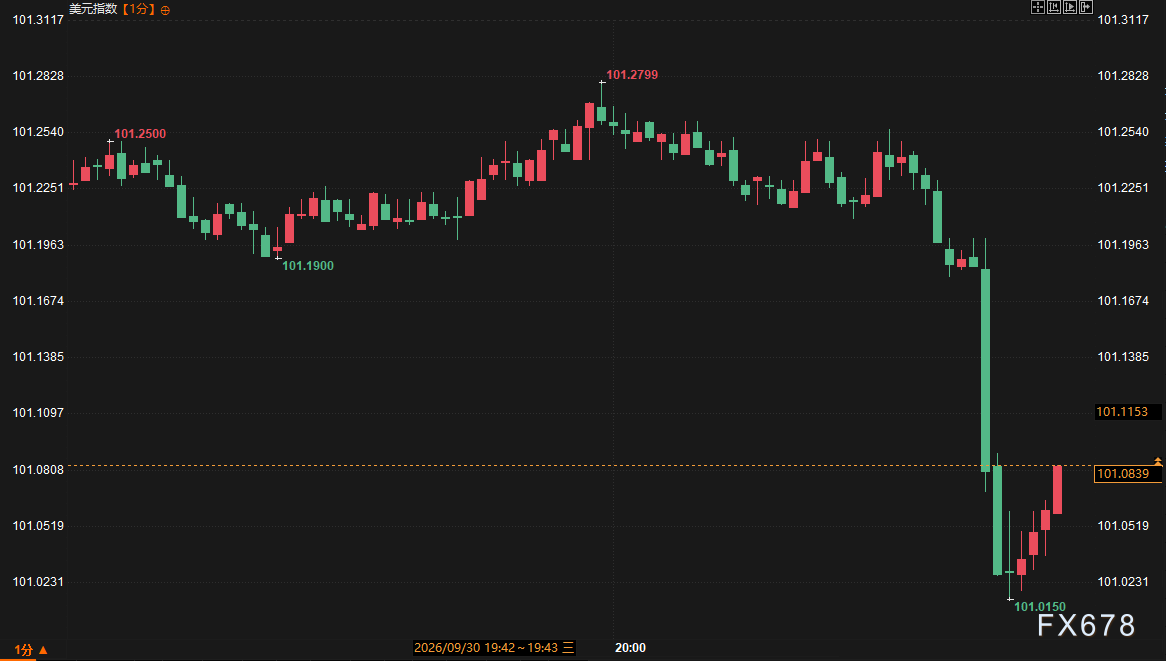
深度互聯分析
基本面層面,通脹指標全面低於預期,尤其核心PCE同比創2月以來新低,直接緩解市場對美聯儲短期內進一步收緊的擔憂。與此同時,GDP終值上修與消費支出走強顯示經濟韌性仍在,形成「通脹降溫+增長穩健」的組合。歷史類似場景中,當核心通脹意外回落而增長數據不弱時,美債收益率往往先行回落,風險資產與貴金屬同步受益。最新報價與此前高位相比,10年期收益率從數據前的相對高點快速下行,黃金則突破短期盤整區間。
數據公佈前機構多強調方法論修訂可能壓低同比讀數,但月環比仍是關鍵,整體預期偏黏性;散戶則更多聚焦黃金與美股的潛在波動。公佈後,機構視角迅速轉向「金絲雀組合」——通脹冷卻為政策留出觀察空間,增長強勁限制過度寬鬆預期;散戶則集中討論黃金短線爆發與收益率下跌帶來的情緒釋放,預期偏差明顯。短期利率期貨上漲,交易員降低10月加息押注,與盤面收益率下行、股指期貨上行相互印證。貴金屬方面,黃金、白銀短線獲得支撐;利率敏感資產同步受益,但對相關品種的多空影響仍需後續數據驗證。
趨勢展望
盤面邏輯外推,通脹讀數降溫有助於壓制收益率上行壓力,支撐黃金維持相對強勢區間,美股期貨的反彈動能亦有望延續至盤中。然而第二季度增長上修與消費支出堅挺提示經濟動能並未明顯放緩,收益率下行空間可能受制於後續就業與服務價格數據。整體走勢將圍繞「政策路徑觀察期」展開,貴金屬與股指的短線波動仍會受到收益率變動的主導。
拓展閱讀
核心PCE是美聯儲偏好的通脹指標,讀數低於預期通常降低加息緊迫性,實際利率預期回落有利於無息資產黃金的相對吸引力,數據公佈後黃金短線拉升逾10美元即體現這一傳導。
通脹降溫推動收益率下行,而增長上修限制下行幅度。本次10年期與兩年期收益率同步下跌,顯示市場更側重通脹信號,但後續若就業數據強勁,收益率可能再度承壓。
公佈前機構關注方法論修訂與環比黏性風險,散戶側重黃金與股指波動預期;公佈後機構強調「增長穩健+通脹降溫」的政策觀察窗口,散戶則更直接討論短線行情爆發與情緒釋放。
支出環比升0.9%而收入僅升0.2%,儲蓄率回落,顯示消費韌性仍在,但可持續性需觀察後續收入與就業數據能否支撐。
短期利率期貨顯示10月加息預期進一步下降,市場獲得觀察空間,但增長與消費數據仍提示政策難以快速轉向,後續非農與服務業通脹將成為關鍵驗證。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
JP摩根:美股的隱患:槓桿又回來了
美國9月企業裁員人數創四年同期新低,但招聘意願降至十五年同期低谷
據Challenger, Gray & Christmas報告,美國企業9月宣布裁員人數同比下降近20%,科技企業裁員人數環比增長77%。9月企業意向招聘人數同比下降23%。同日公布的美國上週首次申請失業救濟人數降至19.7萬,接近1969年以來的最低點。

NAND供應緊張或持續至2028年!花旗看好AI需求推動儲存晶片漲價 重申閃迪(SNDK.US)「買入」評級
花旗研究表示,美光科技最新公布的第四財季業績進一步印證了NAND快閃記憶體市場供應持續緊張的趨勢,預計產業供需偏緊的局面可能延續至2028年,為儲存晶片價格提供支撐。

Nebius(NBIS.US)收購以色列初創公司Inferize加碼AI推理業務 交易金額最高或達1.5億美元
AI雲基礎設施服務商Nebius宣布收購以色列人工智能初創公司Inferize,進一步增強其AI推理基礎設施能力。
加密貨幣價格
更多


