
隨筆:AI投資的下一步:誰能把算力變成利潤?

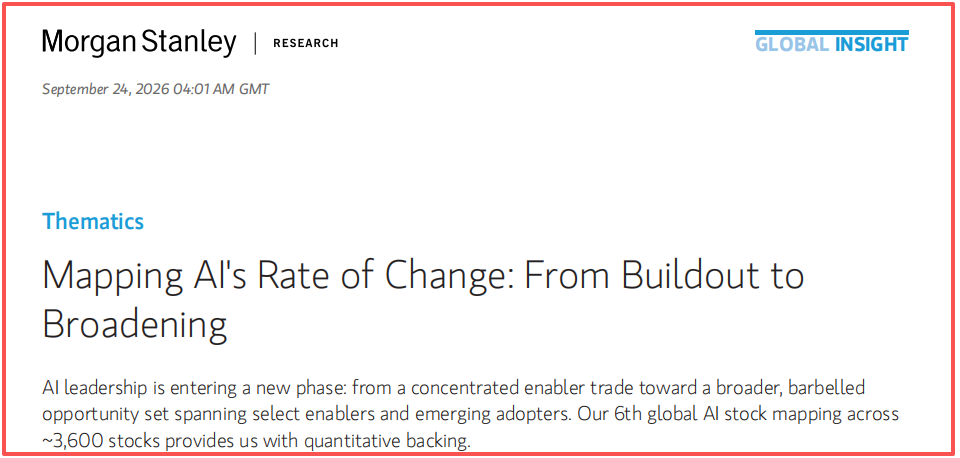
摩根士丹利研究約3600家公司後,提出一個值得關注的變化:AI的投資機會,正從「誰建設AI」,擴展到「誰真正用好AI」。
過去幾年,提到AI投資,市場最先想到的是晶片、伺服器和數據中心。這很容易理解:不先把算力建起來,就談不上大規模應用。
但隨著投入持續增加,一個問題變得越來越重要:花出去的錢,究竟能給誰帶來收入和利潤?今天這份研報分享給各位。
摩根士丹利在9月24日發布的《Mapping AI's Rate of Change: From Buildout to Broadening》中,將這一階段稱為從「建設」走向「擴散」。我覺得,這比單純討論「AI行情是否結束」更有價值。
第一,晶片的故事還沒講完
如果說AI投資要向應用擴散,是否意味著晶片和數據中心該退出舞台了?我認為不能這麼理解。
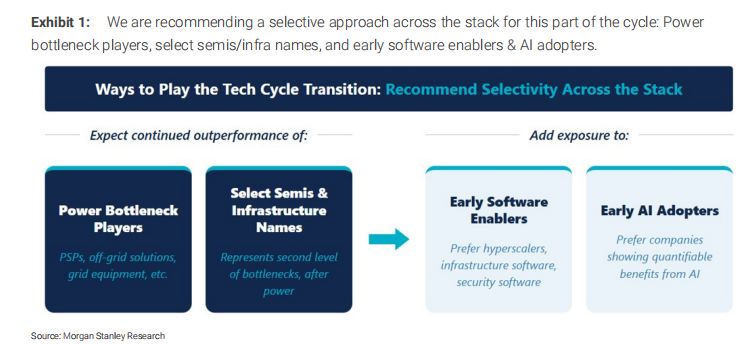
報告的判斷是,AI算力需求仍然很強,但數據中心的建設受到電力、勞動力和審批等因素限制。其中,能否及時獲得電力,是一個關鍵瓶頸。
這也解釋了為什麼摩根士丹利仍然關注部分半導體、數據中心基礎設施,以及發電設備、電網設備和儲能相關公司。
不過,「整個行業受益」與「每家公司都值得買」是兩回事。建設週期越往後走,訂單能否兌現、產能能否交付、利潤能否跟上,以及股價已經反映了多少預期,都會變得更重要。
第二,軟體可能開始接過一部分關注
硬體提供算力,軟體則決定企業能不能把算力真正用起來。
一間企業想把AI接進自己的業務,通常要先整理數據,讓模型能夠調用企業內部的資訊;隨後還需要監控運行狀況,處理權限與安全問題。完成這些基礎工作之後,AI應用才有機會進入日常流程。
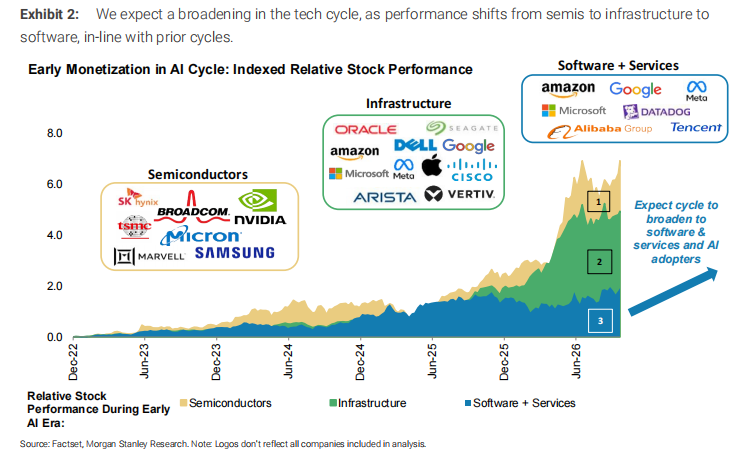
因此,摩根士丹利認為,基礎軟體和安全軟體可能比許多應用軟體更早看到需求。報告列舉的相關領域包括數據平台、運行監控和網路安全;而更廣泛的應用軟體及服務公司,可能需要等待客戶形成可重複的投資產出模式。
我覺得這個順序很重要。市場喜歡想像最終的AI應用會有多大,但企業付款往往要一步一步來。
第三,真正值得盯住的是「AI使用者」的損益表
報告最吸引我的部分,是它對AI使用者的研究。
所謂「AI使用者」,不一定是一家科技公司。零售、金融、醫療、工業等產業,都可能通過AI改善客服、供應鏈、研發或內部運營。關鍵在於,改善是否足夠大,能否反映在財務數據上。
報告篩選的一組AI使用者,其未來12個月每股盈餘的市場一致預期,在過去兩年上升了約70%。這是盈餘預測的變化,不能當成已經實現的利潤,更不能直接理解為股價漲幅。
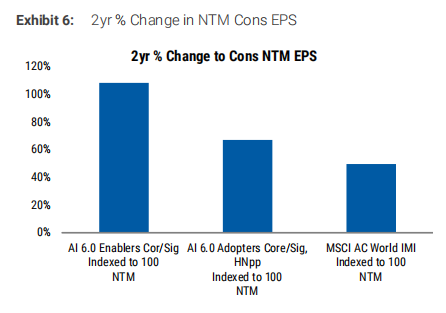
與此同時,報告顯示,這組公司的遠期本益比中位數約為18倍,低於其所篩選AI建設者約22倍的水平。摩根士丹利認為,當盈餘預期開始改善、估值卻沒有同步墊高時,AI使用者值得更多關注。
但我會給這個結論加一個條件:盈餘改善究竟有多少來自AI,需要逐家公司核實。一家公司利潤率提升,也可能來自身價上漲、成本下降或原有業務復甦。只要把所有改善都算在AI頭上,就很容易高估它的作用。
現在已經出現了一些更具體的線索。例如,報告整理的企業表述中,Airbnb稱其AI助手已能處理超過40%的相關客服問題;Verizon稱利用AI優化網路後,已產生超過2億美元的能源節約。這些是公司披露的案例,說明AI開始有可衡量的經營影響,但仍需要持續觀察效果能否延續、能否擴大。摩根士丹利另一篇公開文章也指出,截至2026年7月,約四分之一的標普500公司曾在業績或會議紀錄中提及至少一項可量化的AI影響。
我會怎麼看下一階段?
讀完這份報告,我不會得出「賣掉晶片,全部買應用」的結論。更精確的理解是:AI投資正從一條主線,變成幾條進度不同的主線。
一邊是仍有需求、也仍受供應瓶頸約束的晶片和電力基礎設施;另一邊是開始獲得企業訂單的軟體;再往後,是那些能把AI轉化為持續盈餘增長的使用者。
接下來我會特別關注三個問題:
第一,公司說自己在用AI,有沒有具體的經營數字支持?
第二,節省的成本或新增的收入,能不能持續進入損益表?
第三,即使方向判斷正確,當前價格是否已經反映太多樂觀預期?
這兩天模型持倉的AI應用個股止盈了,接下來需要持續驗證。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
三季報在即,三星電子和海力士面臨「極高預期」,考驗「全球AI交易」
AI浪潮推動全球半導體「超級週期」,三星與SK Hynix第三季合併營業利潤或將逼近190兆韓元歷史紀錄。HBM4爭奪戰進入白熱化階段,智能體AI將記憶體頻寬需求推升十倍,記憶體正成為AI數據中心真正的「血液」。兩份即將出爐的財報,將決定這場繁榮究竟是曇花一現,還是能帶來重塑科技基礎建設的結構性變革。

Meta AI主管Alexandr Wang:為何我要做Muse
Muse上線12天狂攬280萬下載,超越ChatGPT同期表現,單日創下26.4萬次美國紀錄——Meta市值隨之暴增2340億美元。這背後,是首席AI官Alexandr Wang那封談論「人類渴望」的公開信,以及扎克伯格當年那筆曾被嘲笑為「瘋狂」的143億美元收購:如今看來,這或許是矽谷史上最划算的一筆人才收購。
瑞銀:維持特斯拉 (TSLA.US)「中性」評級 目標價385美元 AI敘事主導股價定價邏輯
瑞銀預測,特斯拉 2026 年第三季度(3Q26)全球交付量約為 47.0 萬輛,年減 5%,季減 1%。
AI狂潮硬扛「5%美債收益率」!納斯達克創新高強化「80/20」格局,華爾街重估股債比例
30年期美國國債收益率一度觸及約5.53%,創2004年以來最高水平,布倫特原油仍處於每桶100美元之上。風險資產再次頂住壓力,反映出投資者仍然相信,AI應用商業化與企業盈利增長能夠在一定程度上抵消融資成本和貼現率上升的衝擊。
加密貨幣價格
更多


