
為何美國國債加息未能推動美元匯率上升?

Morning FX
自9月以來,美國國債利率上演了一波加息交易,但有趣的是美元匯率幾乎沒有變化。2年期美國國債利率較月初上升超過20個基點,市場對9月加息的定價概率達到88%,年內已充分計入兩次加息。與此同時,美元指數卻橫在99的位置,幾乎沒有變動。
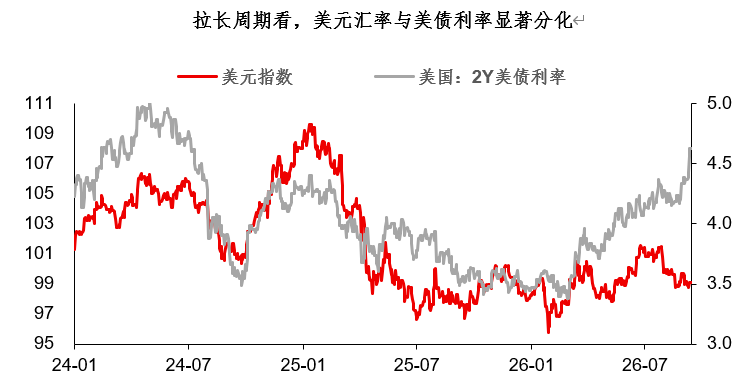
如何理解美元與美債利率的顯著分化?筆者認為有幾點原因:
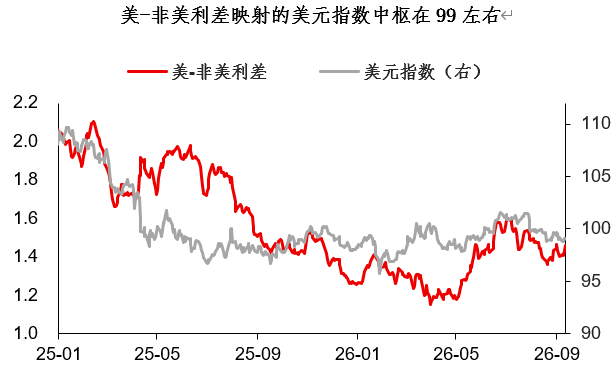
首先,本輪利率上升是全球性的,美-非美利差沒有拉大。歷史上,當美-非美貨幣政策出現分化時(如2022年),“高利率→強美元”的邏輯會非常順暢。
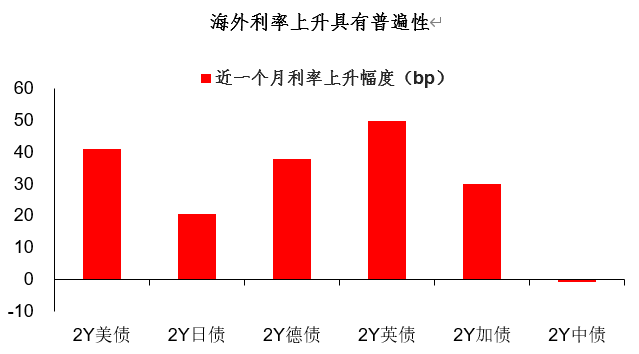
但本輪利率上升是全球性的,過去一個月,德國國債、英國國債、加拿大國債的利率升幅均超過30個基點。美-非美利差對映的美元指數中樞約在99,並沒有明顯高估或低估。
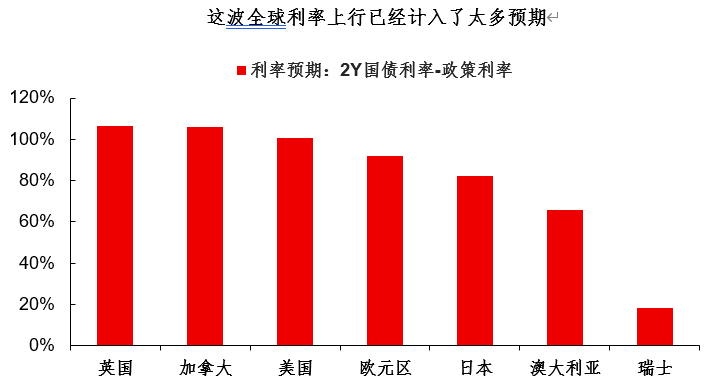
未來美-非美利差會不會分化?應該會,畢竟這波全球利率上行已經計入了太多預期,總會有基本面較弱的國家無法再加息,或者加息力度過猛......這將是中期層面的重要課題,只是當下還不是市場主線。
除了利差因素外,本輪美元表現平淡的另一因素是,強勢亞系貨幣的壓制。儘管美元指數整體波動不大,但仔細觀察,日內特徵卻很明顯——白天偏弱、夜間偏強。
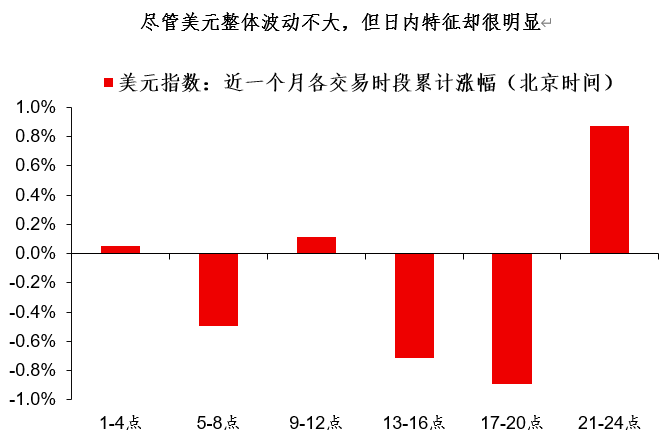
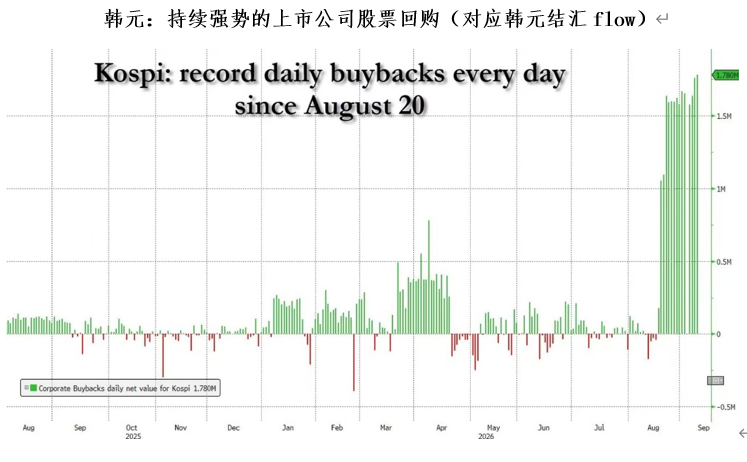
筆者認為,亞盤時段偏弱的美元在一定程度上也是受到了強勢亞系貨幣的壓制。因為亞系三強(人民幣、韓元、日圓)各有自己的資金流邏輯,比如人民幣的結匯、韓元上市公司股票回購等......
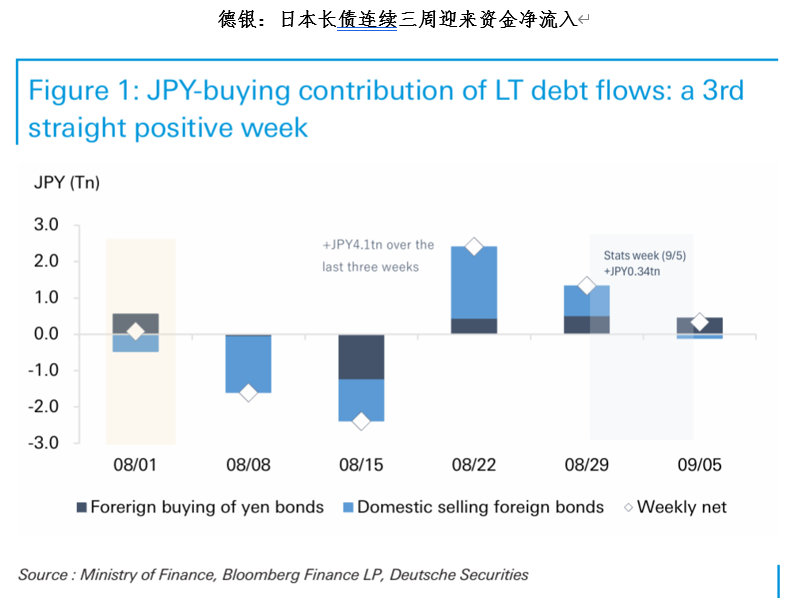
有跡象顯示,日圓的海外投資資金亦出現了回流本土的跡象。雖然該資金流量不大,但確實正在進行,客觀上也推動了“偏弱美債+偏弱美元”的組合。如果日圓資金回流本土的趨勢延續,那麼在美國國債高利率的背景下,日圓確實有可能展現更強的韌性。
綜合上述分析,筆者對外匯與資產市場的觀點更新如下:
外匯:亞系貨幣(CNY、KRW、JPY)具有更強的韌性,即使美國加息,可能也不太容易大跌。歐系貨幣(EUR、GBP)則更容易呈現震盪特徵,因為美歐分化尚不明顯;
美債:短端美國國債已經充分計入加息預期,但主要風險在於長端(供需問題、全球利率上行)。以觀察為主,如果10年期美國國債在5.0%這個位置穩住,則具有一定的左側配置價值;
黃金:美債的風險(供需問題等)間接構成黃金的支撐,這也是黃金能夠硬抗美債利率上行的原因。不知道該買什麼時,買點黃金應該是沒錯的。
【8月美國CPI競猜結果出爐】
恭喜預測值為3.4%的小夥伴中獎,請於後台留言收件資訊,獎品將於五個工作日內寄出。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Strive 宣佈將購買更多比特幣,目標持有量達到五萬枚 BTC
國內政策處於定向、漸進式寬鬆週期,中國國常會推動AI落地與價格法修正——W42國內宏觀脫水
全球主要央行政策信號分化,若民主黨勝出可能加劇科技股壓力——W42海外宏觀脈動
全球AI交易格局改變:「棉花糖」融化,還是夏日雷雨?
加密貨幣價格
更多


