
7月份通膨:輸入型通膨逐漸減退

7月CPI與PPI同比漲幅雙雙回落,輸入性因素退潮後內需暫未明顯接棒。國際油價自5月下旬起快速回落,這一影響滯後體現在7月的PPI中。輸入性通脹退潮之後,物價的核心關注點又回到內生性因素。核心CPI環比上升0.3%、同比增長0.9%,指向內需溫和修復,但目前修復力度尚不足以對沖輸入性因素的消退。
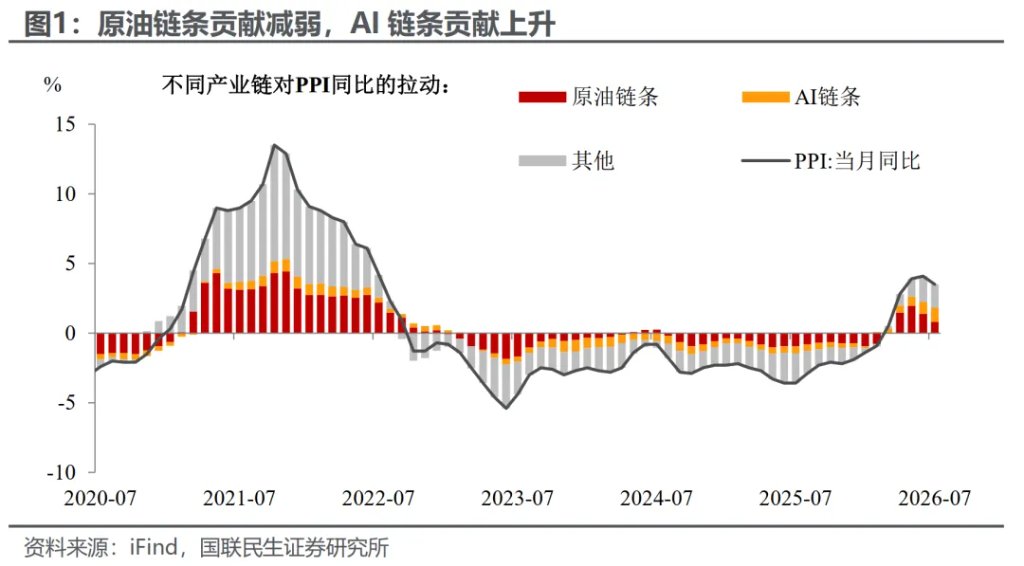
7月PPI同比回落的主因是原油等大宗商品價格回調以及基數效應下的自然減弱。其內部結構分化更值得關注:
傳統與上游行業承壓明顯。受國際油價波動、國內建材需求偏弱以及極端天氣影響施工等因素疊加影響,石油開採及石油加工行業PPI環比分別下降9.2%和6.0%,化學原料、有色、黑色等行業的PPI環比也均明顯下降,原油鏈條的快速回調使上游行業承壓。
AI相關產業成為支撐力量。計算機和電氣行業PPI同比上升4.4%和5.7%,漲幅較上月均有擴大,表明在全球科技熱潮下AI相關鏈條已成為現階段PPI的重要驅動力,然而動力有限,接棒力度不足,尚無法對沖上游行業價格的階段性回落。
展望未來,國際油價於7月已出現明顯回升,價格傳導效應或將在8-9月數據中滯後體現,PPI環比降幅有望收窄。
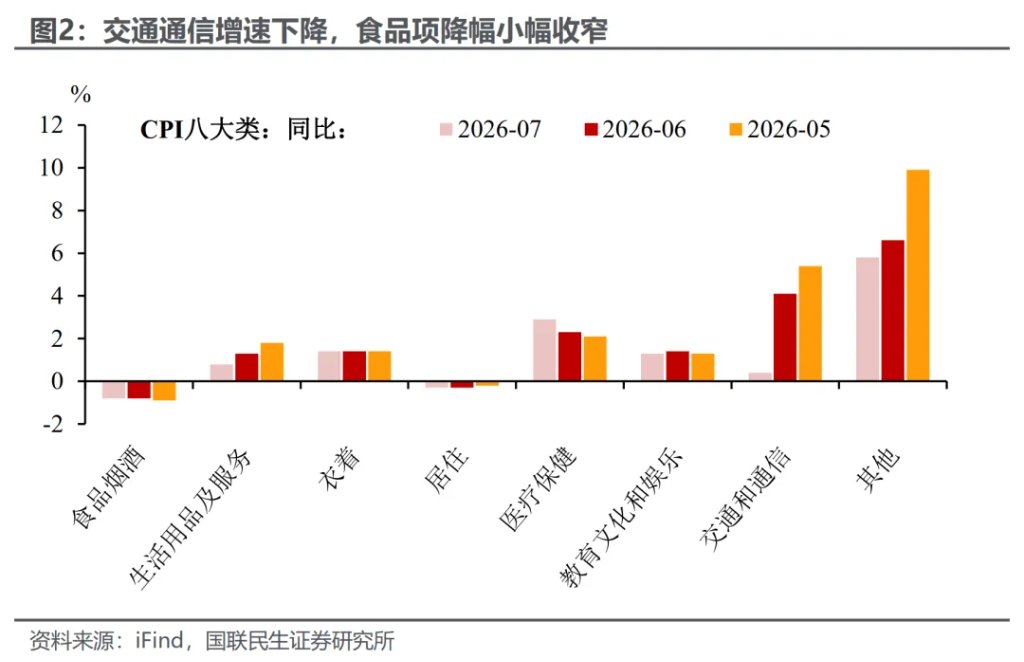
CPI方面,輸入性因素退潮與內需溫和修復兩條線索並行。食品方面,豬肉品類的CPI同比降幅繼續收窄,鮮菜、鮮果等品類CPI同比降幅保持平穩,供給脈衝趨於消退。油價快速回落帶動交通通信分項同比增速顯著下行,成為本月CPI同比增速回落的主要原因。此外,扣除食品和能源後的核心CPI環比上升0.3%,基本符合季節性水準,這指向內需底色仍然溫和。
綜合來看,7月通脹數據的“降溫”更多是輸入性因素退潮的映射。隨著國際油價短暫回暖的滯後傳導以及暑期消費的集中釋放,三季度價格中樞有望在溫和區間內企穩。核心CPI環比能否延續正增長,將是檢驗內需能否真正“接棒”的關鍵視窗。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
BUZZ-英國易捷航空股價上漲,此前該公司就阿波羅收購案安排了股東投票
日本機構漸進式「資金回流」:日本債券買盤升溫,海外資產未見大規模撤退
日本多家頂尖資產管理公司預計將公佈增持本土債券的計劃,市場正密切關注其是否會加大減持海外資產的力度,以推動資金回流國內。
韓股財報季將於下週啟動,JPMorgan表示存儲股已進入「預期重置季」,回調帶來買入機會
JPMorgan認為,投資者對於AI支出的可持續性以及供需基本面存在認知分歧,目前市場情緒的過度反應已創造出「久期交易」的介入時機——即押注存儲產業景氣循環將「更長且更高」。建議重點增持三星電子、SK海力士、Kioxia等產業鏈標的,並將10月19日開始的財報季作為驗證關鍵。
瑞銀:恢復覆蓋再生元製藥(REGN.US),並給予「買入」評級,重磅藥物Dupixent潛力被低估
瑞銀恢復對再生元製藥公司(REGN.US)的評級覆蓋,評級為「買入」,目標價為978美元。
加密貨幣價格
更多


