
Big Tech AI 軍備競賽:千億資本狂飆、J 曲線回報與投資邏輯拆解
 Bitget2026/08/03 04:50
顯示原文
作者:Bitget
核心摘要:
2026年是AI基建投入的高峰之年:Microsoft、Amazon、Google、Meta四家公司合計CapEx已上修至
6900–7450億美元
,年增超過70%,累計投入已超1.1萬億美元。短期自由現金流承壓、市場對「更高開支」愈發敏感,但長期回報的J曲線依舊明朗——利潤正從模型層持續流向硬體與基礎設施。由於AI邊際成本不為零,壓榨硬體效率的動作還將持續很久。對交易者來說,真正可驗證、高彈性的機會,仍集中於GPU、高級封裝、HBM、光模組與電力冷卻等物理瓶頸環節。
一、 競賽規模:歷史級的基建浪潮仍在加速
2026年,科技巨頭的AI軍備競賽已推升至新高。Microsoft、Amazon、Google(
Alphabet)與Meta四家公司今年的資本開支(CapEx)合計指引約
6900億至7450億美元,較2025年約4100億美元大幅增長70%以上。近期財報進一步確認甚至上調部分指引:
-
Amazon:約2000億美元(絕對值最大)
-
Microsoft:約1900億美元
-
Google:上調至1950億–2050億美元(Q2實際支出449億美元,並明確2027年還將顯著增加)
-
Meta:1250億–1450億美元(部分更新將下限上調至約1300億)
這筆鉅額資金主要流向高階AI晶片、超大規模數據中心、電力與冷卻基礎設施、先進封裝、頂尖人才以及前沿大模型訓練。
Nvidia作為核心GPU供應商持續受益,數據中心業務仍呈爆發性增長;台積電牢牢掌控先進製程與CoWoS先進封裝命門。
同時,巨頭加速自研晶片(Google TPU、Amazon Trainium、Meta客製化矽片)以降低對單一供應商依賴。
這已不再是單純硬體競爭,而是一場涵蓋基礎設施、模型、人才與算力主導權的全方位角逐——
人類歷史上規模最大的科技基建浪潮之一。截至2026年6月底,四家公司自AI熱潮開啟以來的累計資本開支已突破1.1萬億美元。
二、 回報的J曲線:長期上行vs短期壓力,利潤正從模型層流向硬體
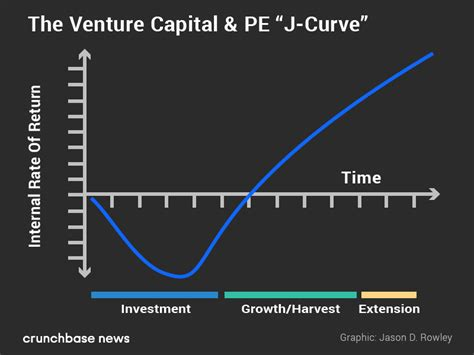
這種大規模前置投資的回報型態呈現明顯的「J曲線」特徵:早期鉅額支出,回報遞延但潛在空間巨大。
-
Microsoft:Azure成長強勁(約40%+區間),AI收入能見度高,預期自由現金流改善相對領先。
-
Amazon:AWS增長穩健,積壓訂單充足,但2026年自由現金流壓力最明顯,大部分回報預計集中於2027–2028年產能釋放後。
-
Google:雲端事業增長極高(Q2 Cloud收入年增約80%),但高強度投入已導致季度自由現金流轉負,壓力可能於2027年前後更明顯。
-
Meta:主要依賴廣告精準度與用戶體驗提升間接取得ROI,歸因較不透明,現金流壓力可能持續更久。
整體時程:2026年是投入高峰與現金流大考。規模化回報預計2027–2029年陸續顯現,具體取決於數據中心利用率、AI服務訂價權與企業付費意願。
關鍵洞察:模型層難以建立持久網路效應,更可能像「大宗商品」般內捲成本與效率;因AI邊際成本非零,利潤將持續由模型層流向硬體、雲端與基礎設施。壓榨硬體效率、加碼投入物理算力等行為,仍將持續很久。
三、 市場情緒分化:由「買敘事」轉向「驗證回報」
-
多頭論點:長期成長路徑明確、訂單能見度高、AI時代平台護城河擴張;雲端業務增長及積壓訂單均持續驗證需求。
-
空頭論點:短期毛利率壓縮、自由現金流侵蝕、折舊負擔加劇、資產負債表快速擴張(債務與長期租賃承諾顯著上升)。近期Google等財報後,市場對「更高CapEx」容忍度明顯下降,股價對指引上調反應更為敏感。
近期財報顯示,投資人對CapEx指引的容忍度大幅下降。自由現金流已非唯一觀察指標,債務槓桿(尤其淨負債臨近1倍信用臨界點)與實際利用率成為新關鍵。在觸及關鍵槓桿閾值前,CapEx更有可能繼續加速而非放慢。
四、 關鍵贏家與值得關注的板塊
目前最明確的受益者集中於AI供應鏈環節:
| 細分賽道 | 核心標的 | 驅動邏輯 |
| GPU與晶片設計 | Nvidia, AMD | 數據中心需求爆發 |
| 先進代工 | TSMC | 壟斷尖端製程節點 |
| 高頻寬記憶體(HBM) | Micron, SK Hynix | AI訓練記憶體瓶頸 |
| 光互連/光模組 | Marvell, Lumentum | 數據中心網絡升級 |
| 伺服器與基礎設施 | Dell, Super Micro | hyperscaler基建擴容 |
| 電力與冷卻 | Vertiv, Eaton | 數據中心能源瓶頸 |
相較雲端平台本身,這些細分領域展現出更強的週期性彈性,為交易者提供更高Beta的AI基建曝險機會。
儲存回購敘事(如Micron、SK Hynix拿出顯著自由現金流回購)也可能成為階段性催化劑。
五、 接下來的催化劑
未來幾個季度,三大催化劑將持續主導市場情緒:
-
2026 Q2及後續財報:驗證AI硬體需求的可持續性及實際利用率。
-
Hyperscaler CapEx指引:是否可以維持甚至進一步上調高強度投資計畫。
-
基礎設施瓶頸:電力供應、冷卻系統、HBM與先進封裝產能解決進度。
六、 交易者策略:透過Bitget rToken高效參與
-
USDT即可直接交易rNVDA、rMSFT、rGOOGL、rAMZN等1:1錨定代幣。
-
7×24小時市場,實時反應新聞及財報。
-
股息自動以USDT結算,無匯兌與開戶門檻。
*策略建議
-
財報博弈:在季度財報前後,靈活進出以捕捉波動率。
-
供應鏈輪動:在基建擴容階段,輪動至高Beta供應商(如Micron、Marvell、Dell及電力冷卻等環節)。
-
風險管理:結合現貨rToken持倉及小部位美股合約對沖,管控短期回撤風險。
*免責聲明:本文僅供資訊參考,不構成投資建議。AI敘事再強,紀律才是最終決定贏家的關鍵。
0
0
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與
您也可能喜歡
機構揭示供油格局生變:美封鎖令伊朗海上原油出口「清零」,俄羅斯出口環比增6%
根據Vortexa數據,伊朗原油海運出口自9月第二周降至零後,截至10月5日仍未恢復;伊朗滯留在海上油輪中的原油總量已降至約8300萬桶,其中約4300萬桶被困在霍爾木茲海峽以西,受美國封鎖影響難以運出;剔除伊朗,海灣地區9月原油流量已回升至戰前水平的81%以上,主要由沙特出口恢復推動。
华尔街见闻•2026/10/13 23:11
紐約聯儲主席威廉姆斯:年內或再加息一次,2027年無需繼續緊縮
紐約聯邦儲備銀行主席約翰·威廉斯(John Williams)週二表示,他仍然認為美聯儲今年再加息一次是合適的,但目前不認為央行有必要在2027年進一步提高利率。
智通财经•2026/10/13 22:46
🔥 Bitget 美股熱點狙擊|2026.10.14 主線:AI基建網絡升級|光模組新規格·ASML財報·內存競爭·果鏈智能家居
•2026/10/13 22:03
中東能源設施風險升級,沙特阿美總部據稱被胡塞武裝擊中起火
據報導,也門胡塞武裝週二對沙特發動導彈襲擊期間,沙特阿美位於Dhahran的總部被擊中,園區部分區域發生火災,隨後被撲滅,無法確認起火是否源於導彈直接命中。沙特政府和沙特阿美未確認其總部遭襲消息。
华尔街见闻•2026/10/13 21:56
加密貨幣價格
更多
Bitcoin
BTC
$83,158.48
+1.39%

Ethereum
ETH
$2,497.08
+1.38%

Tether USDt
USDT
$0.9991
+0.05%

BNB
BNB
$741.17
+0.85%

XRP
XRP
$1.36
+1.31%

USDC
USDC
$0.9999
+0.01%

Solana
SOL
$106.63
+0.42%

TRON
TRX
$0.3274
-0.49%

Hyperliquid
HYPE
$81.51
-0.40%

Zcash
ZEC
$1,217.65
+1.93%
如何出售 PI
Bitget 上架 PI:在 Bitget 上快速購買或出售 PI!
立即交易
還不是 Bitget 用戶嗎?新用戶可獲得價值 6,200 USDT 的迎新大禮包
立即註冊