
Netflix(NFLX)2026年第二季財報前瞻:廣告滲透、ARPU提升與體育直播成關鍵焦點
 2026/07/15 04:36
1. 投資要點速覽
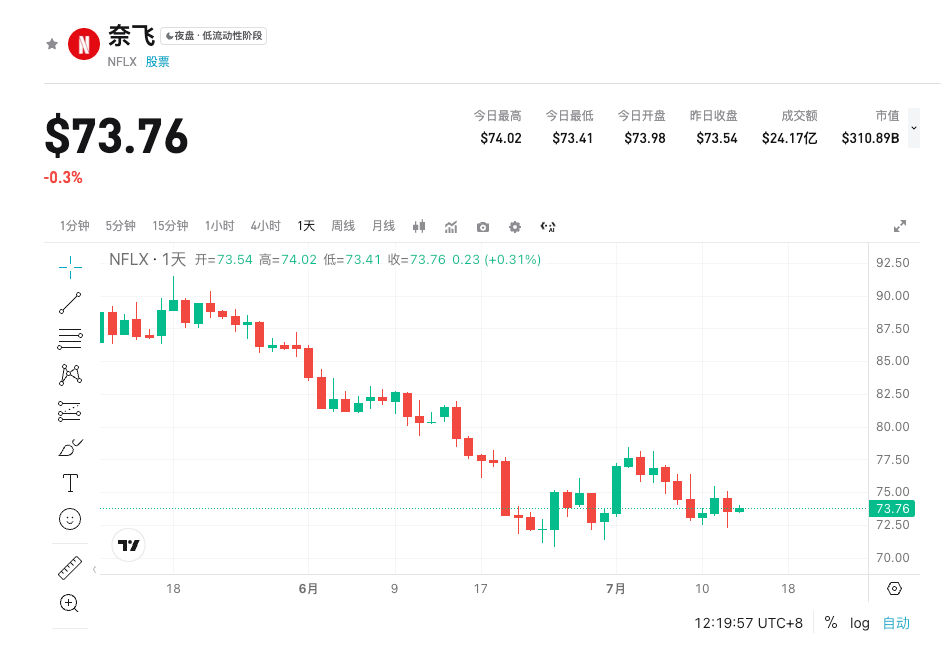
Netflix Q2 2026財報將於美東時間7月16日盤後發布(北京時間7月17日凌晨約5點),並召開電話會議。華爾街共識預計營收約125.8億美元(年增13.5%),EPS約0.79-0.80美元,營業利潤率約32.6%-32.7%。 投資者核心關注廣告套餐滲透加速、ARPU改善以及體育直播等新內容策略對下半年增長的指引,這些因素將直接影響市場對公司長期變現能力及用戶黏性的判斷。目前市場預期Netflix將繼續展現串流媒體龍頭的韌性,但Q3展望將成為股價短期波動的關鍵催化劑。
2. 四大關注焦點
焦點1:廣告業務爆發與平台變現效率提升
廣告層已成Netflix第二增長引擎,滲透率持續快速攀升為本次財報最大亮點之一。Q2末廣告會員數預計由Q1的約1.19億增長至約1.263億,公司目標2026年廣告收入翻倍至約30億美元。 此業務帶來增量收入,亦能顯著提升整體ARPU及盈利能力。投資者將重點關注管理層對廣告收入占比的最新指引,以及向更多國際市場拓展的進展。若數據超預期,將強化市場對公司長期盈利模式的信心。
焦點2:體育直播與現場內容戰略布局
Netflix於NFL聖誕大戰等重大體育賽事的投入備受矚目,被視為提升平台用戶黏性、拓寬內容護城河的重要舉措。Q2內容片單包括多部續作(如《Beef》第二季、《Temptation Island》第二季)及新劇/電影,有望維持用戶活躍。 體育直播雖會增加部分內容成本壓力,但有助於差異化競爭。市場將評估管理層對下半年直播計劃細節,以及其對訂閱增長的實質帶動效果。
焦點3:定價策略效果與ARPU增長潛力
取消基礎會員、限制密碼分享後,多國調漲價格(含美國3月漲價)的影響將於Q3更明顯顯現。分析師預期此舉將強力推升ARPU,同時需留意成熟市場可能產生的用戶留存壓力。 ARPU提升是強化盈利能力之核心路徑,投資者將聚焦管理層對下半年ARPU走勢之指引。若定價策略順利落實,將為全年利潤率目標帶來有力支撐。
焦點4:下半年內容儲備與用戶增長動能
公司已不再詳細披露具體訂閱數,但市場關注全球淨新增付費用戶(Q2預計300-350萬,較去年同期放緩)與成熟市場表現。內容攤銷成本上半年偏高,下半年預計放緩至中高個位數增長,為利潤釋放創造空間。 管理層指引將聚焦Q3/Q4重磅內容、直播計劃及區域活動對增長之貢獻,為全年用戶走勢判斷關鍵。
3. 風險與機會並存
上行催化劑:
- 廣告滲透率及收入指引超預期,推動全年廣告收入翻倍目標提前實現;
- 體育直播及爆款內容帶動用戶增長與活躍度超乎共識;
- ARPU提升表現強勁,疊加自由現金流指引上修,進一步強化資本回報能力。
下行風險:
- 成熟市場(特別是美國/加拿大)訂閱增長放緩或用戶流失超預期;
- 內容成本控管不如預期,或宏觀環境影響消費支出;
- Q3指引偏保守,市場對競爭加劇(Disney+、Prime Video等)擔憂升溫。
4. 交易策略建議 多頭邏輯:
若廣告數據亮眼、ARPU指引樂觀、Q3營收/利潤指引穩健或優於預期,疊加強勁自由現金流,股價有望顯著提振,延續龍頭溢價。
空頭風險: 若訂閱增長持續放緩、內容成本壓力明顯或指引不如預期,加上產業競爭疑慮,股價可能短期回檔。
關鍵數據:
- 廣告會員滲透率及收入貢獻
- ARPU環比/同比變化
- 全球淨新增付費用戶與區域表現
- Q3營收、EPS及利潤率指引
操作建議: 財報前可關注波動率變化;數據超預期時可考慮逢低做多或持有;若指引偏弱,建議審慎觀望或設置停損。結合實際數據與後續電話會議解讀綜合決策。
🔥股票限時活動進行中:七月新用戶福利:買美股即可獲贈Nvidia股票 現在交易更划算!
免責聲明: 以上內容僅供參考,不構成任何投資建議。投資有風險,入市須謹慎,請結合自身風險承受能力和專業諮詢進行決策。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI記憶體需求持續爆發,美光(MU.US)第四財季業績超預期,數據中心核心業務季度營收同比增長逾10倍
儲存晶片巨頭美光科技週三盤後公佈2026財年第四季度業績,營收和利潤雙雙超越華爾街預期,並給出優於市場預期的下季度業績指引。
美聯儲6比1投票通過壓力測試改革:資本要求波動性減半,唯一反對票警告韌性受損
美聯儲正式批准兩項最終規則,旨在提升透明度、減少資本要求波動性約50%。新規將公開徵求壓力測試情境意見,並對連續兩年測試結果取平均值計算資本緩衝,平均值機制將於2028年生效。此次改革是銀行業多年博弈的成果,行業團體對此表示歡迎。然而,理事Barr等批評者警告,改革將削弱壓力測試的約束力,降低銀行體系整體韌性。

新思科技與OpenAI達成芯片設計AI合作,股價一度漲超7%
新思科技(Synopsys)與OpenAI簽署了一份多年期具法律約束力的協議,將共同開發GPT-Synopsys,此模型將經過專門訓練與調整,用以承擔晶片設計任務。OpenAI將向Synopsys支付工具授權訂閱費用,雙方將依據客戶使用該產品時晶片設計改進的成效分成收入。
Bitget UEX 日報|PCE低於預期;科技股反彈;HPE獲12億美元AI訂單(2026年9月30日)
加密貨幣價格
更多


