
美股淨賣壓已逼近新冠暴跌峰值,高盛:CTA未來一月將全面轉向買入

美股拋售壓力正接近歷史極值,但反彈條件也在悄然積聚。
高盛大宗經紀交易台數據顯示,對沖基金已連續六週削減全球股票持倉,淨賣出規模在過去十年中位列第三,逼近新冠疫情暴跌期間的峰值水平。與此同時,高盛分析師指出,趨勢追蹤型系統投資者(CTA)過去一個月已累計賣出約1900億美元股票,目前在全球股市持有約500億美元淨空頭頭寸,但其拋售動能正趨於枯竭。
高盛認為,上述極端倉位正在為市場創造不對稱的上行空間。該行估計,未來一個月內,無論市場走勢如何,CTA均將轉為淨買入。與此同時,養老金季末再平衡買盤預計將入場,期權做市商約70億美元的負Gamma敞口也將於月末到期消散,多重技術性壓力有望同步緩解。
對沖基金拋售逼近"投降"信號
高盛大宗經紀團隊在截至3月26日的每週市場數據回顧報告中指出,對沖基金最新一輪減倉覆蓋範圍廣泛,主要地區均出現淨賣出。其中歐洲市場的宏觀產品空頭敞口升至11%,創下十年新高。
在美國市場,高盛團隊在一份單獨報告中表示,「部分投降跡象開始浮現」,暗示基金對市場的悲觀情緒已接近極限。以過去六週滾動口徑計算,美股淨賣出規模為過去十年第三高,已接近新冠疫情拋售期間的水平,但仍低於2025年4月「解放日」關稅衝擊時的峰值。
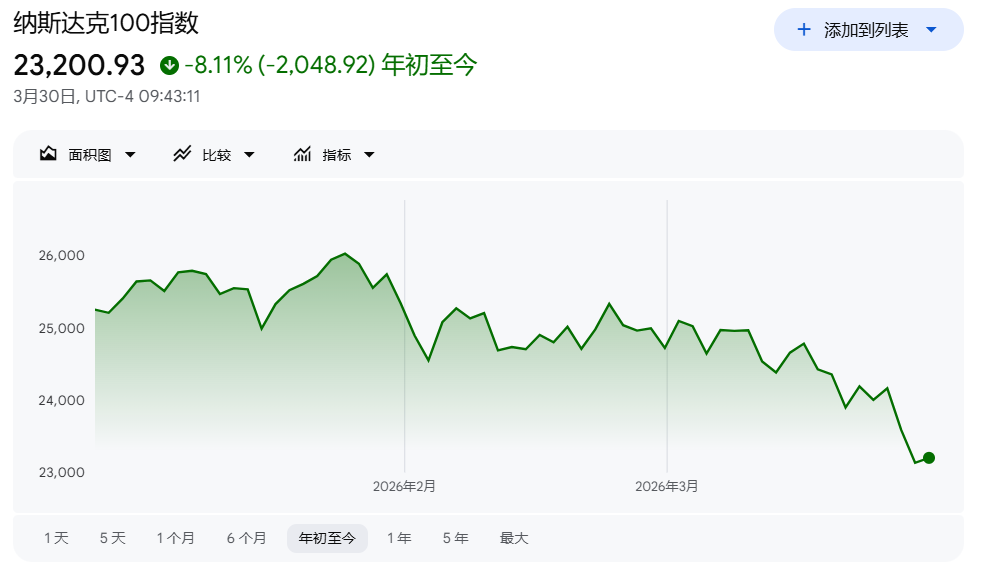
從市場表現來看,此前被視為相對溫和的回調正在加深。納斯達克100指數較峰值跌幅已超過10%,正式進入技術性調整區間;標普500指數亦逼近同一門檻。歐洲斯托克600指數3月以來累計下跌近9%,有望創下六年來最差單月表現。
CTA賣壓趨於枯竭,反彈不對稱性凸顯
系統性投資者的倉位變化是當前市場的另一關鍵變數。高盛分析師Cullen Morgan指出,CTA過去一個月已累計賣出約1900億美元,目前在全球股市持有約500億美元淨空頭,但其拋售動能正在消退。
「系統性投資者正在耗盡彈藥,」Morgan寫道,「不對稱性指向上行——我們估計未來一個月內,CTA在任何情景下都將成為買家。」
與此同時,高盛模型顯示,養老金將在月末和季末再平衡操作中買入股票。此外,期權做市商約70億美元的負Gamma敞口將於月末到期,這一持續壓制市場的技術性因素屆時將自動消除。上述多重因素疊加,構成短期內潛在的技術性反彈基礎。
地緣局勢仍是最大變數,高盛拒絕「抄底」定論
儘管技術面信號趨於極端,高盛內部對於市場是否已觸底仍持審慎態度。高盛的Brian Garrett在客戶報告中寫道,「感覺我們離終點比起點更近,但這場遊戲並沒有經典意義上的『局數』。」
Garrett指出,目前沒有任何市場參與者能夠對伊朗戰爭提供清晰的時間線,局勢降級需要多方達成共識,而這一跡象目前尚不明顯。
「儘管作為賣方分析師,『成功預判底部』是件令人愉快的事——已有不少人嘗試這樣做——但誠實地說,我們還沒有到那一步,」Garrett表示。
高盛的整體判斷是:極端倉位和技術性壓力的消散為市場提供了上行的不對稱空間,但真正的趨勢反轉仍有賴於地緣政治局勢的實質性緩和。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
黑石AirTrunk推遲15億美元REIT IPO:收益率讓至6%仍無人接手,AI基建融資撞上5.2%美債利率
黑石旗下數據中心營運商AirTrunk已決定將其15億美元新加坡房地產投資信託基金(REIT)上市計劃推遲至2027年第一或第二季。美國國債收益率上升、市場波動加劇,使投資者趨於謹慎,即使將收益率從5.5%提升至約6%,仍未能帶動需求,高資本成本正成為AI基礎設施擴張的重要限制因素。
CoreWeave股債雙殺!股價暴跌15%債券陷入困境,馬斯克驚呼「嚇人」
分析師指出,該公司以約9%利率借款但投資回報率不足5%,債務與租賃義務合計達520億美元,股權價值存在歸零風險。通脹走熱推動長端美債收益率上行,令資本密集型AI企業融資邏輯受到系統性質疑,預測平台顯示其2027年前破產機率已達17%。

美聯儲褐皮書示警油價「兇猛」:半數地區價格壓力強勁或加劇,企業面臨漲價與利潤擠壓
褐皮書顯示,所有12個地區聯儲轄區的報告均提及油價上漲的影響,企業普遍反映柴油價格高企,燃油附加費正在將新增成本傳導至整個供應鏈;自一個多月前的上次褐皮書報告期以來,美國經濟溫和增長,製造業成為主要支撐;就業市場延續低招聘、低裁員格局,近半數地區的企業反映,AI投資影響用工。
更新版 3-日本將投資210億美元,在紐約建設最多兩家GlobalFoundries晶片工廠
加密貨幣價格
更多


