
英特爾 Q4 財報前瞻:CPU短缺或推升業績,但產能瓶頸藏隱憂
1. 投資要點速覽
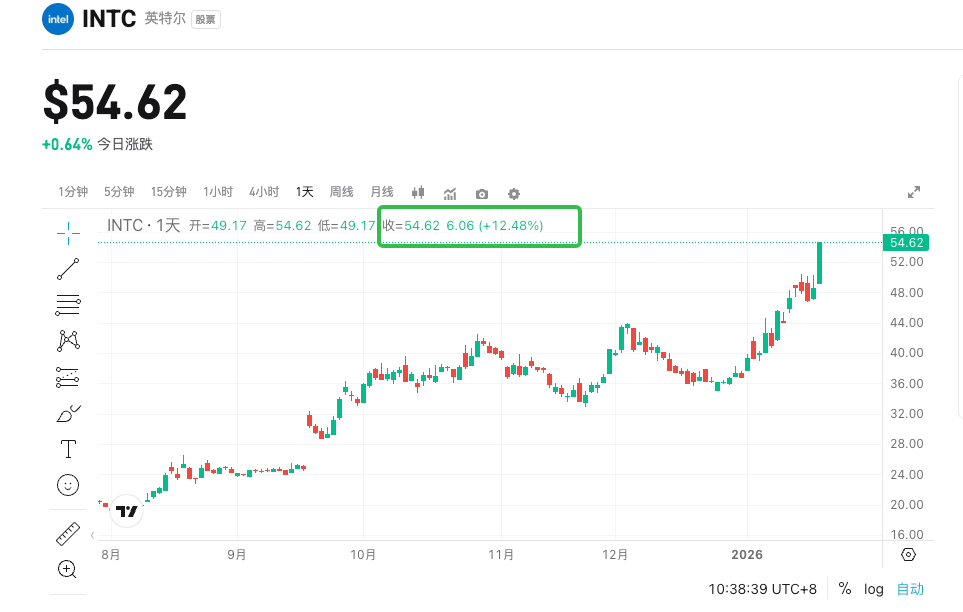
Intel將於2026年1月23日美股盤後發布2025年Q4財報,市場共識預期營收為13.39億美元(同比-6%),每股收益(EPS)為0.08美元(同比-38.5%)。投資者重點關注伺服器CPU供不應求可能帶來的短期業績驚喜,同時警惕產能不足對市場份額和代工業務的長期負面影響。在AI需求強勁的背景下,數據中心業務有望強勁反彈,但PC市場受記憶體價格上漲拖累,整體前景喜憂參半。
2. 三大關注焦點
焦點1:伺服器CPU供不應求
當前伺服器CPU市場供應緊張,主要源於AI應用從生成式向代理式演進,推動通用運算需求激增。這不僅能提振Intel短期定價權和庫存管理,還可能掩蓋部分營運挑戰,幫助公司實現超出預期的業績表現。 關鍵指標:市場預計數據中心和AI業務營收達4.43億美元(同比+30%以上)。 若短缺持續,可能推動股價短期上行,但若無法快速擴產,將加速AMD搶佔增量份額,削弱Intel在伺服器市場的競爭力。
焦點2:數據中心業務回暖
隨著科技巨頭加大AI數據中心投資,Intel傳統伺服器晶片需求回升,這將成為Q4業績的核心驅動力。該業務反彈可改善整體毛利率,並為公司轉型提供資金支持,但需注意外部代工廠依賴度高的潛在成本壓力。 關鍵指標:總Intel產品集團營收預計12.68億美元(同比-2.7%),其中數據中心部分占比提升。 超預期增長可強化投資者信心,推動估值重估;反之,若需求放緩,將放大對公司AI戰略的質疑。
焦點3:PC業務承壓
全球記憶體晶片短缺導致價格上漲,占PC物料成本25%-30%,這可能抑制終端需求並影響Intel用戶端運算集團的表現。儘管Lunar Lake處理器整合記憶體設計可能受益於漲價,但整體PC市場份額正流向AMD和Arm架構。 關鍵指標:PC業務營收預計8.21億美元(同比+2.5%)。 若記憶體價格持續高企,PC出貨量下滑將拖累季度營收;但若Intel調整定價策略,可部分抵消負面影響,提供意外上行空間。
3. 風險與機會並存
上行催化劑:
- AI代理式應用加速,伺服器CPU需求預計2026年增長15%-20%(高於市場共識的4%-6%),可能超出Q4指引範圍,推動股價反彈。
- DRAM價格上漲為Lunar Lake處理器帶來毛利率驚喜,若平均售價(ASP)相應提升,可改善整體獲利能力。
- 代工業務若獲外部驗證,如新訂單公告,將增強市場對Intel轉型的樂觀預期。
下行風險:
- 產能瓶頸持續,AMD趁機擴大伺服器市場份額,長期侵蝕Intel定價權和收入基礎。
- 記憶體漲價抑制PC需求,導致用戶端業務低於預期,進一步放大執行風險。
- 半導體週期波動加劇,若數據中心投資放緩,將暴露公司對AI依賴的脆弱性。
4. 交易策略建議
多頭邏輯: 若Q4營收和數據中心表現超市場共識,特別是伺服器CPU短缺帶來EPS驚喜,股價可能延續近期漲勢,受益於AI主題的估值擴張。
空頭風險: 若指引低於預期,如營收指引下調或毛利率承壓,市場可能解讀為轉型受阻,導致股價快速回調,尤其在當前估值已較高的情況下。
關鍵數據: 重點監控總營收、EPS、數據中心和AI業務營收、毛利率變動,這些指標直接反映公司營運效率和市場競爭力。
操作建議: 在業績超預期情境下,可考慮短期多頭倉位;若風險因素主導,建議設置止損保護空頭曝險,避免過度追高;整體保持觀望,待財報明朗後再調整持倉,以應對波動性。
免責聲明:以上內容僅作為參考,不作為任何投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
踩剎車,但OpenAI要再融2000億
黃金遭拋售後是買點還是陷阱?機構:短期反彈,長期看空
季報不及預期,收入未見起色!耐克宣佈新一輪裁員,今年股價「史上最慘」接近腰斬|財報見聞
耐克當季營收同比下降4%,全年指引遠低於預期,每股收益指引僅1.15-1.35美元,遠低於分析師預期的1.68美元。新一輪裁員計劃「Pace」旨在2031年前節省25億美元。華爾街評級降至25年來最低,美銀目標價僅30美元,銷售復甦預期推遲至2028年。
「表面平靜」的美股:指數距離新高「一步之遙」,但幾乎所有板塊都遭重創
10年期美債收益率升至5.34%,正悄然撕裂市場:標普500指數距歷史高點不足2%,但過去一個月標普500成分股中位數下跌5%,等權重指數連續七週收跌。超過三分之一小型股陷入“僵屍企業”狀態,銀行股自高點回落超過12%,公用事業距離熊市僅一步之遙。目前唯一支撐來自AI科技巨頭——一旦AI盈利預期破裂,被掩蓋的全面崩盤風險將瞬間爆發。

加密貨幣價格
更多


