
Bitget UEX 日報|特朗普踩剎車貿易戰,美股反彈;儲存股漲勢不止創新高;馬斯克力爭SpaceX 7月上市(26年01月22日)
一、熱點要聞
美聯儲動態
特朗普暗示美聯儲主席人選縮減至一人,最高法院對罷免理事持謹慎態度
- 特朗普表示候選人已縮減,可能像格林斯潘般優秀,暗示哈塞特留任原職。
- 最高法院大法官質疑罷免美聯儲理事麗莎·庫克的舉動,可能破壞聯儲獨立性。
- 沃什與里德爾被提及為潛在人選。 此舉緩解了市場對聯儲獨立性的擔憂,推動美股科技板塊反彈,但若確認人選偏向鴿派,可能進一步壓低美元收益率。
國際大宗商品
地緣緩和疊加需求預期調整,能源與金屬價格波動加劇
- 特朗普取消歐洲關稅後,原油價格小幅回升,但供給過剩預期仍主導市場。
- 黃金、白銀受益於避險情緒和寬鬆政策預期,續創高位。
- 機構上調2026年全球油需增長預估,但庫存累積風險猶存。 市場對貿易摩擦緩解樂觀,但供給增長或抑制能源反彈,金屬則受益於AI需求和儲備多元化。
宏觀經濟政策
特朗普達沃斯演講抨擊盟友,歐盟堅持峰會應對關稅威脅
- 特朗普強調收購格陵蘭意圖,支持核能為AI供能,並炮轟歐洲發展路徑。
- 與北約達成格陵蘭框架協議,取消對八國關稅。
- 歐盟發言人稱峰會按計畫舉行,繼續磋商維護利益。 這些表態緩和短期貿易戰風險,提振全球股市,但潛在盟友關係緊張可能放大經濟不確定性,影響跨大西洋投資流動。
二、市場復盤
- 現貨黃金: 4796美元/盎司,黃金已連續五日上揚,受避險需求和美元走軟驅動。
- 現貨白銀:92.28美元/盎司,工業需求疲軟主導,但較上月漲超30%。
- WIT原油:微漲0.38%至60.68美元/桶,地緣緩和支撐反彈,但供給過剩預期限制漲幅。
- 美元指數:持平,貿易樂觀削弱避險吸引力。
美股指數表現
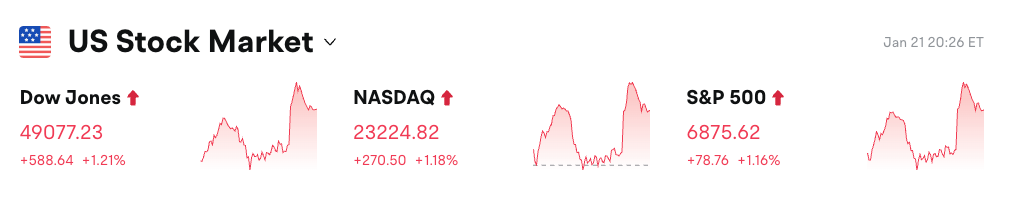
- 道指:漲1.21%至49077.23點,連續反彈擺脫貿易陰霾。
- 標普500:漲1.16%至6875.62點,科技與能源股領漲。
- 納指:漲1.18%至23224.82點,存儲與AI相關板塊驅動上行。
科技巨頭動態
- 英偉達:漲2.95%,受益AI核能政策預期。
- 蘋果:漲0.39%,但SIRI升級消息提振情緒。
- 微軟:跌2.29%,軟體板塊整體承壓。
- 谷歌:漲1.98%,搜尋與雲業務強勁。
- 亞馬遜:漲0.13%,電商需求穩定。
- Meta:漲1.46%,社交平台廣告回暖。
- 特斯拉:漲2.91%,Cybercab進展雖緩慢但獲認可。
整體漲多跌少,主要因特朗普貿易緩和釋放風險偏好,科技股受益於AI與數據中心主題。
板塊異動觀察
存儲概念股普漲6-14%
- 代表個股:美光科技漲6.61%,SanDisk漲10.63%。
- 驅動因素:AI數據中心需求激增,供應鏈優化推升估值。
三、深度個股解讀
1. 英特爾 - 贏得美國軍方大單
事件概述:英特爾獲美國導彈防禦局SHIELD項目1510億美元晶片合同,成為無限期交付供應商。新任副總裁James Chew宣布此舉,股價暴漲近12%創三年新高。財報前夕,股東樂觀情緒峰值,押注CEO轉型計畫落地與數據中心需求強勁。 市場解讀:機構觀點認為,此合同強化英特爾國防業務多元化,抵消消費晶片疲軟;但競爭加劇需關注執行風險。 投資啟示:國防訂單提供穩定現金流,短期利好股價;長期需監控AI晶片市場份額。
2. 蘋果 - 計畫改造SIRI為聊天機器人
事件概述:蘋果擬2026下半年升級SIRI為首款聊天機器人“CAMPOS”,依賴谷歌Gemini模型,運行於Google雲端並採用TPU晶片。目標提升語音助手競爭力,應對AI浪潮。 市場解讀:分析師稱此舉整合生態優勢,但依賴外部模型或增成本;機構看好對iOS生態的長期拉動。 投資啟示:AI升級或刺激硬體銷售;投資者可關注6月發布時點,評估競爭格局。
3. 特斯拉 - Cybercab與Optimus初期量產緩慢
事件概述:馬斯克表示Cybercab自動駕駛出租車與Optimus機器人初期生產極慢,後續逐步提升。Cybercab無方向盤設計,計劃2026大規模量產;Optimus有望年底啟動。 市場解讀:投行觀點分歧,部分擔憂延期影響估值,但看好機器人業務潛力;需警惕監管與技術瓶頸。 投資啟示:短期生產瓶頸或壓股價;長期AI應用潛力大,適合耐心持有。
4. 卡夫亨氏 - 伯克希爾或減持27.5%股份
事件概述:卡夫亨氏向SEC提交文件,登記伯克希爾哈撒韋可能轉售3.25億股,占總股本27.5%。引發減持擔憂,股價跌近6%。公司股價自2017重組高點已跌70%,受健康飲食趨勢與自有品牌衝擊。 市場解讀:分析師指減持反映食品板塊疲軟,但基本面改善空間有限;機構建議觀察消費者轉向。 投資啟示:大股東減持加劇波動;防禦型投資者可避開,待估值修復。
5. 美光科技 - 存儲股強勢續漲
事件概述:美光科技漲6.61%,與其他存儲股如Rambus漲14.38%、西部數據漲8.49%同步創新高。受益AI數據中心擴建與供應鏈回暖,延續多日強勢。 市場解讀:機構觀點樂觀,AI需求驅動供給短缺;但週期性風險需警惕經濟放緩。 投資啟示:科技週期上行期配置價值高;關注半導體庫存水平,避免過熱追漲。
四、今日市場日曆
數據發布時刻表
| 08:30ET | 美國 | GDP增長率(QoQ)最終值(Q3) | ⭐⭐⭐⭐⭐ |
| 08:30ET | 美國 | GDP價格指數(QoQ)最終值(Q3) | ⭐⭐⭐⭐ |
| 08:30ET | 美國 | 初請失業金人數(1月17日) | ⭐⭐⭐⭐ |
| 08:30ET | 美國 | 續請失業金人數(1月10日) | ⭐⭐⭐ |
| 10:00ET | 美國 | 核心PCE價格指數(YoY)(11月) | ⭐⭐⭐⭐ |
重要事件預告
- 財報發布:PG、GE、ABT等公司公布Q4財報,關注消費與工業板塊指引。
- 美聯儲講話:14:00 - 聯儲官員就利率路徑表態,評估寬鬆預期。
bitget 研究院觀點:
特朗普貿易緩和提振道指等指數,但警惕關稅重啟風險;受寬鬆政策與避險需求支撐,貴金屬續創高位,預計黃金達4900美元/盎司;原油承壓於供給過剩,平均價或徘徊65美元/桶,需求增長放緩成隱憂;外匯中美元小幅走強,但分析師見2026貶值3%,儲備多元化加速。整體市場風險偏好回升,地緣與政策不確定性猶存。
免責聲明:以上內容由AI搜尋整理,人工僅作驗證發布,不作為任何投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
十年期美債收益率逼近5.4%,AI光環難掩標普500「虛胖」隱憂
標普500創歷史新高背後,僅有30%成分股站上50日均線,創下自1990年以來新高時市場廣度最差紀錄。羅素2000已連續五週下跌,垃圾債收益率飆升至15%。法興警告:若美債收益率升至6%、油價達150美元,標普500明年可能下跌超過20%。此外,已有績優基金經理人徹底清倉AI板塊轉投能源領域,直言融資枯竭即「遊戲結束」。
油輪運費創六十年新高:從美國到中國運一船油,比發射火箭還貴!
單桶原油運費飆升至41美元,逼近油價的一半,單趟運費甚至曾能購買一艘油輪。中東危機引發霍爾木茲海峽運力結構性短缺,疊加船對船轉運延長周轉週期,VLCC運費從年均920萬美元暴漲至7700萬美元,漲幅超過8倍。煉油商利潤遭迅速侵蝕,二手油輪均價創歷史新高,罕見超越新造船價格。

跟跌不跟漲!白銀陷入困境
AI與太陽能需求邏輯持續兌現,價格卻逆勢下跌——美元走強與實際利率上升的宏觀力量徹底壓制基本面。投機資金單周拋售16億美元創今年高點,CTA淨空單逆轉26億美元至年內最高。然而高盛分析師認為,極端空頭倉位本身正在積累反轉動能,非對稱性凸顯,一旦宏觀逆風暫時緩解,非常容易引發報復性反彈:上次出現類似洗盤後,白銀六週內上漲了15%。
26.10.10 主線:AI基建供需持續驗證|光模組售罄·SpaceX頻譜衝擊·晶片波動澄清·量子加碼
加密貨幣價格
更多


