
機構為什麼在這個位置繼續上調台積電?

大家好,我是右兜。
台積電 4Q25 財報發布後,市場很快給出了反應。
但真正值得追問的一個問題是:
為什麼在這個位置,機構選擇繼續上調台積電?
這個問題,並不是憑感覺回答的。
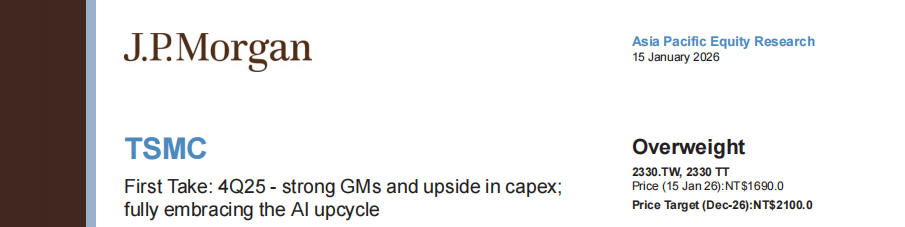
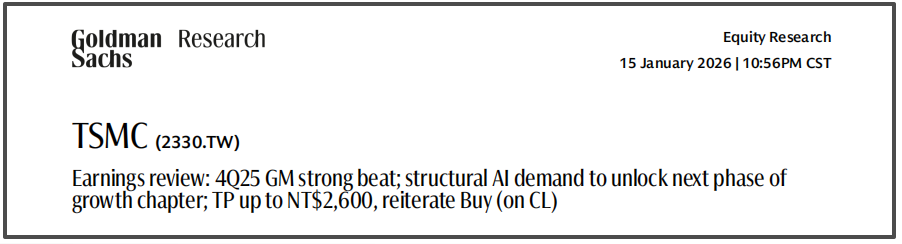
今天這篇文章,我主要結合了 J.P. Morgan 與 Goldman Sachs 在財報後發布的最新研報,從機構模型的角度,拆解它們為什麼會在這個時間點,選擇繼續上調。
先說結論。
這輪上調,並不是因為財報「好看」,而是因為原有假設站不住了。
無論是 J.P. Morgan 還是 Goldman Sachs,這次動作的共同點只有一個:
不是微調,而是長期假設發生了變化。
這種變化,主要體現在三件事上。
第一層原因:AI 不再是邊際變量
過去幾年,機構對台積電 AI 相關收入的判斷,大多是:
增長很快,但仍然只是 HPC 裡的一個子項,對長期模型影響有限。
這次財報之後,這個定位被徹底打破。
機構開始普遍將 AI accelerator 相關收入,直接視為:
決定先進製程利用率的核心變量
決定資本開支節奏的核心變量
甚至是決定公司整體增長斜率的變量
當 AI 從「可選項」變成「主變量」,
原有的增長模型,自然需要整體上移。
這不是看多情緒,而是結構變化。
第二層原因:60% 毛利率開始被當成「常態」
如果說收入端改變的是增長斜率,
那利潤端改變的,是估值錨本身。
這次財報真正重要的,並不是某一季毛利率超預期,而是三點同時出現:
4Q25 毛利率穩態站上 60%
1Q26 指引進一步上移
長期毛利率指引被明確上調
這背後的含義是:
機構開始接受一個新的前提——
台積電未來幾個年度,毛利率中樞可能不再回到 50% 出頭。
一旦毛利率中樞被確認上移:
EPS 的變化就不再是線性的,
而是整個獲利能力區間被抬高。
這也是為什麼,很多上調並不是靠拉估值倍數完成的,而是 EPS 被重新定價。
第三層原因:Capex 的「性質」變了
市場對台積電 Capex 的爭議,其實一直存在。
但這次機構判斷發生變化的關鍵,並不在於 Capex 有多大,而在於 Capex 為什麼要這麼大。
這一次,機構對 Capex 的定性是:
不是逆周期豪賭
不是防禦性投入
而是被 AI 需求長期確定性推著走的提前布局
換句話說:
Capex 不再被當作風險變量,而是增長可見性的結果。
當 Capex 被這樣理解時,它對估值的含義就完全不同了。
為什麼是「現在」繼續上調,而不是更早或更晚?
這是很多人容易忽略的關鍵問題。
機構並不是今天才知道 AI 很重要,
也不是今天才看到先進製程緊張。
真正的觸發點,是三件事在同一時間被驗證:
1️⃣ AI 需求不再是訂單噪音,而是可持續曲線
2️⃣ 毛利率並未因擴產和海外布局而明顯受壓
3️⃣ 管理層對中長期 Capex 的態度變得更果斷
當這三點同時成立,
原有的「謹慎假設」就必須被修正。
這也是為什麼,上調發生在這個位置,而不是財報之前。
我的理解
如果只看股價,這次上調看起來有點「順勢而為」;
但如果站在機構的模型裡看,這是一次不得不做的修正。
台積電正在從:
「高度週期的製造業公司」
逐步轉向:
「AI 基礎設施時代,具備結構性獲利能力的核心資產」。
在這種背景下,
機構繼續上調,並不是激進,而是滯後。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
JP摩根:美股的隱患:槓桿又回來了
美國9月企業裁員人數創四年同期新低,但招聘意願降至十五年同期低谷
據Challenger, Gray & Christmas報告,美國企業9月宣布裁員人數同比下降近20%,科技企業裁員人數環比增長77%。9月企業意向招聘人數同比下降23%。同日公布的美國上週首次申請失業救濟人數降至19.7萬,接近1969年以來的最低點。

NAND供應緊張或持續至2028年!花旗看好AI需求推動儲存晶片漲價 重申閃迪(SNDK.US)「買入」評級
花旗研究表示,美光科技最新公布的第四財季業績進一步印證了NAND快閃記憶體市場供應持續緊張的趨勢,預計產業供需偏緊的局面可能延續至2028年,為儲存晶片價格提供支撐。

Nebius(NBIS.US)收購以色列初創公司Inferize加碼AI推理業務 交易金額最高或達1.5億美元
AI雲基礎設施服務商Nebius宣布收購以色列人工智能初創公司Inferize,進一步增強其AI推理基礎設施能力。
加密貨幣價格
更多


